
Blog · Analyse hebdomadaire · Samedi 26 septembre 2026
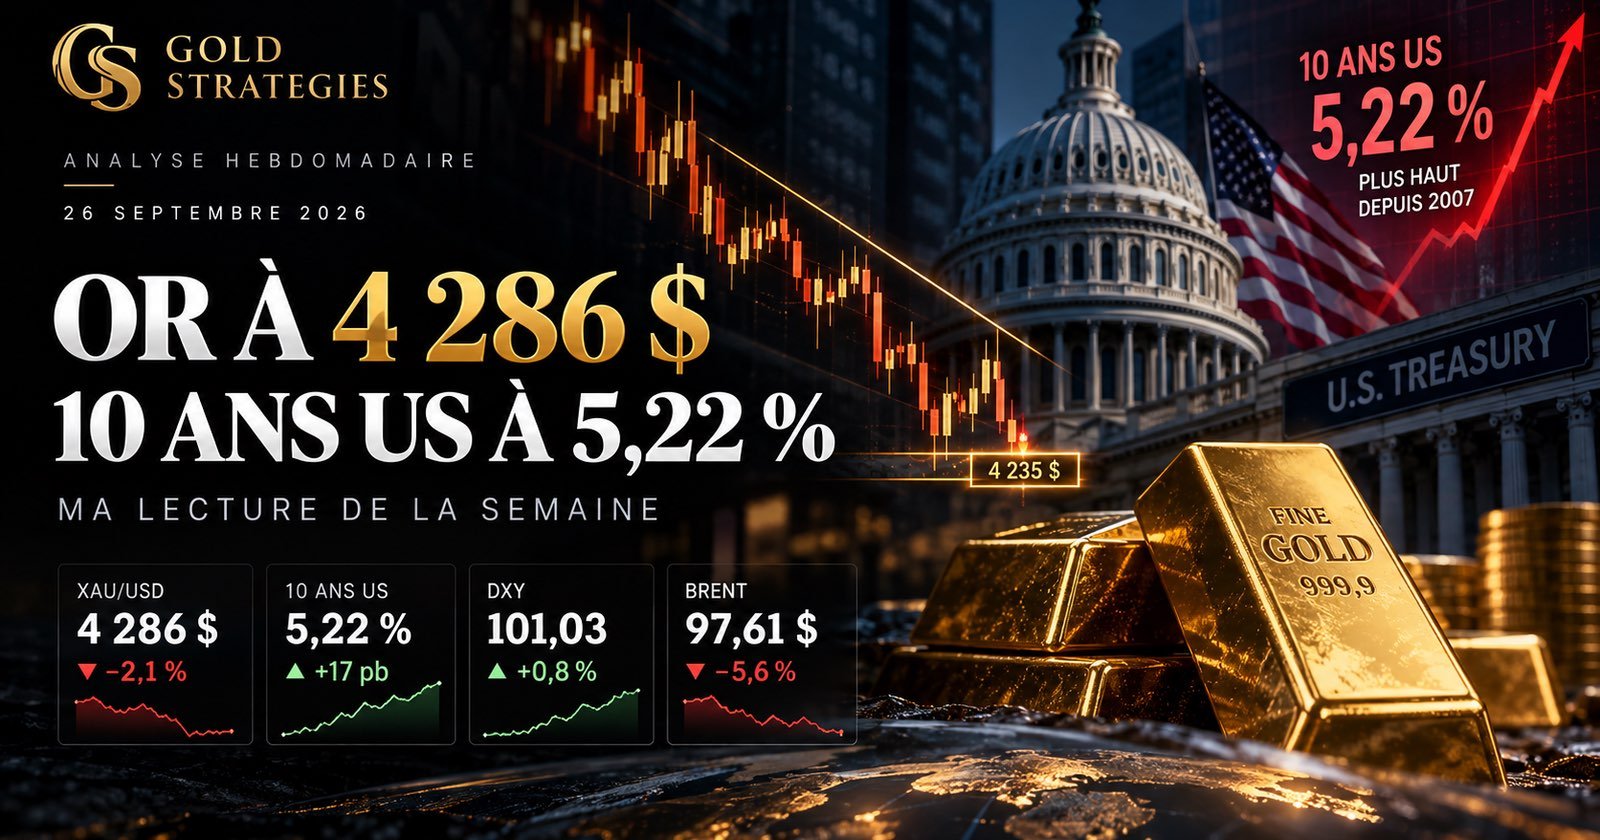
Mercredi 23 septembre, un peu avant 16 heures, un sondage mensuel auprès des directeurs d'achat américains est sorti à 58,4. Le consensus attendait 55,3. C'est le meilleur chiffre d'activité depuis cinq ans, et pendant quelques secondes, le marché l'a lu comme une bonne nouvelle. Puis il a lu la ligne suivante : les coûts supportés par les entreprises augmentent au rythme le plus rapide depuis octobre 2022, tirés par le carburant et le transport. Le mot « croissance » s'est transformé en « inflation », et le 10 ans américain a pris 15 points de base dans la séance, sa plus forte hausse depuis avril 2025.
Le lendemain, il touchait 5,22 %. Il faut remonter à 2007 pour trouver un tel niveau. Le 30 ans montait à 5,53 %, du jamais vu depuis 2004. Et pendant ce temps, le Nasdaq 100 signait des records et terminait la semaine en hausse de 3,3 %. Deux marchés, deux récits, et chacun persuadé d'avoir raison.
L'or, lui, a choisi son camp — celui des taux. Il recule de 2,1 % à 4 286 $, descend jusqu'à 4 244 $ jeudi et termine sous la zone qu'il devait impérativement tenir pour valider le signal de la semaine dernière. Mon niveau d'invalidation, 4 234 $, a tenu à dix dollars près. Je vais donc être précis sur ce que cette semaine change et sur ce qu'elle ne change pas, parce que les deux sont vrais en même temps : le signal haussier de court terme a échoué, mais le plancher qui compte n'a pas cédé.
Le 10 ans américain a touché 5,22 % jeudi, son plus haut niveau depuis 2007, et clôture la semaine à 5,17 %, en hausse de 17 points de base ; le 30 ans termine à 5,49 % après un passage à 5,53 %, inédit depuis 2004.
La semaine dernière, j'écrivais qu'un niveau qu'on tient est un niveau qu'on accepte. Le marché obligataire a répondu en allant plus loin. Depuis le début du conflit, fin février, le 10 ans a pris plus d'un point complet. Depuis la hausse de taux de la Fed du 16 septembre, plus personne ne parlait des rendements : on s'était habitué à vivre avec un 10 ans collé à 5 %. Cette semaine, la ligne a été franchie sans retour, et elle l'a été sur un motif presque anecdotique — un questionnaire rempli par des acheteurs de palettes et de cartouches d'encre. Un marché qui réagit aussi violemment à un sondage, c'est un marché qui avait déjà peur et qui attendait une excuse.
Ce qui m'a le plus frappé, ce ne sont pas les niveaux, ce sont les adjudications. Mercredi, le Trésor américain a placé 70 milliards de dollars de dette à 5 ans et a dû payer 5,03 %, le taux le plus élevé pour cette échéance depuis 2006, avec la demande la plus faible depuis quatre ans. Jeudi, même scénario sur le 7 ans, placé au rendement le plus élevé depuis avril 1993. Une adjudication ne rate jamais vraiment : l'État vend toujours sa dette. Il la vend simplement plus cher quand les acheteurs se font rares. Et ce prix-là ne reste pas dans la salle des ventes : il devient la référence des crédits immobiliers, des emprunts d'entreprise et de toute la courbe.
Dans le même temps, le Trésor poursuivait ses rachats de vieille dette longue, censés calmer les taux. Jeudi, il prévoyait d'en racheter jusqu'à 6 milliards ; il n'en a racheté que 4,1 milliards, et les taux ont continué de monter comme s'il n'avait rien fait. La contradiction est là, sous nos yeux : 70 milliards émis le mercredi, 4 milliards rachetés le jeudi. C'est écoper une cave inondée avec une tasse à café pendant que l'arrivée d'eau crache à plein débit. Cette arrivée d'eau porte un nom : un déficit public d'environ 6 % du PIB, dans une économie qui tourne à plein régime. Tant que ce robinet reste ouvert, le marché obligataire exigera d'être payé davantage pour prendre le risque.
Le mouvement n'est pas seulement américain, et c'est ce qui le rend sérieux. Le taux allemand à 10 ans est à 3,60 %. L'écart entre la France et l'Allemagne dépasse les 100 points de base, une première depuis 2012. Au Japon, le 10 ans a touché 3,12 % vendredi, du jamais vu depuis 1996 — dans le pays qui a prêté son épargne au reste du monde pendant trente ans. Le jour où un gérant japonais obtient 3 % chez lui, il a beaucoup moins de raisons d'aller acheter de la dette américaine à l'autre bout de la planète. Le 5 % américain et le 3 % japonais étaient deux seuils psychologiques redoutés depuis des années. Ils sont franchis tous les deux, et rien ne se passe. Rien, pour l'instant.
Un dernier chiffre, parce qu'il résume la dynamique : sur les cinquante dernières années, le 10 ans américain a grimpé aussi vite qu'aujourd'hui à seize reprises. À chaque fois, quelque chose a fini par casser quelque part, du krach de 1987 à la faillite des banques régionales de 2023. Pas forcément tout de suite. Mais toujours.
En un mois, la probabilité d'une nouvelle hausse de taux de la Fed en octobre est passée de 9 % à 70 %, et le marché intègre désormais quatre relèvements sur les douze prochains mois — tout cela à cause d'un indicateur d'activité sorti à 58,4 au lieu de 55,3.
Il faut remettre la séquence dans l'ordre. L'inflation d'août, publiée mi-septembre, avait poussé la Fed à relever ses taux le 16 septembre pour la première fois depuis 2023, à 3,75-4 %. La Banque centrale européenne l'avait précédée de six jours. La semaine dernière, le comité n'envisageait plus qu'une seule hausse d'ici la fin de l'année. Le marché, lui, en voit maintenant quatre en un an. Mardi, la probabilité d'une hausse en octobre était de 55 % ; jeudi, de 70 %. Il y a un mois, elle était de 9 %.
Ce basculement se lit parfaitement sur le 2 ans américain, qui termine à 4,86 % après un plus haut à 4,945 %. Avec un taux directeur plafonné à 4 %, l'écart dépasse 85 points de base : le marché anticipe plusieurs hausses et ne croit plus à un retour rapide au statu quo. Pour qu'il y croie, il faudrait voir le 2 ans redescendre vers le taux de la Fed ; c'est l'inverse qui se produit. Plusieurs responsables de la Fed ont d'ailleurs rappelé cette semaine que l'inflation reste au-dessus de l'objectif de 2 % depuis plus de cinq ans. Le terme « transitoire » est rangé à la cave.
Je note cependant une nuance qui compte pour l'or. Les mesures d'inflation dites « profondes », qui retirent les composantes les plus volatiles, continuent de ralentir. Le choc est donc concentré sur l'énergie, le transport et le diesel, qui bat record sur record aux États-Unis. Et les anticipations d'inflation à long terme restent calmes. Autrement dit, le marché ne panique pas sur l'inflation elle-même : il panique sur la réponse de la Fed et sur le coût de la dette publique. C'est un environnement de hausse des taux nominaux, pas encore de perte de confiance dans la monnaie — et c'est précisément pourquoi l'or souffre à court terme.
Le rendez-vous de la semaine sera mercredi 30 septembre, avec l'indice des prix des dépenses de consommation d'août, la mesure d'inflation que la Fed regarde en premier. Puis vendredi 2 octobre, le rapport officiel sur l'emploi américain. Deux chiffres solides, et la hausse d'octobre deviendrait quasiment certaine. Un seul chiffre faible, et une partie de la prime de hausse pourrait se dégonfler rapidement, avec un soulagement immédiat pour le métal jaune.
Pendant ce temps, la Banque nationale suisse a laissé son taux à zéro, inchangé depuis juin 2025, avec une inflation à 0,8 %. Vendredi, la Confédération empruntait à 10 ans à 0,65 %, quand les États-Unis payaient 5,16 %. Huit fois moins cher. Ce contraste explique à lui seul pourquoi le franc reste une valeur refuge courue, et il rappelle que la question de fond n'est pas l'inflation, c'est la solvabilité perçue des grands emprunteurs publics.
Le Brent termine à 97,61 $, en baisse de 5,6 %, et le WTI à 92,45 $ (−3,2 %), au terme d'une semaine où chaque déclaration sur l'Iran a déplacé le baril de plusieurs dollars dans un sens puis dans l'autre.
La mécanique de la semaine mérite d'être décrite, parce qu'elle se répète. Lundi, l'idée qu'un contact pourrait avoir lieu en marge de l'Assemblée générale de l'ONU suffit à faire repasser le Brent sous les 100 $. Mardi, Washington évoque à la tribune deux options, un accord ou l'anéantissement de la République islamique, puis annonce une réunion « très bonne » de trois heures — pendant laquelle les deux délégations n'étaient pas dans la même pièce. L'accord est renvoyé à l'après-élections, donc pas avant novembre. Mercredi, Téhéran répond qu'il ne baissera jamais la tête. Jeudi, des missiles visent un port saoudien de la mer Rouge et le baril reprend environ 7 % en deux séances. Le même jeudi, une dépêche évoque un accord « par étapes », qui tient quelques minutes. Vendredi, l'Iran propose une réouverture du détroit sous sept jours sous conditions, le Brent recule, puis le soir, après la clôture, la presse américaine rapporte que la Maison Blanche a rejeté cette trêve et s'attend à reprendre les frappes après les élections.
Autrement dit, le marché a clôturé la semaine en achetant une paix que Washington avait refusée le jour même. Je verrai lundi si cette information est intégrée. Sur le fond, le détroit d'Ormuz reste le vrai sujet : avant la guerre, environ 125 navires marchands le franchissaient chaque jour. Le week-end dernier, il en est passé 17 en deux jours. Les flux de brut sont certes remontés à 3 millions de barils par jour, contre 700 000 en août, mais on reste très loin de la normale sur une route qui portait un cinquième du pétrole mondial.
Un phénomène inédit mérite d'être signalé : la corrélation quotidienne entre le 10 ans américain et le prix du Brent est au plus haut jamais enregistré. La dette de la première puissance mondiale se traite désormais comme un dérivé du baril, au rythme des déclarations de Téhéran. Pour l'or, c'est un point technique essentiel : tant que ce lien tient, une flambée du pétrole fait monter les taux, et des taux qui montent pèsent sur un actif qui ne verse aucun coupon. Le baril est devenu, indirectement, l'un des principaux moteurs de court terme du métal — et pas dans le sens qu'on attendrait d'une valeur refuge.
Techniquement, le Brent a fait un plus bas à 96,38 $ et reste au-dessus de sa zone de cassure du début du mois. Sa structure hebdomadaire n'est pas cassée ; elle traduit une stabilisation sous les plus hauts de cycle, avec une prime de risque qui monte et descend au gré des annonces. Je garde un biais neutre, avec un risque haussier latent tant qu'aucune réouverture effective du détroit n'est constatée.
L'or a clôturé la semaine à 4 286,18 $, en baisse de 2,1 %, sous la zone 4 291-4 300 $ qu'il devait tenir pour valider le faux départ de la semaine dernière ; le plus bas de semaine, 4 244,38 $, s'arrête dix dollars au-dessus de mon invalidation à 4 234 $.
Je reprends la séquence, séance par séance. Lundi, le métal ouvre à 4 374,84 $, marque son plus haut de la semaine à 4 383,40 $ et clôture à 4 343,53 $. Mardi, il descend jusqu'à 4 291,58 $, rebondit et termine à 4 358,40 $ : le niveau est défendu. Mercredi, jour de l'indicateur d'activité et du bond de 15 points de base sur le 10 ans, il perd 1,6 % et clôture à 4 286,78 $, sous la zone. Jeudi, avec le 10 ans à 5,22 %, il descend à 4 244,38 $ avant de clôturer à 4 274,60 $. Vendredi, il remonte jusqu'à 4 315,74 $ sans pouvoir tenir au-dessus de 4 300 $, et termine à 4 286,18 $.
La semaine dernière, j'avais fixé deux conditions : la zone 4 291-4 300 $ devait tenir en clôture pour valider le faux départ, et 4 234 $ restait mon invalidation. La première condition a échoué, la seconde a tenu. Le signal haussier de court terme est donc caduc : le rebond de jeudi et vendredi derniers n'a pas trouvé de suite, et je ne vais pas prétendre le contraire. Mais le plancher qui structure tout le mouvement depuis trois semaines n'est pas cassé. Jeudi, le prix est venu tester la zone 4 235-4 245 $ pour la deuxième semaine consécutive, et il a été racheté à chaque fois.
Sur le graphique hebdomadaire, la configuration devient très lisible. Les plus hauts de semaine reculent depuis fin août sans interruption : 4 697 $, puis 4 511 $, 4 443 $, 4 400 $ et 4 383 $ cette semaine. Cinq plus hauts décroissants d'affilée. Les plus bas, eux, s'alignent sur une base horizontale : 4 283 $, 4 293 $, 4 235 $, 4 244 $. Des sommets qui descendent sur un plancher plat, c'est une compression. Elle se résout presque toujours par une sortie franche, et la direction de cette sortie décidera des semaines qui viennent. Je ne la connais pas à l'avance, et je ne veux pas la deviner.
Mes indicateurs de tendance penchent pour l'instant du côté vendeur. En données hebdomadaires, le stop de tendance que je suis passe à 4 708,79 $ côté vendeur : la tendance de fond hebdomadaire reste baissière depuis le sommet de fin août. En quotidien, ce même stop se situe à 4 551,85 $. Le prix clôture 14 $ sous la moyenne mobile à 20 semaines, à 4 300 $, qu'il avait reprise la semaine dernière, et 180 $ sous la moyenne à 50 semaines, qui passe à 4 466 $. En quotidien, il évolue sous ses moyennes à 20 jours (4 351 $) et à 50 jours (4 317 $). Le seul élément encourageant est l'emplacement : la borne basse de la bande de Bollinger quotidienne, à 4 234 $, coïncide exactement avec le support structurel à 4 235 $. Quand un support et une borne de volatilité se superposent, le niveau a plus de chances de réagir la première fois qu'il est touché.
Les niveaux que je surveille pour la semaine à venir sont les suivants. En résistance : 4 344-4 351 $, où se rejoignent un niveau structurel et la moyenne à 20 jours, puis la zone 4 383-4 400 $, plafond des deux dernières semaines. Au-dessus, 4 411 $ puis 4 443 $, et enfin 4 466 $, la moyenne à 50 semaines, qui reste le vrai juge de paix de moyen terme. En support : 4 265 $, puis la zone 4 235-4 245 $, qui concentre les deux derniers plus bas hebdomadaires, le support structurel et la borne basse de Bollinger. C'est mon niveau d'invalidation. Une clôture quotidienne sous 4 234 $ ouvrirait la voie vers 4 110 $, puis vers la borne basse du grand range de l'année, autour de 3 942-3 950 $.
Je garde en tête la grande image. Depuis la fin mars, l'or digère sa hausse dans un range d'environ 3 942 $ à 4 890 $. Rien, cette semaine, ne le remet en cause : le prix est simplement revenu dans la moitié basse de ce range. Mais le contexte a changé de nature. Il y a deux semaines, l'or montait malgré les taux. Cette semaine, avec un 10 ans à 5,22 % et des adjudications au prix de 1993, les taux ont repris la main. Tant que le rendement américain reste l'aiguille qui dirige tout, l'or restera sous pression à court terme — et paradoxalement, c'est aussi ce qui prépare le terrain de sa prochaine hausse, parce qu'un système qui paie ses dettes à ce prix-là ne peut pas le faire longtemps.
L'argent a suivi la même pente avec plus d'amplitude, comme souvent : 64,26 $ en clôture, en baisse de 3 %, après un plus haut à 67,54 $ lundi. Le rapport or/argent remonte légèrement, vers 66,7 contre 66,1 la semaine dernière : un signe de prudence sur les métaux plutôt que d'appétit. Je reste neutre sur le métal blanc tant que l'or n'a pas choisi sa sortie.
| Actif | Clôture hebdo | Situation technique | Biais |
|---|---|---|---|
| Or (XAU/USD) | 4 286,18 $ (−2,1 %) | Échec du faux départ (clôture sous 4 291-4 300 $) ; plancher 4 235-4 245 $ testé et tenu ; cinq plus hauts hebdomadaires décroissants ; sous les moyennes à 20 et 50 semaines | Neutre à baissier court terme, invalidation 4 234 $ |
| Argent (XAG/USD) | 64,26 $ (−3,0 %) | Même pente que l'or avec plus d'amplitude ; rapport or/argent en légère hausse | Neutre |
| Pétrole (Brent) | 97,61 $ (−5,6 %) | Retour sous 100 $, plus bas à 96,38 $ ; structure hebdomadaire intacte, prime géopolitique volatile | Neutre, risque haussier latent |
| Pétrole (WTI) | 92,45 $ (−3,2 %) | Plus bas à 88,67 $ puis rachat ; pas de rupture de structure | Neutre |
| 10 ans US | 5,17 % (+17 pb) | Plus haut à 5,22 %, niveau inédit depuis 2007 ; adjudications difficiles, rachats du Trésor sans effet | Haussier sur les taux |
| Dollar (DXY) | 101,03 (+0,8 %) | Au contact de la résistance majeure 101-102 (plus haut 101,40) ; signal haussier majeur seulement au-dessus de 102 | Haussier modéré, sous résistance |
| EUR/USD | 1,1390 (−0,8 %) | Deuxième semaine de baisse, plus bas à 1,1359 ; support de long terme encore au-dessous | Baissier à court terme |
| S&P 500 | 7 743,41 (+1,2 %) | À moins de 1 % du record, mais participation très étroite ; volatilité au plancher | Neutre, dynamique haussière fragile |
| Nasdaq 100 | 30 608 (+3,3 %) | Record historique porté par une poignée de grandes valeurs et les semi-conducteurs | Haussier, étroit |
| Bitcoin | 84 072 $ (+3,6 %) | Seuil de 80 500 $ validé en clôture hebdomadaire ; plus haut à 87 396 $ | Haussier court terme, support 80 500 $ |
Le dollar termine à 101,03, en hausse de 0,8 %, après un plus haut à 101,40 — en plein dans la résistance majeure de 101-102 points ; l'euro recule de 0,8 % à 1,1390, sa deuxième semaine de baisse consécutive.
Le dollar a profité de la semaine, mais moins qu'on pourrait le croire au vu du bond des taux. C'est un point que je suivais déjà la semaine dernière : la devise américaine réagit faiblement à la hausse des rendements longs. L'explication tient en une distinction. Le 2 ans reflète ce que le marché attend de la Fed, et il soutient le dollar. Le 30 ans, lui, reflète de plus en plus l'incertitude budgétaire et fiscale, et un taux long qui monte parce que les investisseurs doutent de la dette n'est pas une bonne nouvelle pour la monnaie qui la porte. Les deux forces se contrarient, d'où un dollar qui progresse, mais sans s'envoler.
Techniquement, la zone de 101-102 points est la frontière qui compte. En données quotidiennes comme hebdomadaires, c'est la résistance qui borne le dollar depuis des mois. Tant qu'il reste dessous, il n'y a pas de signal haussier majeur, seulement un rebond dans un range. Une clôture au-dessus de 102 changerait la lecture et ouvrirait la voie à une baisse nettement plus profonde de l'euro. Je note aussi qu'un indice plus large du dollar, pondéré par les échanges commerciaux réels, n'a donné aucun signal haussier comparable : la force du dollar reste avant tout une faiblesse de l'euro et du yen.
L'euro, justement, touche 1,1359 en séance et clôture à 1,1390. Malgré deux hausses de taux consécutives de la Banque centrale européenne, il ne parvient pas à rebondir, et l'écartement de la France par rapport à l'Allemagne au-delà de 100 points de base ne l'aide pas. Il reste au-dessus de son support de long terme, et je parle donc toujours d'une faiblesse plutôt que d'une accélération baissière. Pour l'or, la conclusion est simple : si le dollar est rejeté sous 102, l'un des deux vents contraires du métal faiblit ; s'il casse au-dessus, il faudra compter avec un obstacle supplémentaire.
Le S&P 500 gagne 1,2 % à 7 743 points, à moins de 1 % de son record, et le Nasdaq 100 signe un record à 30 608 (+3,3 %) — mais sur le Nasdaq, on a compté cette semaine 53 nouveaux plus hauts pour 238 nouveaux plus bas.
Côté actions, la semaine a été une fête, et elle avait de vraies raisons. Le nouvel agent d'intelligence artificielle d'un grand réseau social, lancé début septembre, est devenu l'application gratuite la plus téléchargée aux États-Unis, devant les assistants conversationnels. Il ne discute pas : il agit — il réserve, compare, commande. L'action du groupe a pris environ 13 % sur la semaine, et comme un agent qui agit consomme énormément de puissance de calcul, tout le secteur des puces a suivi : +6,3 % pour les semi-conducteurs, et un deuxième fabricant de processeurs qui entre dans le club des mille milliards de capitalisation. Revers de la médaille, les sites de voyage, les assureurs, les courtiers et même certaines banques ont été vendus, le marché se demandant à quoi ils serviront si un agent fait le travail à leur place.
Techniquement, l'indice principal reste dans sa dynamique de fond haussière, avec une volatilité au plancher : le VIX termine à 14,88, et le S&P 500 n'a plus connu de séance à 2 % de variation depuis le 5 juin. Sa valorisation, un peu moins de 19 fois les bénéfices attendus, est même la plus basse depuis 2023 : les prix ne sont pas délirants. Mais la participation est de plus en plus étroite. Près de six actions sur dix de l'indice sont à plus de 20 % sous leur sommet, et lundi, le S&P 500 a gagné plus de 1 % pour coller à son record avec davantage de nouveaux plus bas que de nouveaux plus hauts. La dernière fois que cette combinaison s'est produite, c'était en décembre 1999.
Deux secteurs souffrent en premier quand les taux montent trop vite : les banques régionales américaines, qui ont perdu près de 10 % depuis leur sommet, et les sociétés d'électricité, pire secteur de la semaine avec plus de 4 % de baisse. C'est exactement ce qu'on a vu en 2007, quand les petits prêteurs hypothécaires tombaient un par un pendant que les indices battaient des records, et en 2023 avant la faillite d'une grande banque californienne. S'ajoute un levier record : fin août, les investisseurs américains avaient emprunté plus de 1 000 milliards de dollars de plus qu'ils ne détenaient de liquidités sur leurs comptes de courtage, deux fois plus qu'en janvier 2025. Ce chiffre ne date jamais un retournement ; il décrit la manière dont le marché baissera le jour où il baissera — par ventes forcées en cascade — et le coût de ce levier augmente avec chaque hausse de taux.
Je ne suis pas baissier sur les actions pour autant. L'économie tourne fort, les résultats tiennent et le marché peut continuer de monter des mois dans cette configuration. Mais je retiens que la hausse repose sur quelques grandes valeurs et sur l'argent emprunté, au moment précis où le coût de l'argent grimpe à une vitesse que l'histoire n'aime pas. Pour un trader d'or, c'est une information utile : le jour où ce marché se retourne, la première réaction est souvent une vente de tout, métaux compris, pour couvrir des appels de marge — avant que l'or ne retrouve son rôle de refuge.
Bitcoin s'échange à 84 072 $ samedi, en hausse de 3,6 % sur la semaine, après avoir validé en clôture hebdomadaire le seuil de 80 500 $ et touché 87 396 $ en séance.
La semaine dernière, je fixais une condition simple avant de changer de lecture : une clôture hebdomadaire au-dessus de 80 500 $. Elle a été obtenue dimanche dernier, à 81 178 $, et le marché a enchaîné. Le plus bas de la semaine, 80 850 $, n'est même pas revenu tester le niveau. C'est le comportement classique d'une résistance devenue support : on ne la revisite pas quand l'acheteur est pressé.
Ce qui m'intéresse, c'est le contraste avec l'or. Les deux actifs sont souvent présentés comme des alternatives à la monnaie ; cette semaine, ils ont divergé nettement. Bitcoin s'est comporté comme un actif de risque, porté par la même vague que les valeurs technologiques, pendant que l'or subissait la hausse des taux. Tant que le marché d'actions reste euphorique, Bitcoin profitera du courant. Mais s'il y a un retournement lié au levier, les cryptomonnaies seront en première ligne. Je place mon support à 80 500 $ ; au-dessus, la compression des dernières semaines s'est résolue par le haut, et le prochain objectif se situe vers les plus hauts de la semaine, autour de 87 400 $.
Je me suis trompé sur le timing de la semaine dernière, et je préfère le dire clairement. Le faux départ sous 4 291 $ semblait annoncer une reprise ; il a été suivi d'une nouvelle baisse dès que les taux sont repartis. Ce que je retiens de cet échec, c'est la hiérarchie des forces : en ce moment, le 10 ans américain commande. Quand il bondit de 15 points de base en une séance, l'or recule, quel que soit le signal technique de la semaine précédente. En revanche, mon invalidation a joué exactement son rôle : elle n'a pas été touchée, et le plancher de 4 235-4 245 $ a été racheté deux semaines de suite.
Sur le fond, je ne change rien. Un Trésor américain qui emprunte au prix de 1993 avec un déficit de 6 % du PIB, des rachats qui n'ont plus d'effet, un Japon qui rapatrie son épargne, un levier boursier record et une Fed contrainte de monter les taux dans une économie déjà endettée : c'est précisément le type d'environnement qui finit par forcer les autorités à plafonner les taux d'une manière ou d'une autre. Ce jour-là, l'or est l'actif qui en profite le plus. Mais « finit par » peut signifier des semaines, et en attendant, le métal évolue dans un range dont il occupe la moitié basse.
Concrètement, mon cadre se resserre. Invalidation inchangée à 4 234 $ en clôture quotidienne ; en dessous, je vise 4 110 $. À la hausse, je veux d'abord voir la zone 4 344-4 351 $ reprise en clôture, puis une sortie au-dessus de 4 383-4 400 $, qui casserait la série des plus hauts décroissants. Entre les deux, je ne traite pas le milieu du range : j'attends une réaction sur les bornes, et je fixe mon invalidation avant d'entrer. Les rendez-vous de la semaine sont clairs : l'inflation des dépenses de consommation mercredi et l'emploi américain vendredi. Tous deux passeront par le 10 ans avant d'arriver à l'or, et son seuil de 5,22 % est celui que je regarderai en premier.
Analyse à but pédagogique — ne constitue pas un conseil en investissement. Voir l'avertissement sur les risques.
Rejoignez la communauté et suivez, en direct, comment on décide.