
Blog · Analyse hebdomadaire · Samedi 19 septembre 2026
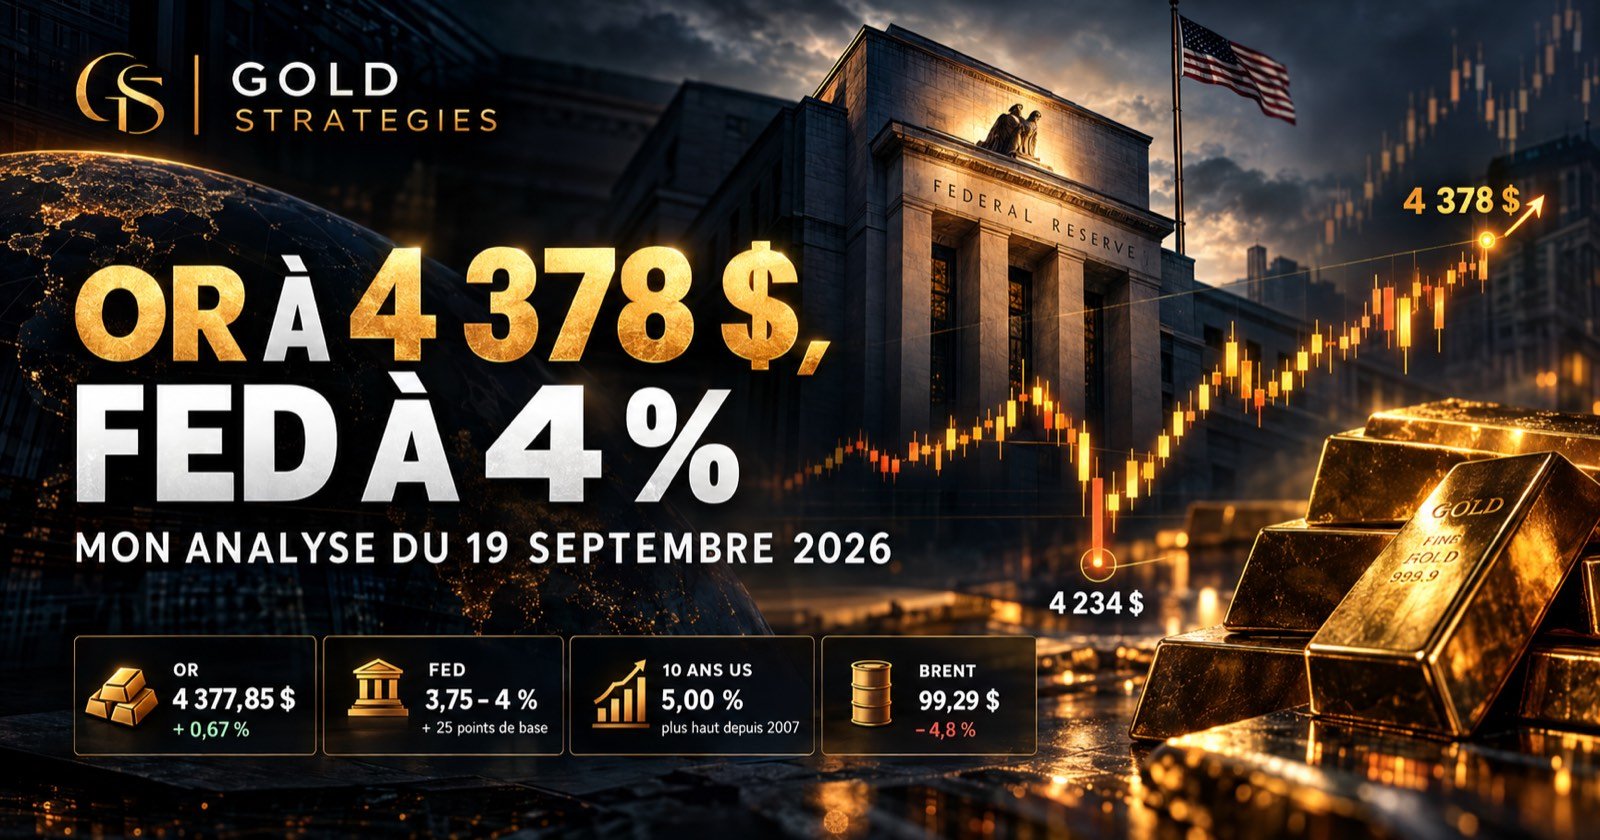
Mercredi, un peu après 20 heures, la banque centrale américaine a relevé ses taux pour la première fois depuis 2023. Un quart de point, douze voix contre zéro, une décision attendue à plus de 90 % par le marché. Ce même mercredi, l'or est descendu jusqu'à 4 234,61 $, soit 56 $ sous le support de 4 291 $ que je présentais depuis deux semaines comme la borne basse de mon cadre. Il a clôturé la séance en dessous, à 4 264 $. Sur le papier, c'était la cassure que tout le monde redoutait : une Fed qui durcit et un métal qui perd son plancher le même soir.
Quarante-huit heures plus tard, l'or clôturait la semaine à 4 377,85 $. En hausse de 0,67 %, après trois semaines de baisse consécutives, 143 $ au-dessus du point bas de mercredi. La cassure n'a pas trouvé de suite. Je ne connais pas beaucoup de signaux techniques plus parlants qu'un support qui cède sur la pire nouvelle possible et qui est repris dans les deux séances suivantes : cela s'appelle un faux départ, et un faux départ à la baisse est souvent le carburant du mouvement inverse.
Le reste de la semaine raconte la même histoire, celle d'un marché qui a acheté ce qu'il était censé vendre. Le 10 ans américain a clôturé à 5 % pile mercredi, un niveau inédit depuis juillet 2007, et termine vendredi à 4,998 %. Le dollar a repassé la barre des 100 points. Le Brent, lui, est retombé sous les 100 $ pour la première fois depuis plus d'une semaine, grâce à une diplomatie qui ne passe ni par Washington ni par l'OPEP. Et Bitcoin a repris plus de 5 % pour franchir le seuil qui l'avait rejeté la semaine dernière. Il y a beaucoup à dire, et une question traverse tout : la Fed vient-elle de corriger un retard, ou d'ouvrir un chantier dont elle refuse de dire la durée ?
La Fed a relevé son taux directeur de 25 points de base, à 3,75-4 %, par douze voix contre zéro ; le communiqué n'annonçait qu'une hausse de plus d'ici la fin 2026, mais la conférence de presse a fait monter le 2 ans à 4,72 % — plus de 70 points de base au-dessus du nouveau taux directeur.
La décision elle-même n'a surpris personne. Il y a un mois, la probabilité d'une hausse ce 16 septembre tournait autour d'un tiers ; la veille au soir, elle dépassait 95 %. Le communiqué tenait en quelques phrases, et son contenu se résume en une : l'économie tient, l'inflation non, donc on serre. Le graphique des projections des membres du comité ne prévoyait plus qu'un seul relèvement supplémentaire d'ici décembre, puis rien en 2027. Pendant une heure et demie, le marché a trouvé ça parfaitement acceptable : le Nasdaq progressait de 0,9 % et le 10 ans redescendait sous les 5 %.
Ce qui a tout changé, c'est une formule prononcée pendant la conférence de presse. Le président de la Fed a expliqué que l'institution venait de « retirer une dose d'accommodation ». Dans la langue des banquiers centraux, une politique accommodante est une politique qui soutient encore l'économie. Dire qu'on en a retiré une dose, c'est admettre qu'à 4 %, la Fed se considère toujours comme généreuse. Et si elle est encore généreuse à 4 %, à partir de quel niveau devient-elle restrictive ? 4,5 % ? 5 % ? Il a refusé de répondre, en rappelant qu'il ne pratiquait pas les indications sur la trajectoire future. Interrogé sur le fait que ses propres collègues ne voient pas l'inflation revenir à 2 % avant 2029, il a répondu que ce n'étaient pas ses prévisions — lui ne place pas son point sur le graphique.
Le marché obligataire a fait le calcul immédiatement. Le 2 ans, qui baissait de 6 points de base juste avant la décision, a fini la soirée en hausse de 6,5 points à 4,72 %, son plus haut depuis juillet 2024. Or le 2 ans est le meilleur thermomètre de ce que le marché attend de la Fed : quand il se situe au-dessus du taux directeur, c'est qu'il anticipe de nouvelles hausses. À plus de 70 points de base d'écart, il en voit deux à trois : décembre, janvier, avril. Le comité dit une, le marché dit trois. Le Dow Jones a terminé la séance à −1,2 %, au plus bas depuis la mi-juin, avec les banques en tête de la baisse — la pire séance du secteur depuis février.
Un détail du communiqué m'a davantage frappé que la hausse elle-même. En juillet, la Fed expliquait encore l'inflation par le choc énergétique. Cette fois, le pétrole n'est même plus mentionné. Le message est clair : la Fed ne se cache plus derrière le baril. Elle considère que l'inflation — au-dessus de 2 % depuis 65 mois consécutifs — est devenue domestique. C'est un changement de diagnostic, pas seulement de taux, et c'est celui-là qui compte pour les mois qui viennent.
Jeudi, pourtant, le marché a fait volte-face : le Nasdaq a repris 1,7 %, le S&P 500 1,1 %, et le 2 ans est redescendu à 4,68 %, sa première détente en neuf séances. On a acheté la rumeur, vendu la nouvelle, puis racheté la nouvelle le lendemain. Je n'en tire pas de conclusion définitive. Je retiens simplement que la Fed a ouvert un cycle sans en donner ni la durée ni la destination, et qu'un cycle sans destination affichée, c'est un cycle que le marché va tester réunion après réunion.
Le 10 ans américain a clôturé à 5,00 % mercredi, son plus haut niveau depuis juillet 2007, et termine la semaine à 4,998 % ; sur cinq ans glissants, les bons du Trésor viennent de signer leur plus mauvaise performance depuis le début des statistiques en 1900.
La semaine dernière, j'écrivais que le marché avait passé cinq jours à s'approcher du chiffre rond sans le toucher. C'est fait. Le 10 ans a dépassé 5 % en séance mardi, a clôturé à 5,00 % mercredi et termine la semaine à un millième de ce seuil. Le 30 ans, lui, se stabilise à 5,331 %, en léger recul de 2,5 points de base sur la semaine. La courbe ne s'est pas déplacée comme la semaine précédente : elle s'est installée. C'est moins spectaculaire, et c'est plus inquiétant, parce qu'un niveau qu'on tient est un niveau qu'on accepte.
Il y a un chiffre de la semaine que je veux mettre en avant, parce qu'il remet tout le reste en perspective. Mesurée sur cinq ans glissants, la performance des obligations américaines à 10 ans vient de toucher son pire niveau depuis 1900. Pire qu'en 1929. En termes réels, une fois l'inflation déduite, il faut remonter aux lendemains des deux guerres mondiales ou aux années 1970 pour trouver l'équivalent. L'actif sans risque, celui sur lequel on valorise absolument tous les autres, a détruit du pouvoir d'achat pendant cinq ans. Sans bruit. Un krach obligataire ne fait pas la une : il s'étale, il se loge dans les bilans, et il ne se voit que le jour où quelqu'un doit vendre.
Les bilans, justement. Une grande banque américaine a indiqué détenir un portefeuille d'obligations acheté au début de la décennie, à des rendements très faibles, sur lequel les pertes latentes atteignaient 82 milliards de dollars fin juin — et pourraient dépasser 90 milliards après la remontée des taux du trimestre. Comptablement, rien ne bouge : le portefeuille est classé comme détenu jusqu'à l'échéance, donc la perte n'apparaît pas. Maturité moyenne : une trentaine d'années. Je ne dis pas que c'est une bombe. Je dis que c'est de la dette achetée à 1 % dans un monde qui en exige désormais 5 %, et que ce décalage ne disparaît pas en le rangeant dans un tiroir.
Côté ménages, le taux hypothécaire fixe à 30 ans est monté à 7,19 %, plus d'un point au-dessus de l'an dernier. Sur un emprunt de 400 000 dollars, ce point supplémentaire représente environ 265 dollars de plus par mois, soit 95 000 dollars sur la durée du prêt. C'est par là que la politique monétaire finit toujours par passer : pas par les salles de marché, par le budget des ménages.
En une semaine, la Fed a relevé ses taux parce que l'inflation accélère, et la Banque du Japon a porté les siens à 1 %, plus haut depuis 1995, alors que l'inflation japonaise ralentit à 1,7 % : les banques centrales prennent les mêmes décisions pour des raisons contraires.
Vendredi matin, la Banque du Japon a relevé son taux directeur d'un quart de point, à 1 %. La dernière fois que l'argent coûtait aussi cher à Tokyo, c'était en 1995. Le Nikkei a pris 1 % : la décision était attendue depuis des mois. Le détail qui m'intéresse est ailleurs. L'inflation japonaise publiée le même matin est ressortie à 1,7 %, sous les attentes, en ralentissement. La Banque du Japon monte donc ses taux dans une économie où l'inflation décélère, la Fed monte les siens parce que la sienne accélère, et la Banque centrale européenne l'avait fait la semaine précédente pour une inflation largement importée. Trois banques centrales, trois diagnostics, une seule direction.
Pour l'or, c'est un point d'attention précis : le yen. Il termine la semaine à 156,85 pour un dollar, après avoir rendu une partie de ses gains du mois. Tant que le yen reste faible malgré la hausse des taux japonais, l'emprunt en yen pour acheter des actifs ailleurs dans le monde reste rentable. C'est ce mécanisme qui avait provoqué la secousse générale d'août 2024 lorsqu'il s'était retourné brutalement. Je ne dis pas que cela va se reproduire ; je note que le carburant est à nouveau dans le réservoir.
Il faut ajouter à ce tableau un chiffre qui m'a arrêté : la dette sur marge aux États-Unis — l'argent que les particuliers empruntent à leur courtier pour acheter des actions — a progressé de 37 milliards de dollars en août pour atteindre 1 450 milliards. Rapportée au PIB américain, elle représente 4,5 %, un record absolu. Au sommet de la bulle internet en 2000, on était à 2,8 % ; en 2021, à 3,6 %. Depuis fin 2022, cet endettement a augmenté de plus de 140 %, pendant que le S&P 500 progressait d'environ 100 %. On emprunte plus vite que le marché ne monte. Dans un cycle de hausse de taux dont personne ne connaît le terme, c'est le genre de chiffre que je préfère connaître avant qu'il devienne une actualité.
Le Brent termine à 99,29 $, en baisse de 4,8 %, après avoir touché 109,78 $ mardi ; le WTI recule de 3,9 % à 96,08 $ — et le motif principal de la détente n'est venu ni de Washington ni des producteurs du Golfe.
Mardi, le baril de mer du Nord a encore atteint 109,78 $. Depuis le début du mois, les deux références avaient pris autour de 16 %, portées par l'endommagement du grand oléoduc saoudien est-ouest — celui qui permet d'exporter sans passer par le détroit d'Ormuz — et par la menace qui pèse désormais sur la route de Bab el-Mandeb. Puis le reflux s'est enclenché : −3 % mercredi, un passage sous les 104 $ jeudi, et une clôture sous les 100 $ vendredi.
La version officielle de cette détente tient en deux points : l'Arabie saoudite a trouvé une solution de contournement par transbordement de navire à navire au large d'Oman, et l'oléoduc endommagé devrait retrouver la moitié de sa capacité. Ce qu'on précise moins, c'est que ce retour à 50 % est attendu après environ six semaines de réparation. La version officieuse, elle, est plus instructive : Pékin aurait demandé en privé à Téhéran de calmer le jeu, à la demande des Saoudiens eux-mêmes. Si c'est confirmé, la détente du plus gros choc énergétique depuis les années 1970 ne viendrait ni de la diplomatie américaine ni de sa flotte, mais d'un coup de téléphone chinois. Le même jour, Washington évoquait publiquement la possibilité d'« anéantir » l'Iran, tout en laissant entendre que la guerre touchait peut-être à sa fin. Le marché a retenu le « peut-être » et oublié le reste.
Je ne crois pas que cette détente règle quoi que ce soit sur le fond. Le diesel a battu un nouveau record à 6,31 $ le gallon mercredi, puis 6,40 $ ; un grand transporteur routier américain a perdu plus de 13 % en une séance, sa pire depuis 2020 ; les compagnies aériennes réduisent encore leurs vols. Sur le graphique hebdomadaire, le baril reste dans la configuration qui me préoccupe depuis des mois : une longue phase de digestion de la hausse post-Covid, relancée par le conflit, puis une stabilisation juste sous les plus hauts de cycle. C'est typiquement le schéma qui précède les mouvements les plus violents, dans un sens ou dans l'autre. Un recul de 5 % sur une semaine ne le casse pas. Le panier élargi des matières premières, lui, reste proche de ses plus hauts récents.
Pour l'or, la lecture est la même que la semaine dernière mais avec un signe inversé : un baril qui recule allège les anticipations d'inflation, donc les taux, donc la pression sur un actif qui ne verse aucun coupon. C'est en partie ce qui explique la reprise de jeudi et vendredi. Mais la Fed ayant cessé de désigner le pétrole comme cause de l'inflation, un baril moins cher ne suffira pas à la faire reculer.
L'or a clôturé la semaine à 4 377,85 $, en hausse de 0,67 %, après être descendu à 4 234,61 $ mercredi soir — 56 $ sous le support de 4 291 $ — puis avoir repris 143 $ en deux séances : c'est le premier signal d'achat technique crédible depuis le sommet de fin août.
Je reprends le fil, séance par séance, parce que la séquence compte plus que le solde. L'or a ouvert la semaine en recul, à 4 332,81 $, et a passé lundi et mardi au contact de la borne basse de mon cadre : clôtures à 4 298 $ puis 4 294 $, à trois dollars du niveau. Mercredi, avec la hausse de taux et surtout la conférence de presse qui a fait bondir le 2 ans, le support a cédé : plus bas à 4 234,61 $, clôture à 4 264,05 $. En données quotidiennes, c'était une cassure en bonne et due forme. Jeudi, le métal a repris 1,8 % pour clôturer à 4 341,55 $, de nouveau au-dessus de 4 291 $. Vendredi, il a ajouté 0,8 % pour finir à 4 377,85 $, sur un plus haut de semaine à 4 399,31 $.
C'est exactement ce que j'appelle un faux départ. Un support qui cède le jour où tous les éléments sont réunis pour le faire céder — Fed qui durcit, 2 ans qui s'envole, dollar au-dessus de 100 — puis qui est repris en deux séances, sans que le contexte ait changé, cela signifie que les vendeurs ont eu leur occasion et ne l'ont pas transformée. Ceux qui ont vendu la cassure se retrouvent piégés sous le niveau, et leurs rachats alimentent la remontée. Je ne fais pas de ce signal une certitude, mais c'est le premier depuis le sommet de fin août à 4 697 $ qui va franchement dans le sens des acheteurs.
Sur le graphique hebdomadaire, la bougie résume tout : une longue mèche basse, un corps haussier, une clôture dans le tiers supérieur de l'amplitude de 164,70 $. Surtout, la semaine met fin à une série de trois baisses consécutives, et le métal a monté pendant une semaine où le 10 ans a touché 5 % et où le dollar a pris 1,1 %. Un actif qui progresse contre ses deux principaux vents contraires envoie un message que je prends au sérieux.
Il reste un obstacle que je ne veux pas minimiser : la moyenne mobile à 50 semaines, qui passe désormais à 4 460,70 $. L'or clôture 83 $ en dessous, contre 102 $ la semaine dernière. L'écart se réduit, mais tant que le prix reste sous cette ligne, la charge de la preuve reste du côté des acheteurs. La moyenne à 20 semaines, à 4 322 $, a en revanche été reprise : le moyen terme court redevient un soutien.
En prenant du recul, le tableau se précise. Depuis la fin mars, l'or évolue dans un grand range entre 3 942 $ et 4 890 $ environ : il a quitté son régime de tendance pour entrer dans une phase de digestion de la hausse spectaculaire des années précédentes. Depuis trois semaines, il a du mal à baisser. Si ce plancher tient, on pourrait voir se dessiner une base arrondie avec un retour progressif vers la résistance du range, la volatilité se contractant à chaque aller-retour. C'est souvent de cette contraction qu'émerge la tendance suivante. Dans un environnement de dettes publiques colossales et de rendements réels qui finiront par être plafonnés, je penche pour une sortie par le haut — mais je le dis comme une probabilité, pas comme une prévision.
Les niveaux que je surveille pour la semaine à venir sont les suivants. En résistance : 4 399 $, plus haut de cette semaine, puis la zone 4 438-4 443 $, plafond des trois dernières semaines, et enfin 4 460 $, la moyenne à 50 semaines. Au-delà, la borne haute de mon cadre à 4 506-4 511 $. En support : la zone 4 291-4 300 $, désormais reprise et qui doit tenir en clôture, puis 4 234 $, le plus bas de mercredi, qui devient mon niveau d'invalidation. Sous 4 234 $, le faux départ deviendrait un vrai, et la zone suivante se situe vers 4 164 $ puis 4 120 $.
L'argent a accompagné le mouvement avec plus d'énergie, comme souvent : autour de 66,5 $ en fin de semaine, soit environ 3 % de hausse. Après la violence de la semaine précédente, c'est un rebond propre, sans excès. Le rapport or/argent se resserre légèrement, ce qui est plutôt le signe d'un appétit qui revient sur les métaux que d'une simple couverture défensive.
| Actif | Clôture hebdo | Situation technique | Biais |
|---|---|---|---|
| Or (XAU/USD) | 4 377,85 $ (+0,67 %) | Faux départ sous 4 291 $ (plus bas 4 234,61 $) repris en deux séances ; fin de trois semaines de baisse ; clôture 83 $ sous la moyenne à 50 semaines (4 461 $) | Haussier à court terme, invalidation 4 234 $ |
| Argent (XAG/USD) | ≈ 66,5 $ (≈ +3 %) | Rebond propre après une semaine de forte volatilité, surperformance de l'or | Neutre à positif |
| Pétrole (Brent) | 99,29 $ (−4,8 %) | Pic à 109,78 $ mardi puis reflux sous 100 $ ; stabilisation sous les plus hauts de cycle, fond géopolitique intact | Neutre, risque haussier latent |
| Pétrole (WTI) | 96,08 $ (−3,9 %) | Passage sous 100 $ jeudi, sans rupture de la structure hebdomadaire | Neutre |
| 10 ans US | 4,998 % (+3 pb) | Clôture à 5,00 % mercredi, plus haut depuis 2007 ; installation au seuil plutôt que cassure | Haussier sur les taux |
| Dollar (DXY) | 100,22 (+1,1 %) | Retour au-dessus des 100 points dans le sillage de la Fed ; structure de retournement en cours sur le long terme | Haussier modéré |
| EUR/USD | 1,1490 (−0,9 %) | Sortie par le bas du range 1,1569-1,1654, support long terme encore au-dessus | Baissier à court terme |
| S&P 500 | 7 650,50 (−0,1 %) | Sixième semaine de stabilisation au-dessus de l'ancienne résistance, volatilité en contraction | Neutre, dynamique de fond haussière |
| Bitcoin | 81 309 $ (+5,1 %) | Franchissement du seuil de 80 500 $ en cours de semaine, clôture hebdomadaire à confirmer dimanche soir | Neutre, en voie d'amélioration |
Le dollar termine à 100,22, en hausse de 1,1 %, et l'euro recule de 0,9 % à 1,1490 : la semaine dernière, je signalais un dollar immobile malgré la hausse des taux ; cette semaine, avec une Fed qui durcit, la relation classique s'est rétablie.
C'était l'anomalie que je mettais en avant samedi dernier : un 10 ans en hausse de 18 points de base et un dollar qui ne bougeait pas. Elle s'est résolue dans le sens le plus classique. La Fed a monté ses taux, le 2 ans a signalé d'autres hausses à venir, et le dollar a repassé les 100 points pour la première fois depuis plusieurs semaines, avec un plus haut à 100,56. Sur un graphique de long terme, la devise américaine évolue dans un grand canal haussier depuis 2014, avec une volatilité considérable ; elle a rebondi sur le bas de ce canal et esquisse une structure de retournement. Je ne suis pas de ceux qui annoncent la fin du dollar tous les six mois : tant que l'essentiel des actifs liquides mondiaux se négocie en dollars, les flux d'investissement le soutiennent mécaniquement.
Pour l'or, un dollar au-dessus de 100 est un vent contraire, et c'est précisément ce qui rend la semaine du métal remarquable. Il faut bien comprendre la nuance : on a résolu l'anomalie de la semaine dernière dans le sens défavorable à l'or, et l'or a monté quand même. Si le dollar prolonge son mouvement vers 101-102, je m'attends à ce que la reprise du métal soit plus laborieuse ; s'il échoue à tenir les 100 points, le principal obstacle de court terme disparaît.
L'euro, lui, est sorti par le bas du couloir étroit dans lequel il tournait, entre 1,1569 et 1,1654, pour terminer à 1,1490. Sur le graphique hebdomadaire, il reste au-dessus du support long terme qui structure la figure de retournement en cours. Tant que ce support tient en clôture hebdomadaire, je parle d'une faiblesse, pas d'une accélération baissière.
Le S&P 500 termine quasi stable à 7 650,50 points (−0,1 %), le Nasdaq 100 gagne 0,9 % à 29 644, mais le Dow Jones perd 1,7 % à 51 683 : sous un indice principal immobile, la semaine a clairement opposé la technologie au reste de la cote.
La séquence de la Fed s'est lue très différemment selon les secteurs. Mercredi soir, le Dow Jones a perdu 1,2 %, au plus bas depuis la mi-juin, entraîné par les banques. Jeudi, la technologie a repris 2,2 % et les semi-conducteurs plus de 3 %, portés par l'annonce d'un grand fabricant de puces qui dit s'attendre à doubler ses volumes l'an prochain — un chiffre qu'il ne publie pas, ce qui rend la promesse aussi spectaculaire qu'invérifiable. La meilleure performance de l'indice ce jour-là a été celle d'un fabricant de groupes électrogènes, en hausse de plus de 18 % après un contrat de 2,4 milliards de dollars pour alimenter des centres de données en secours. Il y a quelque chose de révélateur dans le fait que la façon la plus rentable de jouer l'intelligence artificielle cette semaine ait été de vendre des moteurs diesel.
Techniquement, le S&P 500 aligne sa sixième semaine de stabilisation, avec une volatilité très faible, juste au-dessus de son ancienne résistance devenue support. C'est ainsi que progressent les marchés haussiers : par paliers lents, en escalier, avec des corrections plus rapides. Le support hebdomadaire à surveiller se situe autour de 7 580 points : tant qu'il tient, aucun signal baissier. Le Nasdaq 100 se comprime lui aussi sous son pivot ; une cassure simultanée de ce pivot et d'un nouveau record sur le S&P 500 serait un signal de reprise pour l'ensemble du marché américain. Le VIX, à 14,81, n'exprime aucune inquiétude.
Avant mercredi, le S&P 500 venait d'enchaîner 56 séances sans perdre plus de 1 % en une journée, et n'avait plus perdu 3 % en une séance depuis 17 mois, pendant lesquels il a pris 44 %. Dans le même temps, la dette sur marge des particuliers atteint un record de 4,5 % du PIB américain, plus haut qu'au sommet de la bulle internet. Ces deux chiffres ne sont pas un signal de vente : un marché peu volatil peut le rester longtemps. Mais ils décrivent un marché où beaucoup d'acteurs sont positionnés dans le même sens, avec de l'argent emprunté, au moment où la Fed ouvre un cycle de hausse sans en annoncer la fin. C'est précisément la configuration où une mauvaise surprise se transforme en mouvement brutal, parce que les ventes forcées s'ajoutent aux ventes volontaires.
En Europe, la semaine a été plus nettement négative : le DAX recule d'environ 1 % à 25 304 points et le CAC 40 de 1,4 % à 8 065 points. L'indice parisien passe une deuxième semaine sous son ancien pivot, ce qui le rend plus fragile que son voisin allemand, dont la structure de fond reste haussière. Aucun des deux ne sort pour l'instant de son canal de long terme.
Bitcoin s'échange à 81 309 $ samedi, en hausse de 5,1 % sur la semaine, au-dessus du seuil de 80 500 $ qui l'avait rejeté il y a sept jours — un franchissement qui reste à valider par la clôture hebdomadaire de dimanche soir.
La semaine dernière, je notais l'échec du test de la moyenne à 50 semaines et je fixais une condition simple : une clôture hebdomadaire au-dessus de 80 500 $ avant de changer de lecture. On s'en rapproche. Après un plus bas vers 75 600 $ mardi, dans le sillage de la tension sur les taux, le marché a accéléré vendredi (+5,9 %) et poursuit samedi. Ethereum progresse dans la même proportion, vers 2 640 $, et XRP autour de 1,44 $.
Ce qui m'intéresse davantage que le niveau, c'est la forme. Depuis trois à quatre semaines, les principales cryptomonnaies — et les actions liées à la blockchain — compriment leur volatilité juste sous un pivot, après une première vague de correction profonde. C'est une configuration de mise sous pression : plus la compression dure sous la résistance, plus la cassure a de chances d'être franche le jour où elle se produit. Le signal n'est pas encore donné — le pivot n'est pas cassé en clôture hebdomadaire — mais tous les actifs du secteur s'alignent sur le même schéma, ce qui est rarement un hasard.
Le garde-fou reste la moyenne mobile à 200 jours, autour de 70 000 $. Tant qu'elle tient, le point bas de 57 750 $ du 1er juillet reste le candidat le plus sérieux pour le creux du marché baissier. Je note aussi que Bitcoin a franchement surperformé l'or cette semaine, après l'avoir nettement sous-performé la précédente : il reste un actif de risque pur, qui profite des jours où les taux se détendent et souffre de ceux où ils montent.
Cette semaine a donné une réponse à la question que je posais samedi dernier. J'écrivais que la réunion de la Fed se chargerait probablement de choisir le camp à ma place. Elle l'a fait, mais pas dans le sens qu'on attendait. La décision, la conférence de presse et la réaction des taux formaient le scénario le plus défavorable possible pour l'or à court terme : une hausse, aucune visibilité sur la suite, un 2 ans qui s'envole, un 10 ans à 5 % et un dollar au-dessus de 100. Le métal a cassé son support dans la foulée, et il l'a repris en deux séances. Je n'ai pas besoin d'en savoir davantage pour considérer que la pression vendeuse s'épuise.
Sur le fond, je ne change rien. La Fed a cessé d'accuser le pétrole et reconnaît une inflation au-dessus de sa cible depuis 65 mois ; ses propres membres ne la voient pas revenir à 2 % avant 2029. Les bons du Trésor viennent de signer leur pire série sur cinq ans depuis 1900. La dette sur marge est à un record historique. Trois banques centrales durcissent pour trois raisons différentes. Ce n'est pas un environnement de stabilité monétaire, c'est un environnement où la valeur de la monnaie elle-même est discutée, et c'est celui dans lequel l'or a historiquement le mieux joué son rôle, même si le chemin passe par des semaines comme les trois qui viennent de s'écouler.
Concrètement, je fais évoluer mon cadre. Le niveau de 4 291 $ n'est plus mon invalidation : c'est désormais une zone que le prix doit tenir en clôture pour valider le faux départ. Mon invalidation descend à 4 234 $, le plus bas de mercredi. Au-dessus, le premier test est à 4 399 $, puis la zone 4 438-4 443 $, et surtout la moyenne à 50 semaines vers 4 461 $ : une clôture hebdomadaire au-dessus de ce niveau ferait basculer la structure de moyen terme en faveur des acheteurs. Je n'achète pas le milieu du range, j'attends une réaction sur les niveaux identifiés, et je définis toujours mon invalidation avant d'entrer. Le rendez-vous macro de la semaine sera l'inflation mesurée par les dépenses de consommation, fin septembre : après une Fed qui a déclaré l'inflation domestique, c'est le chiffre qu'elle regardera en premier.
Analyse à but pédagogique — ne constitue pas un conseil en investissement. Voir l'avertissement sur les risques.
Rejoignez la communauté et suivez, en direct, comment on décide.