
Blog · Analyse hebdomadaire · Samedi 21 novembre 2026
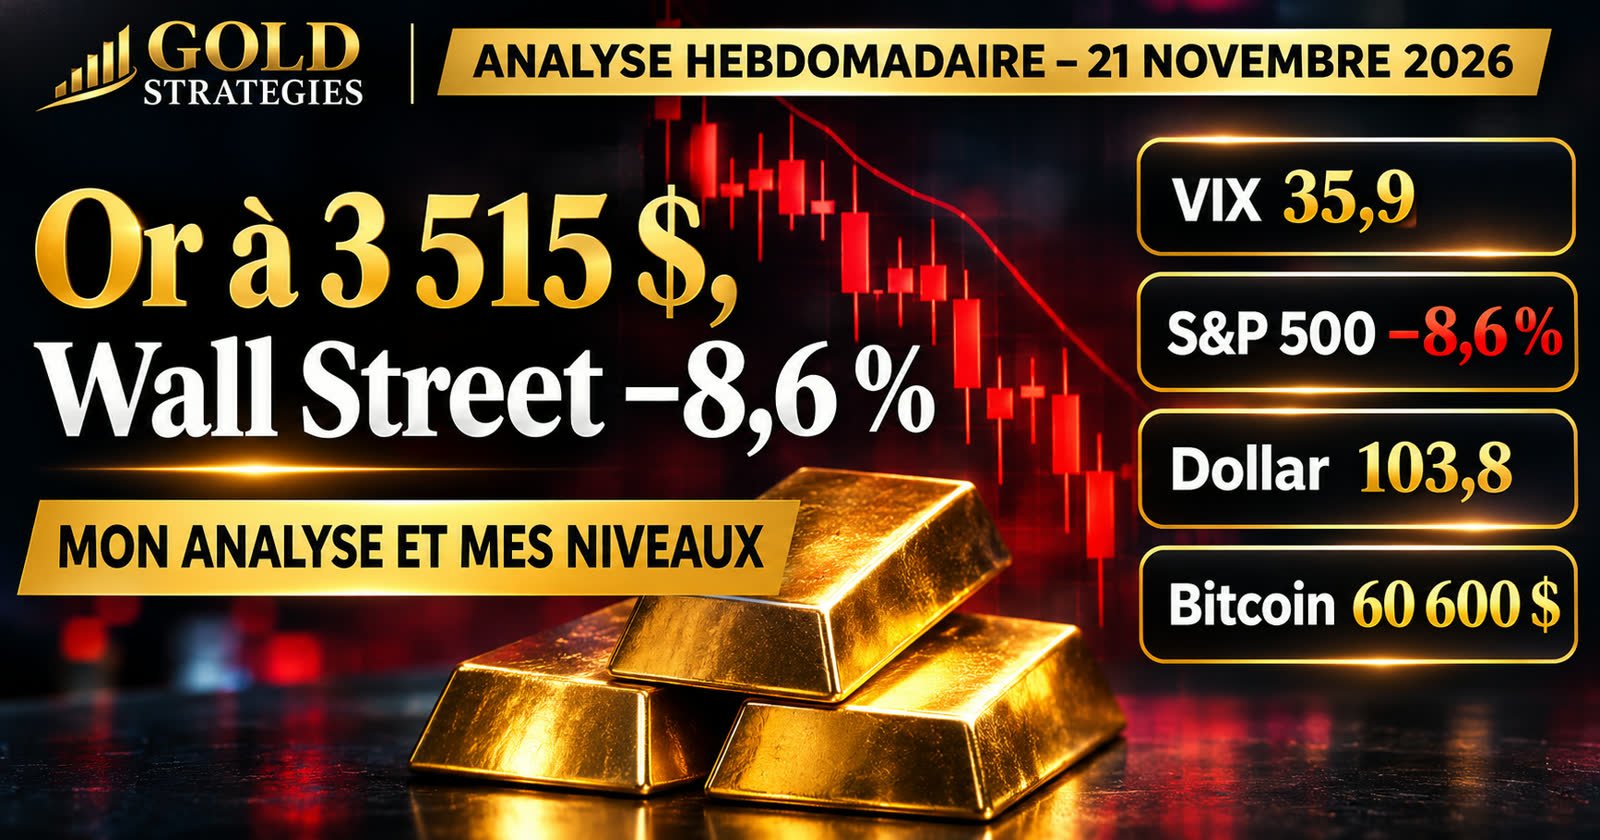
Il y a des semaines où l'on discute de nuances, et des semaines où le marché tranche. Celle-ci appartient à la seconde catégorie. En cinq séances, l'or a perdu 9,5 %, le S&P 500 8,6 %, le Nasdaq 10 %, le baril de WTI 5 %, et l'indice de la peur a presque doublé pour s'établir à 36. Quand toutes les classes d'actifs lâchent en même temps, ce n'est plus un secteur qui corrige : c'est la liquidité qui se retire.
Je le répète depuis plusieurs semaines : l'angle mort de ce marché, c'est le dollar. Tant que tout montait ensemble, la contradiction était tenable. Elle ne l'est plus. Ce samedi, j'ai pris de la hauteur sur les unités de temps larges, hebdomadaire et mensuel, pour déterminer où nous en sommes réellement dans le cycle, quels supports et quelles résistances comptent, et ce qui nous attend sur les semaines à venir.
Le constat est sévère, mais je préfère une lecture lucide à un récit rassurant. Je vous donne mes chiffres, mes niveaux et, surtout, ma façon de lire un marché qui change de régime.
Le VIX est passé de 19 à près de 36 en une semaine : le marché n'achète plus la baisse, il la subit.
Regardons la séquence. Vendredi dernier, le S&P 500 clôturait à 7 562. Lundi et mardi, l'érosion reste ordonnée. Mercredi, la pression s'installe. Jeudi, le Dow Jones lâche plus de 1 100 points en une séance, le Nasdaq abandonne 2,25 % et le S&P 500 s'éloigne un peu plus de sa moyenne mobile à 200 jours. Vendredi, la séance est encore plus lourde : le S&P perd près de 4 % à 6 910, le Nasdaq 5,3 %, et le VIX bondit à 35,9. Ce n'est pas une correction technique ordinaire.
Ce qui me frappe, c'est la corrélation. Les indices américains sortent de leur tendance haussière. L'or est installé en marché baissier. Les cryptomonnaies sont repartis à la baisse. Les matières premières viennent de casser leur ligne de tendance. Les obligations d'État à long terme ne sont pas un refuge. Quand il ne reste que le dollar en liquidités, on ne parle plus de rotation sectorielle : on parle d'un mouvement de défiance généralisé, comparable dans sa forme à ce que les marchés ont connu lors des grandes crises passées.
Je ne dis pas que tout s'effondre demain. Je dis que le régime de marché vient de changer : on quitte la phase où chaque creux est acheté pour entrer dans une phase où la volatilité dicte la direction. Et dans ce type de régime, la discipline de gestion du risque compte plus que la qualité de l'analyse.
Le 10 ans américain, à 5,15 % vendredi dernier, recule à 4,91 % : la fuite vers la qualité a fait baisser le taux, mais le problème de fond reste l'inflation.
En début de semaine, le rendement à 10 ans se tenait au-dessus de 5,1 %. Le marché voyait alors une probabilité écrasante, de l'ordre de 96 %, d'une hausse des taux directeurs en décembre, et certains membres de la Fed évoquaient jusqu'à quatre relèvements d'ici le printemps, quand les marchés n'en attendaient que trois. Nous sommes donc dans un cycle où la banque centrale doit resserrer alors que les actifs risqués s'effondrent : c'est exactement la configuration que redoutent les investisseurs.
La baisse du 10 ans vendredi, de 5,15 % à 4,91 % sur la semaine, ne doit pas être lue comme une bonne nouvelle. C'est le réflexe classique d'un marché en panique, qui achète de la dette d'État pour se protéger. Les échéances courtes, elles, restent très attractives : environ 4,24 % à 3 mois et 4,6 % à 1 an. Pourquoi prendre le risque de la volatilité sur les actions ou sur l'or quand le cash en dollars rémunère de la sorte ? Voilà précisément ce qui nourrit le mouvement vers le billet vert.
Ce que je surveille désormais : la réunion de décembre, et la capacité de la Fed à maintenir un discours de fermeté face à des marchés actions qui perdent 10 % en une semaine. Si elle cède, le dollar peut corriger ; si elle tient, la pression continue.
Une introduction en bourse record, 81 milliards de dollars levés, et un marché qui vend quand même : le message est clair, ce n'est plus la qualité des chiffres qui compte, c'est le prix du capital.
Jeudi, la plus grosse introduction en bourse de l'histoire a eu lieu : près de 81 milliards de dollars levés, un premier cours en hausse de 34 % sur le prix d'émission, et une valorisation qui flirtait avec les 2 000 milliards. Dans le même temps, le reste du marché plongeait. Le Nasdaq, qui gagnait plus de 2 % au matin, a terminé en baisse de plus de 2 % : un aller-retour de plus de 4 points dans la même séance.
Plusieurs mécanismes se superposent. D'abord, souscrire une telle opération exige de la liquidité : une partie vient de la vente d'autres valeurs technologiques. Ensuite, le vieux réflexe de Wall Street, acheter la rumeur et vendre l'événement. Enfin, la question qui revient chaque matin depuis le début du mois : qui financera les centres de données ? On parle d'environ 1 100 milliards de dollars à trouver en 2027, et le double en 2029. Même les résultats du principal fabricant de puces, avec un chiffre d'affaires de 115,8 milliards, en hausse de plus de 100 % et bien au-dessus des attentes, n'ont pas empêché le titre de reculer à 155 $ contre plus de 240 $ en octobre.
Le rappel historique est utile : lors des grandes révolutions technologiques, les entreprises qui financent les infrastructures à coups de dettes massives ne sont pas toujours celles qui en récoltent les fruits. Les rails, la fibre optique : ce sont souvent les acteurs qui arrivent ensuite, avec peu d'investissements, qui profitent des infrastructures. Je ne prétends pas que l'IA suivra le même chemin, je constate seulement que le marché commence à se poser la question, et qu'un marché qui se pose cette question ne paie plus les multiples d'hier.
Le volume de dette à émettre pour financer les infrastructures d'IA, en pleine phase de hausse des taux, est le facteur de risque que je suis de plus près. Si les émissions se heurtent à un marché fermé, la correction des valeurs technologiques peut se prolonger bien au-delà des niveaux actuels.
Le WTI recule de 5 % à 84 $ et le Brent à 92,6 $ : le pétrole résiste mieux que le reste, mais le panier de matières premières vient de casser sa ligne de tendance.
Sur le pétrole, la situation géopolitique reste tendue mais le prix est resté sous contrôle. Le trafic maritime à travers le détroit d'Ormuz ne représente plus que 10 à 15 % du niveau d'avant-guerre, mais les exportations des pays du Golfe sont revenues à environ 80 % de leur niveau d'avant le 28 février, grâce aux routes alternatives. C'est la raison pour laquelle le baril n'a jamais franchi durablement les 100 $ ces dernières semaines. Autre signal : les positions acheteuses des gérants institutionnels ont été réduites, l'équilibre entre acheteurs et vendeurs est revenu.
Techniquement, le WTI évolue sous les 90 $ et teste le bas de sa zone de consolidation vers 81-84 $. Tant que le baril reste sous 100 $, le risque inflationniste d'origine énergétique reste contenu. Une cassure sous 80 $ ouvrirait en revanche un scénario de contraction de la demande, celui dans lequel le pétrole ne baisse plus parce que l'offre est abondante mais parce que l'économie ralentit.
Le plus important concerne le panier global de matières premières : il a cassé cette semaine la ligne de tendance qui soutenait le cycle inflationniste depuis plusieurs mois. Une semaine ne suffit pas à valider un signal. Si les deux ou trois prochaines semaines se déroulent sous cette ligne, je considérerai que le mouvement est terminé. Et dans ce cas, l'argument qui consistait à dire « les matières premières protègent » ne tiendra plus.
L'or perd 9,5 % sur la semaine à 3 515 $, casse le double plancher que je suivais et s'installe dans un marché baissier confirmé.
La semaine dernière, je décrivais l'or à 3 884 $ comme un « juge qui demande un supplément d'enquête » : le double plancher des 3 850-3 900 $ tenait, mais tout reposait sur la suite. La suite est tombée. Mercredi, le métal cède 3,2 %, jeudi encore 1,5 %, puis vendredi la chute devient brutale : −4,6 % sur la séance pour finir à 3 515 $, un plus bas sur douze mois, à 37 % sous le sommet des douze derniers mois. L'argent, plus nerveux, plonge de 16 % à 41 $.
Ce que cette cassure change : la zone 3 850-3 900 $ n'est plus un plancher mais une résistance. Elle sera le premier test en cas de rebond. Plus haut, la ligne de tendance descendante tracée depuis le sommet décide du statut du marché : tant que le prix évolue en dessous, je reste dans un marché baissier, avec une volatilité qui s'exprime davantage vers le bas que dans un simple ping-pong horizontal. Plus bas, il n'y a plus de support structurel lisible sur douze mois : 3 500 $ est un niveau psychologique, au-delà je n'ai pas de plancher fiable à proposer et je ne veux pas en inventer.
Pourquoi l'or baisse-t-il alors que tout le monde cherche un refuge ? Parce que le vrai refuge, cette semaine, c'est le dollar en cash. La hausse du dollar, la hausse des taux et la liquidation forcée des positions pour couvrir des pertes ailleurs pèsent sur le métal : quand les marchés actions perdent 10 %, on vend aussi ce qui a gagné pour lever des liquidités. L'or contre euro dessine exactement la même configuration baissière.
Je ne cherche pas à attraper le fond. Ma priorité cette semaine est de lire le comportement du prix après un tel choc : un rebond sans volume vers 3 850 $ serait une opportunité de lecture, pas un signal d'achat. Si l'or reprenait de manière nette sa ligne de tendance, je reverrais ma copie.
| Actif | Situation technique | Biais |
|---|---|---|
| Or (XAU/USD) | 3 515 $, plancher 3 850-3 900 $ cassé, devenu résistance | Baissier |
| Argent | 41 $, −16 % sur la semaine, amplifie l'or | Baissier |
| Pétrole (WTI) | 84 $, sous les 100 $, test du bas de zone 81-84 $ | Neutre |
| Dollar (DXY) | 103,8, signal majeur sur le graphique mensuel | Haussier |
| EUR/USD | 1,097, sous pression face au dollar | Baissier |
| S&P 500 | 6 910, sortie de tendance haussière, support vers 6 300 | Baissier |
| Nasdaq | 22 618, cassure de la ligne de tendance et du pivot | Baissier |
| DAX / CAC 40 | 24 803 / 7 928, canaux haussiers fragilisés mais pas cassés | Neutre |
| Bitcoin | 60 600 $, canal long terme cassé, plus bas 55 600 $ | Baissier |
L'indice dollar est à 103,8 et l'EUR/USD à 1,097 : sur le graphique mensuel, le dollar est le leader de tout ce qui se passe.
Je l'écrivais déjà il y a une semaine : le dollar a lancé un signal majeur. Sur le graphique mensuel, la barre de novembre n'est pas terminée, mais la vision long terme est celle qui compte pour les trimestres à venir. Sur le graphique hebdomadaire, la dynamique s'accélère depuis deux semaines. Toutes les classes d'actifs s'emboîtent autour de ce signal : les liquidités du monde entier viennent s'investir en dollars, en bons du Trésor à très court terme, en monétaire. La rémunération est élevée, la volatilité proche de zéro. Pour un gros allocataire, le calcul est vite fait.
Mon scénario central : tant que ce mouvement dure, le potentiel de hausse du dollar reste important, de l'ordre de 20 % à l'échelle de plusieurs trimestres, et c'est précisément ce qui met les autres actifs sous pression. Idéalement pour les marchés, la hausse serait rapide et violente, un choc bref plutôt qu'une pression longue ; mais sur ces cycles, le momentum accélère souvent en fin de course. Face à l'euro, la paire recule vers 1,097, et je n'ai aucune raison de contredire cette tendance tant que le dollar reste fort.
Le S&P 500 à 6 910 et le Nasdaq à 22 618 passent d'un marché haussier à un marché en range, avec un prochain support vers 6 300 ; en Europe, les canaux haussiers tiennent encore.
Aux États-Unis, la semaine de carnage vient déclarer la fin du momentum. La ligne de tendance que le S&P 500 travaillait depuis deux semaines est cassée, comme l'était déjà celle du Nasdaq, dont la cassure du pivot horizontal avait donné le signal avec quinze jours d'avance. Au sens de l'analyse graphique, on passe d'un marché haussier à un marché de range. Avec un VIX à 36, l'amplitude des mouvements va rester forte. Le support suivant se situe sur les plus bas de douze mois, vers 6 300, soit encore environ 8 à 9 % sous le niveau actuel. C'est là que la volatilité devrait atteindre son paroxysme, et là que les vendeurs pourraient relâcher la pression.
Dans un range, ce sont les nouvelles qui pilotent la nervosité : une bonne nouvelle près du support provoque un rebond rapide vers le haut de la zone, une mauvaise près de la résistance relance la baisse. Je n'oublie pas l'agenda : les élections de mi-mandat approchent et l'histoire récente de ce marché est jalonnée de chocs politiques, des tarifs douaniers au conflit avec l'Iran. Côté résistance, la zone 7 176-7 324 (les clôtures de mercredi et jeudi) sera la première à surveiller.
En Europe, le DAX (24 803, −7,3 %) et le CAC 40 (7 928, −5,3 %) ont subi le ressac. Mais je m'impose une règle : je n'anticipe pas au-delà des signaux. Le DAX reste dans son canal haussier, tant que ce canal n'est pas cassé, je dois en tenir compte, même si je peux douter qu'il tienne si Wall Street continue de céder. Le CAC 40 suit la même logique. Les grandes erreurs d'anticipation viennent presque toujours de ceux qui veulent aller plus vite que le graphique.
Bitcoin passe de marché haussier à range puis à marché baissier en quelques semaines : à 60 600 $, le canal long terme est cassé.
Le bitcoin illustre à lui seul la vitesse du changement. Il y a un mois, il évoluait autour de 80 000 $ et retrouvait un signal haussier. Aujourd'hui il cote à 60 600 $, après un plus bas hebdomadaire à 55 600 $, et il a cassé le canal long terme qui structurait son cycle. En l'espace de trois à quatre semaines, nous sommes passés d'un marché haussier à un range, puis à un marché baissier. C'est un rythme hors norme.
Le signal de cette semaine se valide, ou non, dans les deux à trois prochaines semaines. Si le prix reste sous le canal, alors l'histoire d'un cycle haussier long est terminée pour un bon moment. Je sais que beaucoup invoqueront les fondamentaux et les récits d'adoption : je préfère m'en tenir aux signaux. Ce qui m'importe, c'est que le retrait de liquidités observé sur le bitcoin se retrouve désormais sur toutes les autres classes d'actifs, ce qui est précisément la signature d'un mouvement global et non d'un problème propre à la crypto.
Je lis cette semaine comme un changement de régime. Le dollar est le chef d'orchestre, les taux restent élevés, et les actifs qui ont le plus monté sont ceux qui servent de source de liquidité quand il faut vendre. L'or, les indices américains et le bitcoin sont désormais tous les trois sous leurs tendances de référence. Je n'en tire pas une prédiction de crise, mais une conséquence pratique : la prudence prime sur la conviction, et la taille de position sur l'ambition de gain.
Pour les semaines à venir, je m'en tiens à des règles simples : attendre que les signaux se valident sur une à deux semaines avant de changer de lecture, regarder où se trouvent les résistances (3 850-3 900 $ sur l'or, 7 176-7 324 sur le S&P 500) et les supports (6 300 sur le S&P 500), et accepter que rester à l'écart soit une position. Dans un marché qui vomit tout, la patience a un rendement.
Analyse à but pédagogique — ne constitue pas un conseil en investissement. Voir l'avertissement sur les risques.
Rejoignez la communauté et suivez, en direct, comment on décide.