Blog · Analyse hebdomadaire · Samedi 31 octobre 2026
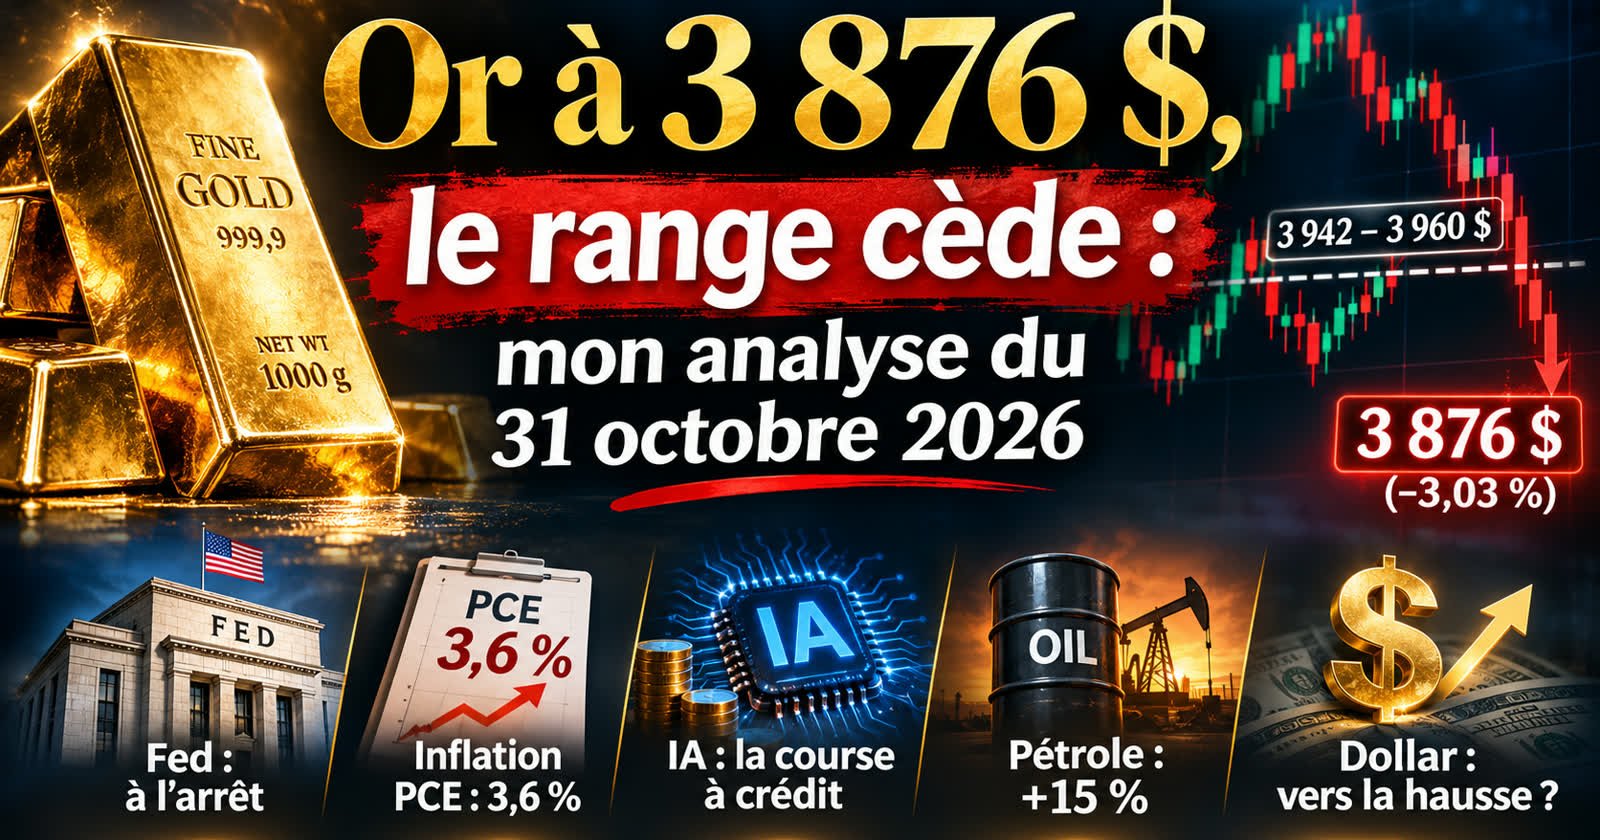
Il y a une semaine, j'écrivais ici une phrase que je n'avais jamais écrite en sept ans d'analyses sur l'or : « Si l'or clôturait une semaine sous 3 942 $, je serais obligé d'accepter une autre réalité. » Je fixais deux conditions, une clôture hebdomadaire sous ce niveau en dollars, et un signal équivalent sur l'or coté en euros. Vendredi soir, à la cloche, les deux étaient remplies. L'or termine la semaine à 3 875,91 $, à 6 $ de son plus bas de la semaine, après une séance de vendredi à −3,6 %. En euros, il clôture à 3 473 €, sa plus basse clôture hebdomadaire des six derniers mois.
Le plus frappant, c'est que presque personne n'en parle. Cette semaine, tous les regards étaient ailleurs : sur le piratage d'une grande plateforme d'échange de cryptomonnaies qui a fait plonger Bitcoin, et surtout sur l'addition de l'intelligence artificielle. Les quatre plus gros investisseurs du secteur ont dépensé à eux seuls plus de 200 milliards de dollars en un trimestre, environ 25 000 dollars par seconde. Le marché a lu le bas du ticket : la maison mère du premier moteur de recherche signe sa pire séance depuis son introduction en Bourse en 2004, le plus vieux fabricant américain de processeurs perd 29 % en une journée, sa pire séance depuis au moins 1980. Pendant ce temps, quatre pétroliers sautaient sur des mines dans le détroit d'Ormuz, le gaz européen repassait au-dessus de 100 € pour la première fois depuis 2022, et la présidente de la Banque centrale européenne annonçait son départ.
Je vais donc faire ce que j'avais annoncé : dire sans détour ce que dit le graphique, même quand il contredit ce que j'ai défendu pendant des années. L'or vient d'envoyer un signal de début de marché baissier. Ce n'est pas encore une certitude, il doit se confirmer dans les deux à trois semaines qui viennent. Mais c'est la première fois depuis très longtemps que ce signal apparaît, et le négliger serait la pire erreur possible.
Les quatre plus gros investisseurs de l'intelligence artificielle ont dépensé plus de 200 milliards de dollars en un seul trimestre, et pour la première fois, ils commencent à emprunter et à émettre des actions pour suivre la course.
La semaine dernière, j'expliquais que le prêteur avait lu la dernière page du bilan. Cette semaine, les comptes des géants du secteur lui ont donné raison. Pendant trois ans, la course à l'intelligence artificielle s'est payée cash, avec l'argent que ces machines à profits produisaient chaque trimestre. Désormais, elle commence à se payer à crédit. La maison mère du premier moteur de recherche a dû puiser environ 9 milliards de dollars dans sa trésorerie pour financer ses investissements : son action perd 12 % jeudi. Le numéro un du commerce en ligne voit ses ventes d'informatique à distance bondir de 39 %, mais la facture dépasse les revenus et le groupe doit emprunter. Le premier éditeur de logiciels du monde, qui a pourtant publié de bons chiffres, s'apprête à lever environ 25 milliards de dollars sur le marché obligataire, sa première grosse émission depuis plus de neuf ans. Et le géant des réseaux sociaux veut lever jusqu'à 95 milliards de dollars en émettant de nouvelles actions.
Je veux insister sur ce dernier point, parce qu'il change la mécanique du marché. Ces sociétés étaient, il y a encore peu, les plus gros acheteurs de leurs propres actions sur la planète : elles rachetaient leurs titres par dizaines de milliards chaque année. Cette semaine, une partie de ces acheteurs est devenue vendeuse. Émettre de nouvelles actions, c'est découper le même gâteau en plus de parts : chaque action existante représente un morceau plus petit de la même entreprise. Cela ne vaut le coup que si l'argent levé sert à faire un gâteau beaucoup plus gros. C'est exactement le pari en cours, et il coûtera cher : les investissements liés à l'intelligence artificielle de cette seule année devraient à peu près égaler tout ce que ces groupes ont dépensé depuis novembre 2022, et l'on parle de plus de 1 000 milliards de dollars pour l'an prochain.
Le marché, lui, a changé de question. Annoncer des dépenses et voir son action monter, cela ne fonctionne plus. Ce qu'il demande maintenant, c'est avec quel argent on paie, et quand on rembourse. Les écarts de crédit des entreprises liées au secteur continuent de s'élargir, et le prix de l'assurance contre leur défaut grimpe. Ce n'est pas encore une alerte, c'est un frémissement, mais c'est le genre de frémissement que personne ne regarde jusqu'au jour où l'on ne regarde plus que lui. Le Nasdaq 100 se retrouve environ 9 % sous son record du 6 octobre, et l'indice des semi-conducteurs près de 27 % sous ses sommets de juin : il est en marché baissier.
La Fed maintient ses taux entre 3,75 % et 4 % alors que l'inflation PCE monte à 3,6 % et que la croissance accélère à 3,4 % ; la BCE reste à 2,5 % avec une inflation de 3,8 %, et la Banque du Japon déclare sa cible d'inflation atteinte.
Mercredi, la Fed n'a pas bougé, après avoir relevé ses taux en septembre. Son président a pourtant livré une phrase qui mérite qu'on s'y arrête : il juge l'inflation trop élevée, mais refuse de qualifier les conditions financières de restrictives. Dans le manuel, la suite logique s'appelle une hausse des taux. Elle n'est pas venue, et je ne crois pas me tromper en disant que tout le monde attendait autre chose : les élections de mi-mandat de mardi. Le lendemain, deux chiffres ont enfoncé le clou. La croissance américaine du troisième trimestre accélère à 3,4 %, et l'indice d'inflation préféré de la Fed monte à 3,6 % sur un an ; l'inflation à la consommation tourne, elle, à 3,7 %. Une économie qui tourne à plein régime, des prix qui accélèrent et une banque centrale qui reste les bras croisés : dans les années 1970, cette combinaison a très mal fini. Le marché continue d'ailleurs de parier sur une hausse en décembre. La Fed n'a pas renoncé, elle a reporté.
Jeudi, la BCE a fait de même : taux de dépôt maintenu à 2,5 %, à l'unanimité, alors que l'inflation de la zone euro tournait à 3,8 % en septembre. Et vendredi, la Banque du Japon a laissé ses taux inchangés, mais a affirmé pour la première fois que sa cible d'inflation était atteinte, plus de treize ans après l'avoir fixée. C'est, à mes yeux, la nouvelle la plus sous-estimée de la semaine. Pendant des années, le monde entier a emprunté des yens presque gratuits pour les placer ailleurs. Le jour où le Japon dit « mission accomplie », ce crédit gratuit va devenir payant. En août 2024, une simple hausse des taux japonais avait suffi à faire plonger la Bourse de Tokyo de 12 % en une séance. Ce n'est pas pour aujourd'hui, mais c'est un risque de liquidité de plus dans un paysage qui n'en manque pas.
Côté obligations, le paradoxe de la semaine dernière se prolonge. Le 10 ans américain termine à 4,93 %, en baisse de 7 points de base, alors qu'il avait touché 5,35 % début octobre. Sur la même période, l'inflation a monté et le pétrole a pris 15 %. Normalement, les taux longs devraient monter ; ils baissent. Je n'y vois pas le signe d'une inflation maîtrisée, plutôt celui d'un marché obligataire qui commence à craindre davantage le ralentissement que l'inflation. En Europe, le 10 ans français termine à 4,97 % et l'allemand à 3,32 % : l'écart reste proche de 1,65 point, après avoir touché la semaine dernière un niveau inédit depuis 2011. Je garde mon cadre : dans un cycle inflationniste durable, ce sont les obligations à très court terme qui offrent le meilleur couple rendement-volatilité, pas les obligations longues.
Le WTI termine à 102,94 $ et gagne environ 15 % sur le mois d'octobre ; le contrat Brent qui expirait vendredi a fini vers 117,6 $, au plus haut depuis début mai, avant le passage à l'échéance suivante, cotée 113,41 $.
Pendant que les marchés regardaient les comptes de la tech, le Moyen-Orient a fait sa semaine dans l'indifférence générale. Lundi, des émissaires de trois puissances régionales se rendent à Téhéran pour tenter d'empêcher un retour des affrontements, ce qui revient à dire que tout le monde s'attend à ce que cela reparte. Mercredi, Washington aurait demandé à plusieurs pays du Golfe de se préparer à une campagne de frappes contre l'Iran, courte et intense, mais après les élections. Le même jour, le gaz européen passe au-dessus de 100 € le mégawattheure pour la première fois depuis 2022, avec des stocks bas à l'approche de l'hiver. Jeudi, quatre pétroliers prennent feu après avoir heurté des mines dans le détroit d'Ormuz, un détroit que Washington assurait avoir « en grande partie » déminé. Vendredi, l'Ukraine reprend ses frappes sur les raffineries russes.
Je précise un point technique, parce que les chiffres du Brent vont paraître contradictoires. Le contrat de décembre est arrivé à échéance vendredi soir, et la cotation continue a basculé sur l'échéance suivante, nettement moins chère : 113,41 $ contre environ 117,6 $ pour le contrat qui expirait. La « baisse » de 3,4 % affichée par les graphiques continus est donc largement mécanique. Le prix réel du baril n'a pas reculé, il reste au plus haut depuis le printemps. Un baril à 117 $, c'est un litre de brut, avant raffinage, transport et taxes, autour de 74 centimes.
Graphiquement, je ne vois rien qui casse le cycle. L'indice général des matières premières stabilise cette semaine, mais son élan reste intact tant qu'il évolue au-dessus de son support oblique : nous sommes dans la deuxième grande jambe de hausse d'un cycle inflationniste commencé en 2020. Le pétrole a fait une petite mèche à un nouveau plus haut historique pour le fonds coté qui le réplique. Les métaux industriels stabilisent depuis quatre semaines, dans une structure qui ressemble à une figure de continuation. Les matières premières agricoles ont nettement baissé, mais arrivent sur la base de leur grand canal haussier, une ancienne résistance devenue support : c'est typiquement le genre de zone où le rapport entre le risque et le gain potentiel devient intéressant. Je garde un biais haussier sur l'énergie et sur l'ensemble des matières premières. C'est important pour comprendre l'or : la baisse du métal jaune n'est pas un signal de fin du cycle inflationniste. C'est un signal sur l'or lui-même.
L'or clôture la semaine à 3 875,91 $, en baisse de 3,03 %, sous la base du range 3 942-3 960 $ défendue depuis juin ; l'or en euros confirme avec une clôture à 3 473 €, la plus basse depuis six mois.
La semaine avait pourtant commencé comme je l'envisageais. Le métal ouvre lundi à 3 998,95 $, rebondit depuis la zone de support et remonte jusqu'à 4 082,73 $ mardi, au contact de l'ancien double plancher 4 066-4 074 $, devenu plafond. C'était exactement le premier test que j'avais désigné. Il a échoué. Mercredi et jeudi, l'or recule vers 4 020 $. Vendredi, il ouvre à 4 023 $ et s'effondre de 3,62 % dans la journée, pour terminer à 3 875,91 $, à moins de 6 $ de son plus bas, 3 870,20 $. Une clôture aussi proche du plus bas n'est jamais anodine : elle montre que personne n'est venu défendre le prix en fin de semaine. L'argent a fait bien pire, −8,8 % à 49,11 $, sous la barre symbolique des 50 $, et le rapport or/argent monte à 79. Sur le mois d'octobre, l'or perd 6,8 %.
Pourquoi est-ce si important ? Parce qu'en analyse graphique, un range n'existe que tant que son support existe. Depuis le record de fin janvier, au-delà de 5 000 $, l'or était passé d'un marché haussier à un marché en range. J'en ai donné les bornes ici à de nombreuses reprises, et la base était précise : 3 959,26 $ la semaine du 22 juin, 3 942,79 $ celle du 29 juin, 3 959,70 $ celle du 13 juillet. Ce support a été travaillé plusieurs fois sans jamais céder en clôture hebdomadaire. Cette semaine, pour la première fois, l'or clôture nettement en dessous, 67 $ sous 3 942 $. À partir du moment où le support n'existe plus, on ne parle plus de latéralisation : on bascule dans une dynamique potentiellement baissière.
J'avais posé une deuxième condition, et je dois être honnête sur la manière dont elle s'est remplie. La semaine dernière, j'estimais que l'or coté en euros restait loin de son propre support. En clôture hebdomadaire, ce n'est plus vrai. Il termine à 3 473 €, en baisse de 2,6 %, sous la plus basse clôture de ses vingt-cinq dernières semaines, qui se situait autour de 3 508 €. Le signal apparaît donc dans les deux devises, et c'est précisément ce double signal qui me fait changer de lecture. Une cassure en dollars seuls peut s'expliquer par la force du dollar ; une cassure en dollars et en euros, la même semaine, dit que des liquidités sortent du métal lui-même.
Marché baissier ne veut pas dire que l'or va effacer toute sa hausse. Cela veut dire que j'entre dans une séquence où, selon moi, les liquidités se désinvestissent de cette classe d'actifs pour aller s'investir ailleurs : en priorité dans les obligations d'État à courte échéance, qui rapportent bien et bougent peu pendant les cycles inflationnistes, et dans les matières premières. Les explications de la semaine vont dans ce sens. Avec des taux qui restent élevés et une Fed qui parle encore de hausse en décembre, de moins en moins d'investisseurs ont envie de détenir un actif qui ne rapporte rien. Et ce scénario trouve enfin une cohérence avec ma vision de fond sur le dollar, que je détaille plus bas. Historiquement, détenir de l'or est rentable quand le dollar baisse ; quand le dollar se met à monter de façon durable, les positions acheteuses sur l'or ne sont pas celles qui produisent les belles tendances.
Je reste prudent sur un point : un signal se confirme ou s'invalide. Il faut maintenant que l'or continue d'évoluer sous 3 942 $ pendant deux à trois semaines. Un retour rapide et une clôture hebdomadaire au-dessus de la zone 3 942-3 960 $ ferait de cette semaine un simple faux départ, un piège vendeur sous un support évident, et je le dirais. En attendant, l'ancien support devient la première résistance. Mon indicateur de tendance va dans le même sens : son pivot se situe à 4 066,50 $, exactement sur l'ancien double plancher, et le prix évolue désormais plus de 190 $ en dessous.
Les niveaux que je surveille. En support : 3 870 $, le plus bas de la semaine, puis 3 730 $, le prochain niveau horizontal de mon indicateur, et 3 553 $ plus bas. En résistance : la zone 3 942-3 960 $, ancienne base du range, désormais plafond ; puis 3 991 $ et la barre des 4 000 $ ; enfin 4 066 $, pivot de tendance et ancien double plancher. Tant que le prix reste sous 3 960 $ en clôture hebdomadaire, je lis tout rebond comme un retour vers l'ancien support, pas comme une reprise. Pour l'argent, la cassure de 50 $ le fait sortir par le bas de son range de 50-70 $ : je le laisse de côté tant qu'il n'a pas retrouvé ce seuil.
| Actif | Clôture hebdo | Situation technique | Biais |
|---|---|---|---|
| Or (XAU/USD) | 3 875,91 $ (−3,03 %) | Clôture hebdomadaire sous la base du range 3 942-3 960 $ ; plus bas 3 870,20 $ ; pivot de tendance à 4 066,50 $ | Baissier, à confirmer sur 2-3 semaines |
| Or en euros (XAU/EUR) | 3 473 € (−2,6 %) | Plus basse clôture hebdomadaire des six derniers mois ; confirme le signal en dollars | Baissier, à confirmer |
| Argent (XAG/USD) | 49,11 $ (−8,8 %) | Sortie par le bas du range 50-70 $ ; ratio or/argent à 79 | Baissier |
| Pétrole (WTI) | 102,94 $ (−0,5 %) | +15 % sur octobre ; au-dessus de 100 $ ; record historique du fonds coté pétrole | Haussier |
| Pétrole (Brent continu) | 113,41 $ (−3,4 %) | Baisse liée au changement d'échéance ; contrat expiré vers 117,6 $, plus haut depuis début mai | Haussier |
| Matières premières | Stabilisation | Au-dessus du support oblique ; deuxième jambe haussière du cycle | Haussier |
| 10 ans US | 4,93 % (−7 pb) | 5,35 % début octobre ; baisse malgré l'inflation, crainte de ralentissement | Neutre à court terme |
| 10 ans France | 4,97 % (−4 pb) | Écart avec l'Allemagne vers 1,65 point, proche du plus haut depuis 2011 | Sous tension |
| Dollar (DXY) | 101,96 (+0,2 %) | Figure de retournement en bas du canal haussier mensuel ; volatilité qui se resserre contre un pivot | Haussier de fond |
| EUR/USD | 1,1157 (−0,4 %) | Sous sa figure de retournement cassée ; cycle de baisse face au dollar | Baissier |
| S&P 500 | 7 580 (−0,6 %) | Troisième semaine de baisse ; deuxième creux de consolidation dans le canal haussier | Neutre, fond haussier |
| Nasdaq 100 | 28 385 (−2,0 %) | Environ 9 % sous son record du 6 octobre ; arrivée sur une zone de support | Neutre, fond haussier |
| DAX | 25 818 (+2,5 %) | Séquence de rebond depuis le premier creux d'un grand triangle | Haussier à court terme |
| CAC 40 | 7 969 (+2,4 %) | Double creux contre le pivot ; cassure à confirmer | Neutre à haussier |
| Bitcoin | ≈ 77 960 $ (−2,7 %) | Semaine non close ; plus bas à 76 326 $ ; petit canal haussier encore respecté | Neutre à haussier |
L'indice dollar termine à 101,96, en hausse de 0,2 %, après une figure de retournement au bas de son canal haussier de long terme ; l'euro recule de 0,4 % à 1,1157 face au dollar.
Pendant des trimestres, on m'a demandé comment je pouvais être à la fois haussier sur l'or et sur le dollar. Je répondais que les deux visions pouvaient coexister parce qu'elles ne portent pas sur les mêmes cycles : le dollar a des cycles très longs, l'or des cycles plus courts, les cryptomonnaies des cycles plus courts encore. Cette semaine, la contradiction se résout. L'or sort de sa vision haussière, le dollar la conserve. Et historiquement, un dollar fort s'accompagne le plus souvent d'un or faible : nous entrons, enfin, dans ce schéma classique.
Sur le graphique mensuel, le dollar face à un panier de devises évolue dans un canal haussier de long terme, avec beaucoup de volatilité à l'intérieur. Il vient d'effectuer une figure de retournement au fond de ce canal, et il a devant lui beaucoup d'espace pour exprimer un rebond. En hebdomadaire, il est contre un petit pivot, avec une volatilité qui se resserre depuis deux ou trois semaines, entre 101,54 et 102,49 cette semaine. La logique de continuation serait d'aller chercher d'abord le milieu du canal, de consolider longuement, puis éventuellement d'accélérer au cours des prochaines années. Je ne change pas cette vision, que je maintiens depuis longtemps.
L'euro raconte la même histoire, à l'envers. Depuis qu'il a cassé sa figure de retournement et qu'il s'est maintenu en dessous, sa dynamique est celle d'un affaiblissement face au dollar. Il termine à 1,1157 après un plus bas à 1,1104. Je vois un effet secondaire intéressant : un euro plus faible aide les entreprises européennes qui exportent, et cela peut attirer des capitaux vers les Bourses européennes dans les semaines qui viennent. Ce n'est probablement pas un hasard si le DAX et le CAC 40 ont progressé de près de 2,5 % pendant que Wall Street reculait. Il reste un risque spécifique à surveiller : l'écart de taux entre Paris et Berlin. S'il repart vers ses records, la BCE, qui doit trouver un nouveau président, devra le faire beaucoup plus vite que prévu.
Le S&P 500 recule de 0,6 % à 7 580 points et le Nasdaq 100 de 2,0 % à 28 385, pour leur troisième semaine de baisse ; en Europe, le DAX gagne 2,5 % et le CAC 40 2,4 %.
Le chiffre le plus important du mois d'octobre ne figure pas dans les titres. Le S&P 500 termine le mois en léger recul, mais environ trois quarts des sociétés de l'indice ont monté. Sa version équipondérée, où chaque société pèse le même poids, gagne environ 5,5 % sur le mois. Autrement dit, ce n'est pas le marché qui a baissé : ce sont les dix plus grosses capitalisations, qui pèsent à elles seules plus de 40 % de l'indice, qui ont reculé. Le reste de la cote s'est très bien porté, et les bénéfices américains du troisième trimestre sont en voie de progresser de plus de 30 %. Le marché ne s'effondre pas, il déménage : il quitte les tours de verre de la technologie pour s'installer dans des secteurs plus ennuyeux, mais mieux chauffés pour l'hiver. En Europe, la santé gagne 14 % sur le mois et l'agroalimentaire 12 %. L'indice suisse, porté par ses valeurs défensives, termine à un record historique.
Techniquement, je ne vois toujours pas de retournement à Wall Street. Le S&P 500 aligne sa troisième semaine de baisse, mais il construit le deuxième creux de sa consolidation à l'intérieur du canal haussier. Vendredi, il a ouvert en écart baissier avant de remonter assez haut : c'est typiquement le genre de pic de volatilité qui se produit sur les creux de consolidation. Pour inverser vraiment le scénario, il faudrait que l'indice commence à évoluer sous son canal. Le Nasdaq 100 suit la même logique et arrive sur des niveaux où les acheteurs pourraient revenir vigoureusement. En Europe, on observe un petit découplage. Le DAX entame une séquence de rebond depuis le premier creux d'un possible grand triangle de plusieurs mois. Le CAC 40 dessine un double creux et se trouve contre son pivot : la cassure de ce pivot lancerait la remontée vers le haut du range, dans une tendance de fond qui reste haussière.
Un : les taux longs baissent pendant que l'inflation monte. Le 10 ans américain passe de 5,35 % à 4,93 % en un mois, alors que l'inflation PCE atteint 3,6 % et que le pétrole prend 15 %. Quand le marché obligataire et le marché d'actions ne racontent pas la même histoire, c'est en général l'obligataire qui a raison. Deux : les plus gros acheteurs deviennent vendeurs. Les géants de la tech rachetaient leurs actions ; l'un d'eux veut maintenant en émettre pour 95 milliards de dollars. On a vu cette mécanique en 1999, quand les émissions d'actions battaient record sur record. Trois : le plus vieux fabricant américain de processeurs perd 29 % en une séance, environ 150 milliards de dollars de capitalisation, sur un ralentissement des ventes d'ordinateurs ; son concurrent direct perd 11 % le même jour. En septembre 2000, ce même groupe avait lancé un avertissement sur ses ventes de PC, et son action avait perdu plus de la moitié de sa valeur en un mois.
Je ne conclus pas à un krach. Les bénéfices progressent de plus de 30 %, la croissance américaine tourne à 3,4 %, la demande pour le cloud accélère, et la majorité des actions a monté en octobre : ce n'est pas la photographie d'un marché qui meurt. Mais la semaine qui vient est à haut risque, et c'est l'une des plus chargées de l'automne. Mardi, les élections de mi-mandat, où les marchés de paris donnent les démocrates largement gagnants à la Chambre. Une Chambre démocrate pourrait compliquer le financement d'une guerre prolongée avec l'Iran, et les frappes ont été explicitement repoussées à « après le vote ». Jeudi, la Banque d'Angleterre pourrait relever ses taux. Vendredi, les chiffres de l'emploi américain d'octobre, avec un consensus de 55 000 à 65 000 créations : c'est le seul chiffre capable de faire changer d'avis la Fed avant décembre. Et toute la semaine, les comptes des fabricants de matériel nous diront si l'addition de l'intelligence artificielle touche aussi ceux qui vendent les machines, après ceux qui les achètent.
Bitcoin se traite autour de 77 960 $ ce dimanche, en baisse de 2,7 % sur la semaine en cours, après un plus bas à 76 326 $ : le pivot de 80 500 $ a cédé, mais le petit canal haussier tient encore.
Le piratage d'une grande plateforme d'échange a fait trembler les cryptomonnaies cette semaine, et Bitcoin a perdu le support de 80 500 $ qu'il testait depuis trois semaines. La semaine dernière, j'expliquais que la dynamique comptait davantage que le niveau exact : tant que le prix reste dans le petit canal haussier tracé depuis le début du mouvement, je reste dans une logique de nouveau marché haussier. Ce marché haussier a été déclenché, selon moi, par la cassure de la résistance qui avait suivi un double creux et l'arrêt net de la ligne de tendance baissière précédente. Une dynamique ne s'inverse pas du jour au lendemain parce qu'on clôture sous un niveau, surtout sur un actif aussi volatil. Un coup de stress supplémentaire, voire une visite un peu plus bas, reste possible à court terme. C'est une sortie franche et durable du canal qui me ferait changer d'avis.
L'Ether termine autour de 2 271 $ (−2,5 %), toujours dans sa grande partie de ping-pong entre le bas et le haut de son range. Il est censé repartir vers le haut, et je vois se dessiner un possible triangle : tant que le rebond n'est pas venu, je ne sais pas où se situera exactement sa base. Une sortie par le bas invaliderait le signal de reprise, une sortie par le haut le confirmerait. Mon cadre sur Bitcoin : haussier tant que le canal tient, signal d'accélération au-dessus de 87 400 $, et passage en neutre en cas de clôture hebdomadaire hors du canal.
Cette semaine, le marché a eu peur de l'addition, pas de la guerre ni de l'inflation. L'intelligence artificielle passe du paiement comptant au crédit, la Fed laisse filer une inflation à 3,6 % en attendant les élections, la Banque du Japon annonce la fin du crédit gratuit, et le pétrole reste au plus haut depuis le printemps. Le cycle inflationniste se poursuit sur les matières premières, mais il ne profite plus à l'or. Les liquidités préfèrent désormais des actifs qui rapportent un rendement, et un dollar qui prépare sa hausse ajoute un vent contraire durable au métal.
Sur l'or, je fais ce que j'avais annoncé. Les deux conditions que j'avais posées sont remplies : clôture hebdomadaire sous 3 942 $ en dollars, et plus basse clôture en six mois en euros. Je passe d'un biais neutre dans un range à un biais baissier, à confirmer dans les deux à trois semaines. Ce n'est pas une prédiction de krach, c'est la lecture d'un signal que je n'avais pas vu depuis très longtemps. Si l'or reprend la zone 3 942-3 960 $ en clôture hebdomadaire, je reconnaîtrai un faux départ ; tant qu'il reste dessous, je ne chercherai pas à acheter les baisses.
Concrètement : je surveille un retour vers 3 942-3 960 $, ancien support devenu résistance, pour voir si les vendeurs le défendent. En dessous, 3 870 $ puis 3 730 $ sont mes prochains repères. L'invalidation de ce scénario se situe au-dessus de 3 960 $ en clôture hebdomadaire, et, plus largement, au-dessus du pivot de 4 066 $. Mes juges de la semaine : les élections de mardi et la question iranienne, les chiffres de l'emploi vendredi, et le dollar face à son pivot. Le risque d'écart à l'ouverture de dimanche soir reste élevé, dans un sens comme dans l'autre.
Analyse à but pédagogique — ne constitue pas un conseil en investissement. Voir l'avertissement sur les risques.
Rejoignez la communauté et suivez, en direct, comment on décide.