Blog · Analyse hebdomadaire · Samedi 24 octobre 2026
Mercredi soir, le propriétaire de Facebook et d'Instagram publie un trimestre meilleur que prévu : chiffre d'affaires en hausse de 26 %, prévisions relevées. Dans les échanges après la clôture, l'action prend près de 7 %. Jeudi, elle termine en baisse de 7 %. Même communiqué, mêmes chiffres, même patron. Quatorze points d'écart en une nuit. Entre les deux, quelqu'un d'autre que l'actionnaire a lu le document jusqu'au bout : le prêteur. Et en dernière page, il a trouvé trois lignes qui changent tout — des investissements relevés entre 135 et 145 milliards de dollars cette année, un flux de trésorerie disponible passé en négatif pour la première fois depuis 2012, et le besoin de lever « des centaines de milliards » sur plusieurs années.
Je commence par là parce que c'est, à mes yeux, le vrai changement de la semaine. Le Brent a gagné près de 7 % et termine à 117 $, son plus haut depuis fin avril. Le taux français à 10 ans a dépassé 5 % pour la première fois depuis 2002. Le siège du premier producteur de pétrole saoudien a été évacué, et une frappe américaine sur l'Iran a été évoquée pour ce week-end. Le marché a absorbé tout cela presque sans broncher. La seule chose qui l'a vraiment fait sursauter, c'est la dette : pour la première fois depuis le début du cycle de l'intelligence artificielle, l'histoire est passée du compte de résultats au bilan.
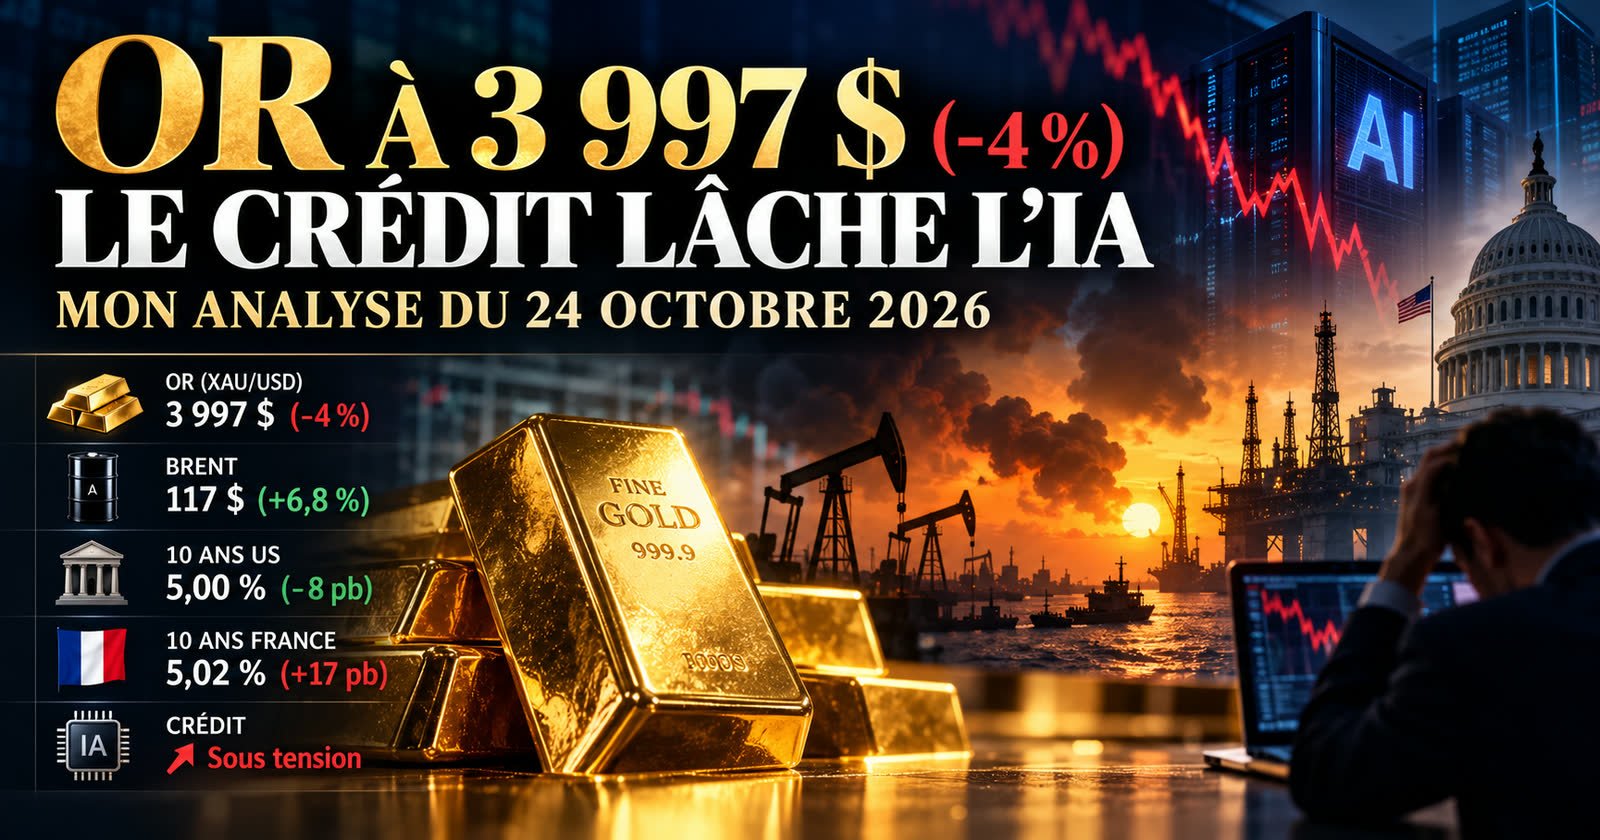
Et l'or, dans tout ça ? Il a fait l'inverse de ce que dit le manuel. En pleine escalade au Moyen-Orient, le métal refuge perd 4,05 % sur la semaine, sa plus forte baisse hebdomadaire depuis début juin. Il touche 3 975,66 $ et clôture vendredi soir à 3 997 $, sous la barre des 4 000 $ — sa plus basse clôture hebdomadaire des six derniers mois. Il arrive sur la base du range qui l'encadre depuis l'été. C'est cette zone que je veux examiner en détail, parce que la semaine qui vient peut décider si l'or reste en range… ou s'il bascule.
Les écarts de crédit mondiaux sont au plus haut depuis 17 mois et l'assurance contre un défaut du géant des réseaux sociaux bat un record, alors que ses engagements de location de serveurs et de puissance de calcul atteignent environ 825 milliards de dollars.
Pendant trois ans, l'histoire de l'intelligence artificielle a été une histoire de compte de résultats : des ventes qui montent, des marges qui explosent, et des géants qui paient tout avec leur propre trésorerie. Cette semaine, elle a changé de chapitre. Le groupe qui a déclenché la secousse a dépensé environ 35 milliards de dollars en investissements sur un seul trimestre, et son flux de trésorerie disponible — l'argent qui reste vraiment dans la caisse une fois tout payé — ressort à −2,1 milliards. Additionnés, ses engagements futurs de location de serveurs et de puissance de calcul représentent environ 825 milliards de dollars. Ce n'est pas le montant qui m'interpelle le plus, c'est la contradiction : l'entreprise la plus rentable de son secteur doit désormais emprunter pour suivre la course.
Or la dette, ce n'est pas l'actionnaire qui la juge, c'est l'obligataire. Et l'obligataire a tranché. Le coût de l'assurance contre un défaut du groupe a atteint un record historique, celui des autres géants de la technologie a monté aussi. L'indice qui mesure le risque sur la dette des entreprises américaines bien notées a touché vendredi son plus haut depuis mars. Un loueur de serveurs spécialisé dans l'intelligence artificielle a perdu 30 % en deux semaines sur des inquiétudes liées à son endettement. Le principal développeur de modèles conversationnels aurait vu sa valorisation théorique passer de plus de 1 400 à 1 250 milliards de dollars en trois jours, sans même être coté. Et en Corée, la bourse la plus exposée au cycle de la mémoire informatique a perdu 21 % sur le seul mois d'octobre.
Je retiens un mécanisme simple, que je résumerais ainsi : le taux vous dit combien coûte l'argent, l'écart de crédit vous dit combien on vous fait confiance. Cette semaine, le prix de l'argent a baissé. Le prix du doute, lui, a monté. Quand le crédit commence à faire la différence entre ceux qui ont de l'argent et ceux qui ont des projets, les marchés d'actions finissent presque toujours par suivre. Pas forcément tout de suite, et pas forcément par un krach : mais la qualité du financement redevient un critère, et c'est un changement de régime par rapport aux trois dernières années.
Le 10 ans américain clôture à 5,00 %, en baisse de 8 points de base, après avoir signé jeudi sa plus forte baisse en une séance depuis près de quatre ans ; le 10 ans français termine à 5,02 %, au-dessus du rendement américain.
Le manuel dit : pétrole en hausse, donc inflation en vue, donc banque centrale plus dure, donc rendements obligataires en hausse. Jeudi, le Brent a pris 4 %, et le rendement du 10 ans américain a fait sa plus forte chute en une séance depuis près de quatre ans, repassant sous 5 %. Le 2 ans, le plus sensible à la politique monétaire, a perdu jusqu'à 18 points de base dans la journée. L'explication tient au crédit : l'argent qui sortait de l'intelligence artificielle est allé se mettre à l'abri dans la dette d'État américaine. Environ 58 milliards de dollars sont entrés ce mois-ci dans les fonds indiciels obligataires américains, soit 38 % de tout l'argent entré dans ce type de fonds — du jamais-vu depuis le début de l'an dernier. Le marché préfère prêter à un État endetté à plus de 40 000 milliards de dollars plutôt qu'à l'entreprise la plus rentable de la Silicon Valley qui veut emprunter pour louer des serveurs.
Je dois pourtant nuancer ce mouvement de refuge, parce que mon cadre de fond n'a pas changé. Nous sommes entrés dans un cycle inflationniste, et l'histoire du dernier grand cycle comparable, celui des années 1970, est sans appel : ce sont les obligations à très court terme, à trois mois et à un an, qui ont offert le meilleur couple rendement-volatilité. Les obligations à 10 et 20 ans, elles, ont subi des baisses de valeur vertigineuses et ont nettement sous-performé la simple rémunération de la trésorerie, coupons réinvestis compris. Un rendement de 5 % sur une obligation longue paraît attractif ; dans un cycle d'inflation durable, c'est souvent un piège de volatilité. Le rebond obligataire de la semaine est un mouvement de refuge, pas un changement de cycle.
En Europe, c'est l'inverse : la dette française continue de se dégrader. Le 10 ans français termine la semaine à 5,02 % après un pic à 5,14 %, en hausse de 17 points de base, sa plus forte progression depuis la fin mai. Pour la première fois depuis 2013, Paris emprunte plus cher que Washington. Le 10 ans allemand, lui, recule à 3,35 % : l'Allemagne redevient le refuge de la zone euro. L'écart entre les deux a touché 1,74 point en cours de semaine, un niveau inédit depuis la crise de la dette de 2011 ; il clôture autour de 1,66. L'Italie emprunte désormais moins cher que la France. Vendredi soir, l'agence de notation qui devait réexaminer la note française a maintenu son évaluation et sa perspective négative : une semaine d'attente pour un statu quo. Je surveille surtout le seuil de 5 % : s'il devient un plancher plutôt qu'un plafond, l'euro en paiera le prix.
Le Brent termine à 117,39 $, en hausse de 6,8 %, au plus haut depuis fin avril ; le WTI gagne 4,4 % à 103,45 $ et reste au-dessus de 100 $.
La semaine s'est construite jour par jour. Lundi, le baril reste perché au-dessus de 100 $. Mardi, l'annonce de négociations entre l'Iran et les États-Unis le fait reculer : elles dureront moins de vingt-quatre heures. Mercredi, deux navires sont de nouveau attaqués dans le détroit d'Ormuz, et les stocks américains de brut baissent de près de 5 millions de barils. Jeudi, l'escalade change de nature : des infrastructures pétrolières saoudiennes sont frappées, Washington retire son personnel diplomatique d'Arabie saoudite, le siège du premier groupe pétrolier du royaume est évacué, et les forces iraniennes menacent d'étendre le conflit aux bases américaines de la région. Le Brent prend 4 % dans la journée. Vendredi, un diplomate américain évoque des frappes possibles dès ce week-end, avant d'être contredit par la Maison-Blanche, qui répète qu'il n'y aura rien avant les élections du 3 novembre.
Je fais le calcul pour donner un ordre de grandeur. Depuis le début de la semaine, la planète paie son baril environ 7 $ de plus. Elle en consomme près de 100 millions par jour. Cela représente 700 millions de dollars supplémentaires chaque jour, environ 8 000 dollars par seconde. Et ce n'est que le prix du pétrole lui-même : acheminer un baril du Golfe jusqu'en Asie coûte désormais plus de 37 $, cinq fois plus qu'avant la guerre. Pendant des années, une règle circulait sur tous les marchés : au-dessus de 100 $ le baril, la récession est assurée. Nous sommes 17 $ au-dessus et le mot a presque disparu des commentaires. Je ne dis pas que la règle est juste ; je dis que le marché s'est habitué à des niveaux qui l'auraient affolé il y a deux ans, et que l'habitude n'est pas une analyse.
Graphiquement, la lecture est sans ambiguïté. L'indice général des matières premières signe cette semaine un nouveau plus haut historique : il est sorti de sa grande base de plusieurs années, et le deuxième mouvement de hausse du cycle est lancé. Le fonds coté qui réplique le pétrole a lui aussi touché un record. Le WTI n'a pas encore dépassé ses sommets, mais il construit une structure que je qualifierais d'explosive au-dessus de sa base. Je garde un biais haussier sur l'énergie. Mais je note un risque que le marché regarde peu : tout le monde surveille Ormuz, alors que les frappes sur le territoire saoudien durent depuis plusieurs semaines avec une ampleur inédite. Si l'Arabie saoudite ne peut plus exporter normalement, 117 $ deviendra un niveau de référence bas, pas haut.
L'or clôture la semaine à 3 997 $, en baisse de 4,05 %, après un plus bas à 3 975,66 $ : il casse le double plancher 4 066-4 074 $ et vient chercher la base du range qui l'encadre depuis juin.
La semaine dernière, j'écrivais que l'or avait défendu deux fois la zone 4 066-4 074 $ et interrompu sa série de plus hauts décroissants. Cette semaine a effacé ce signal. Le métal ouvre à 4 163 $, plafonne à 4 190,33 $, puis glisse sous le double plancher pour toucher 3 975,66 $. La clôture à 3 997 $ se fait sous la barre psychologique des 4 000 $. En dollars, c'est la plus forte baisse hebdomadaire depuis début juin. L'argent a fait pire, −5,4 % à 53,90 $, et le rapport or/argent monte à 74.
Pourquoi l'or baisse-t-il quand la guerre s'étend ? Parce que, cette semaine, le pétrole a d'abord parlé d'inflation avant de parler de peur. Un baril à 117 $ fait remonter les anticipations d'inflation, et le marché accorde désormais plus de 80 % de chances à une hausse des taux de la Fed en décembre. Or le métal jaune ne rapporte aucun intérêt : plus les taux attendus montent, plus il coûte cher de le détenir. Il y a aussi un mécanisme plus brutal, que j'ai déjà évoqué ici : quand les marchés se tendent, les investisseurs ne vendent pas ce qu'ils veulent, ils vendent ce qu'ils peuvent. En 2008, l'or avait dépassé 1 000 $ au printemps, en pleine montée des inquiétudes ; il était retombé vers 700 $ en octobre, au cœur de la crise, avant de repartir. Le refuge fonctionne très bien, jusqu'au jour où tout le monde a besoin de liquidités en même temps.
Ce que dit le graphique est plus important que ce que disent les explications. Depuis le record de fin janvier, au-delà de 5 000 $, l'or évolue dans un range dont j'ai donné les bornes ici à plusieurs reprises : 4 000 $ en bas et 4 700 $ en haut pour le range étroit, 3 942 $ et 4 890 $ pour le range élargi. Le prix est aujourd'hui exactement sur le bas. Les planchers hebdomadaires de juin et juillet sont précis : 3 959,26 $ la semaine du 22 juin, 3 942,79 $ celle du 29 juin, 3 959,70 $ celle du 13 juillet. Le plus bas de cette semaine, 3 975,66 $, s'arrête à 16 $ des planchers de 3 959 $. Mon scénario principal reste celui d'un rebond depuis cette zone et d'une poursuite du range : un marché qui arrive sur un support après une semaine de −4 % est souvent en excès, et cet excès peut se purger dans les une à trois semaines qui viennent.
Mais je ne veux pas me raconter d'histoire. Si l'or clôturait une semaine sous 3 942 $, je serais obligé d'accepter une autre réalité : un passage en marché baissier, en plein cycle inflationniste et en pleine explosion des dettes publiques. Cela paraît contre-intuitif, et c'est précisément pour cela qu'il faut un critère objectif. Le mien est double. Pour valider une cassure, je veux la voir aussi sur l'or coté en euros. Or celui-ci termine à 3 567 € (−3,7 %), et il est beaucoup plus loin de son propre support : il lui faudrait encore baisser d'environ 6 à 7 % sur plusieurs semaines pour envoyer le même signal. Tant que l'or en euros tient, je lis la baisse en dollars comme un excès dans un range, pas comme un changement de tendance. Je note aussi que l'indice général des métaux reste dans un marché haussier : il consolide simplement une hausse de 50 à 60 %. Le métal jaune se comporte aujourd'hui davantage comme une devise que comme une matière première, et c'est pour cela qu'il souffre du retour des anticipations de hausse de taux.
Reste le risque de ce week-end, qui n'a rien de théorique. Les marchés sont fermés jusqu'à dimanche soir. Une frappe, une riposte ou au contraire un accord peuvent tomber pendant ces deux jours, et l'ouverture se fera directement au nouveau prix, sans palier. Dans un sens comme dans l'autre, l'écart d'ouverture peut être large.
Les niveaux que je surveille. En support : 3 975 $, le plus bas de la semaine, puis la zone 3 942-3 960 $, base du range et triple plancher de l'été. Une clôture hebdomadaire sous 3 942 $, confirmée par l'or en euros, changerait ma lecture de fond. En résistance : 4 018-4 024 $, puis l'ancien double plancher 4 066-4 074 $, devenu plafond potentiel. Au-dessus, 4 155-4 166 $ puis 4 190-4 217 $, les plus hauts des deux dernières semaines. Pour l'argent, la borne basse de son range de 50-70 $ se rapproche ; je le laisse de côté tant qu'il n'a pas retrouvé 57 $.
| Actif | Clôture hebdo | Situation technique | Biais |
|---|---|---|---|
| Or (XAU/USD) | 3 997 $ (−4,05 %) | Cassure du double plancher 4 066-4 074 $ ; arrivée sur la base du range 3 942-3 960 $ | Neutre, support décisif à 3 942 $ |
| Or en euros (XAU/EUR) | 3 567 € (−3,7 %) | Encore loin de son support ; aucune cassure confirmée | Neutre, range intact |
| Argent (XAG/USD) | 53,90 $ (−5,4 %) | Plus bas à 53,03 $ ; se rapproche de la borne basse du range 50-70 $ ; ratio or/argent à 74 | Baissier à court terme |
| Pétrole (Brent) | 117,39 $ (+6,8 %) | Plus haut depuis fin avril ; matières premières au record historique | Haussier |
| Pétrole (WTI) | 103,45 $ (+4,4 %) | Au-dessus de 100 $ ; structure de sortie de base, record non encore dépassé | Haussier |
| 10 ans US | 5,00 % (−8 pb) | Plus bas à 4,94 % ; mouvement de refuge, cycle haussier des taux intact | Neutre à court terme |
| 10 ans France | 5,02 % (+17 pb) | Au-dessus de 5 % pour la première fois depuis 2002 ; écart avec l'Allemagne au plus haut depuis 2011 | Dégradation en cours |
| Dollar (DXY) | 101,75 (stable) | Bas de son canal haussier de long terme ; consolidation sur support | Haussier de fond |
| EUR/USD | 1,1203 (−0,3 %) | Stabilisation depuis deux semaines ; résistance 1,1350 | Baissier, rebond technique possible |
| S&P 500 | 7 623,68 (−0,5 %) | Deuxième creux de consolidation en cours ; canal haussier intact | Neutre, fond haussier |
| Nasdaq 100 | 28 958 (−0,8 %) | −6,2 % en deux semaines ; travail sous un pivot ; semi-conducteurs en marché baissier | Neutre, fond haussier |
| DAX | 25 182 (−1,7 %) | Premier creux d'un triangle possible ; pivot à reprendre | Neutre, fond haussier |
| CAC 40 | 7 783 (−2,2 %) | Zone de support identifiée ; séquence de rebond en préparation | Neutre |
| Bitcoin | ≈ 80 800 $ (−1,6 %) | Semaine non close ; plus bas à 80 451 $, au contact du pivot de 80 500 $ ; canal haussier respecté | Neutre à haussier |
L'indice dollar termine la semaine stable à 101,75, entre 101,45 et 102,08 ; l'euro recule de 0,3 % à 1,1203 face au dollar, après deux semaines de stabilisation.
Le dollar a traversé une semaine de chocs sans bouger d'un pouce. C'est cohérent avec ma lecture de fond, que je maintiens depuis longtemps et qui surprend toujours : le dollar se trouve dans le bas d'un grand canal haussier de long terme, et il a devant lui un potentiel d'appréciation sur les années à venir. En hebdomadaire, il est posé sur un petit support, avec une résistance passagère au-dessus. Je m'attends à ce qu'il consolide autour de ce support pendant quelques semaines, voire quelques mois, avant de libérer le mouvement de hausse. Je sais que cette vision va à contre-courant des discours qui annoncent un dollar volontairement affaibli ; je préfère regarder les graphiques plutôt que les déclarations.
L'euro, lui, va dans le même sens, mais à l'envers. Il a passé près de deux ans à construire une structure de retournement, l'a cassée, et se trouve désormais dans un cycle de baisse face au dollar. Depuis deux semaines, il se stabilise autour de 1,12. Un rebond vers la zone de résistance de 1,1350, voire un léger dépassement, est tout à fait possible : les cycles de change sont très longs et ne descendent pas en ligne droite. Mais les objectifs de fond se situent bien plus bas, et à terme, je n'exclus pas un retour sous la parité. Le fait que l'indice dollar et la paire euro-dollar envoient le même message me donne une certaine confiance dans cette direction.
La dette française ajoute une pression spécifique. Tant que l'écart de taux entre Paris et Berlin reste au plus haut depuis 2011, l'euro porte une prime de défiance. Pour l'or, l'enseignement est important : un dollar ferme ajoute un vent contraire au métal coté en dollars, alors que l'or coté en euros bénéficie mécaniquement de la faiblesse de la monnaie unique. C'est exactement pour cela que je regarde les deux graphiques avant de conclure.
Le S&P 500 recule de 0,5 % à 7 624 points et le Nasdaq 100 de 0,8 % à 28 958, après sa pire séquence de deux semaines depuis avril de l'an dernier ; en Europe, le DAX perd 1,7 % et le CAC 40 2,2 %.
Le paradoxe de la saison des résultats se confirme. De l'autre côté de l'Atlantique, la croissance est forte et presque toutes les entreprises publient au-dessus des attentes. En Europe, les bénéfices du troisième trimestre sont attendus en hausse de plus de 20 % sur un an, l'une des plus fortes progressions de ces dernières années. Et pourtant, battre les attentes ne suffit plus. Le marché lit désormais jusqu'à la dernière page, cherche l'erreur dans le bilan, et la trouve. L'indice des semi-conducteurs se retrouve environ 26 % sous ses sommets, c'est-à-dire en marché baissier. Le luxe souffre du ralentissement chinois : une grande maison de mode a perdu 16,5 % en une séance. Le Dow Jones, porté par l'énergie et les valeurs défensives, aligne en revanche sa troisième semaine de hausse.
Techniquement, je ne vois pas de retournement. Le S&P 500 évolue dans une consolidation hebdomadaire : un premier creux a été fait, le deuxième est en cours. Dans ce type de configuration, propre aux marchés haussiers, la volatilité se contracte et chaque creux se forme au-dessus du précédent, avant une reprise du mouvement de fond. Cela peut encore durer plusieurs semaines, voire quelques mois. Le seul scénario qui invaliderait ma lecture serait une sortie par le bas du canal haussier de long terme. Le Nasdaq 100 suit le même schéma : le gros de la baisse a eu lieu la semaine précédente, et il travaille maintenant un pivot. S'il le casse vers le haut après plusieurs tests, il pourrait viser le haut de son canal. En Europe, la tendance de fond reste haussière, mais avec davantage de volatilité : le DAX dessine le premier creux d'un possible triangle, et le CAC 40, le plus lent des grands indices, prépare une séquence de rebond depuis la zone de support identifiée ces trois dernières semaines. Les indices américains restent les leaders.
Pris séparément, ils ne prouvent rien. Ensemble, ils racontent quelque chose. Un : le refuge par excellence perd 4 % en pleine guerre, parce que le marché anticipe des taux plus hauts. Deux : une entreprise spatiale publie le premier bénéfice de son histoire, 4,4 milliards de dollars, en grande partie grâce à la location de centres de données à des sociétés d'intelligence artificielle — dont un laboratoire qui a affiché une perte de plus de 80 milliards au premier semestre. Quand le bénéfice d'un fournisseur repose sur des clients qui dépensent plus qu'ils ne gagnent, cela rappelle le financement des clients par les équipementiers télécoms de l'an 2000. Trois : la même semaine où le marché sanctionne l'endettement lié à l'intelligence artificielle, ce même laboratoire prépare une introduction en Bourse pour la mi-novembre, avec une valorisation qui pourrait approcher 2 000 milliards de dollars. Les très grosses introductions arrivent rarement au début d'un cycle : en juin 2007, la cotation triomphale d'un champion du rachat d'entreprises à crédit avait marqué le sommet de l'âge d'or de la dette facile.
Je ne conclus pas à un krach : les bénéfices sont solides des deux côtés de l'Atlantique, la demande pour l'intelligence artificielle est réelle et elle paie déjà des factures. Je conclus que la semaine prochaine sera un test. Les trois plus grands investisseurs du secteur publient leurs comptes : deux mercredi soir, le troisième jeudi soir. Ce qui comptera, ce ne sont pas leurs ventes, mais la manière dont ils comptent financer leurs investissements. Si le mot « dette » revient trop souvent, la secousse de cette semaine n'aura été qu'un début.
Bitcoin se traite autour de 80 800 $ ce samedi, en baisse de 1,6 % sur la semaine en cours, après un plus bas à 80 451 $ : le pivot de 80 500 $ est de nouveau testé, pour la troisième semaine consécutive.
Depuis trois semaines, Bitcoin tutoie sa zone de support. La semaine dernière, il l'avait percée en séance jusqu'à 79 800 $ avant de remonter. Cette semaine, il redescend au contact, à une cinquantaine de dollars près. J'ajoute à ma lecture un élément qui me paraît plus important que le niveau exact : la dynamique. Tant que le prix reste dans le petit canal haussier tracé depuis le début du mouvement, je reste dans une logique de marché haussier, même si le support cède de quelques centaines de dollars. Bitcoin est un actif volatil, et une mèche sous un niveau ne suffit pas à invalider une tendance. C'est une sortie franche et durable du canal qui me ferait changer d'avis.
L'Ether termine à 2 371 $ (−1,6 %), toujours dans la grande partie de ping-pong qui l'enferme depuis des années : il est en bas, et l'objectif naturel reste le haut du range. Pour qu'il entre dans un vrai marché haussier, il faudrait casser sa résistance historique après l'avoir travaillée à de nombreuses reprises ; on en est encore très loin. Je note enfin que Bitcoin est le seul grand actif qui se négocie ce week-end. Si la situation au Moyen-Orient bascule avant lundi, c'est lui qui donnera la première réaction. Mon cadre : haussier tant que le canal tient, signal d'accélération au-dessus de 87 400 $, neutre en cas de clôture hebdomadaire nettement sous 80 500 $ hors du canal.
Cette semaine, le marché s'est habitué à tout ce qui aurait dû l'inquiéter : un baril à 117 $, la dette française à plus de 5 %, une guerre qui s'étend au territoire saoudien. Il n'a vraiment réagi qu'à une seule chose, la dette des géants de l'intelligence artificielle. Et pour la première fois depuis le début de ce cycle, ce n'est pas l'actionnaire qui a eu le vertige, c'est le prêteur. Le prêteur a généralement la mémoire plus longue. En parallèle, le cycle inflationniste continue de s'installer : matières premières au record, pétrole en hausse, anticipations de hausse des taux qui reviennent pour décembre. Ce mélange explique le paradoxe de l'or : vendu en pleine guerre, parce que ce sont les taux attendus qui ont dicté sa semaine.
Je ne change pas pour autant mon cadre. L'or arrive sur la base de son range, en excès après une semaine de −4 %, et l'or coté en euros est encore loin de confirmer une cassure. Mon scénario principal est un rebond depuis la zone 3 942-3 960 $, dans les une à trois semaines, avec une poursuite du range. Mon scénario alternatif, que je prends au sérieux, est une clôture hebdomadaire sous 3 942 $ confirmée par l'or en euros : je parlerais alors de marché baissier, et je l'écrirais ici sans détour.
Concrètement : biais neutre, avec une attention maximale sur la zone 3 942-3 975 $. Je n'achète pas un couteau qui tombe : j'attends que le prix montre un rejet du support, et je fixe mon invalidation sous 3 942 $ avant d'entrer. Côté hausse, la reprise de 4 066-4 074 $ en clôture quotidienne rouvrirait 4 155-4 166 $ puis 4 190-4 217 $. La semaine qui vient est chargée : décision de la Fed mercredi, où le marché attend un statu quo à environ 90 %, BCE jeudi, Banque du Japon vendredi, inflation PCE, et les comptes des trois géants de l'intelligence artificielle. Mes juges : l'ouverture du Brent dimanche soir, le 10 ans français face à 5 %, et les écarts de crédit.
Analyse à but pédagogique — ne constitue pas un conseil en investissement. Voir l'avertissement sur les risques.
Rejoignez la communauté et suivez, en direct, comment on décide.