
Blog · Analyse hebdomadaire · Samedi 7 novembre 2026
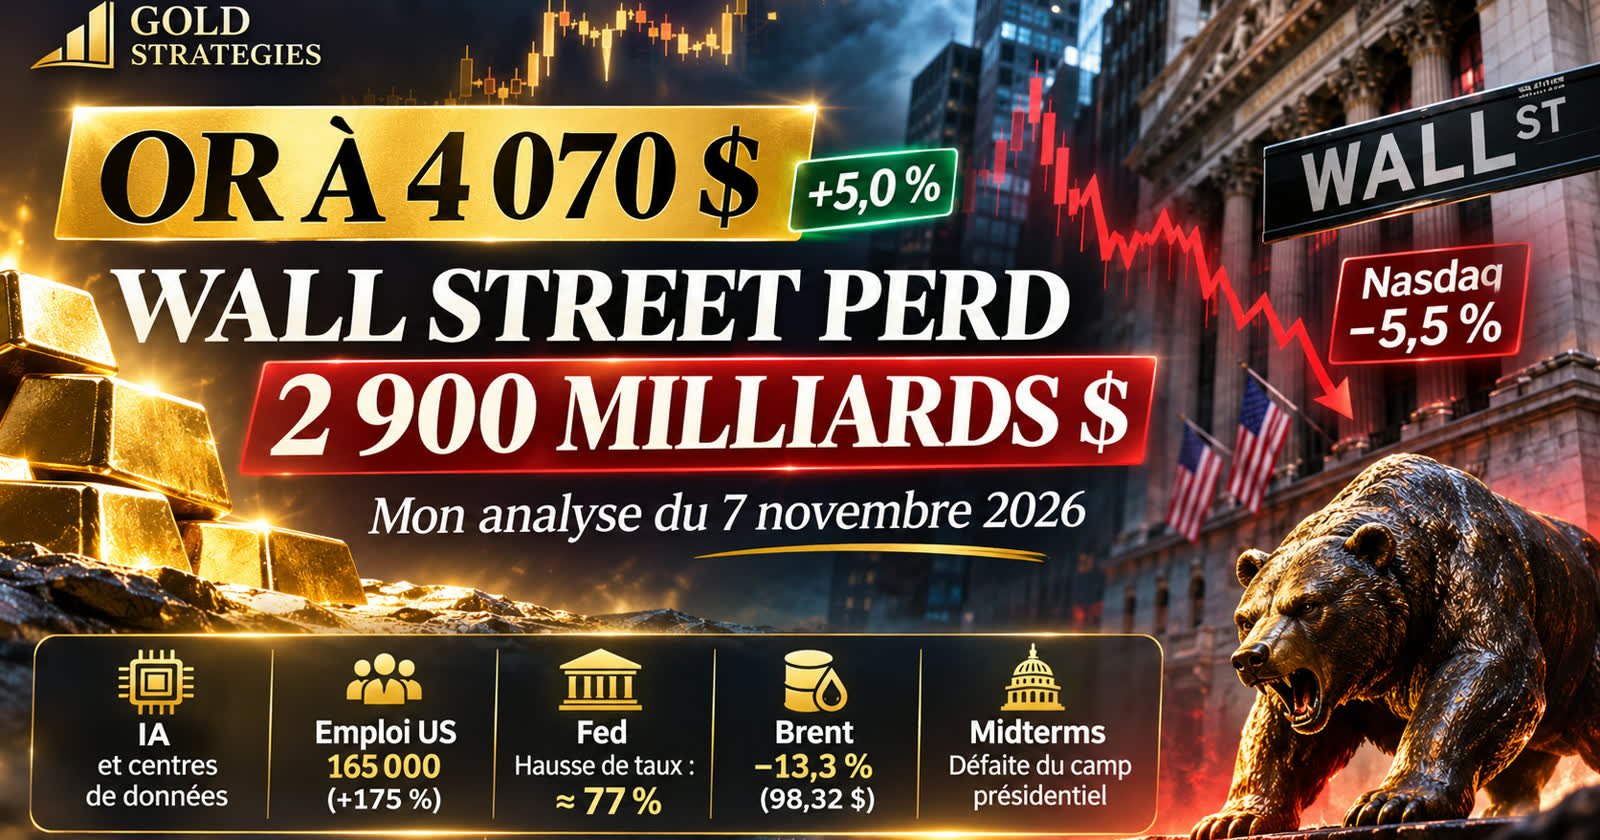
Il y a sept jours, je vous annonçais ici un signal que je n'avais pas vu depuis très longtemps : l'or venait de clôturer une semaine sous la base de son range, à 3 875,91 $, et je basculais d'un biais neutre à un biais baissier, « à confirmer dans les deux à trois semaines ». J'avais aussi écrit, noir sur blanc, ce qui me ferait reconnaître un faux départ : une clôture hebdomadaire au-dessus de 3 960 $. Vendredi soir, l'or termine à 4 069,98 $, en hausse de 5,0 % sur la semaine. Le signal n'a pas tenu une semaine. Je l'avais dit, je le fais : le faux départ est acté.
Et il s'est produit dans une semaine qui restera dans les livres d'histoire. Jeudi, Wall Street a perdu environ 2 900 milliards de dollars de capitalisation en une seule séance, du jamais vu en valeur absolue. Le Nasdaq a chuté de 5,5 %, sa pire journée depuis avril 2025, et il entre officiellement en correction. Le premier fabricant mondial de puces pour l'intelligence artificielle a perdu 9,3 %, près de 450 milliards de dollars, entre l'ouverture et la clôture. La cause ? Mardi, les électeurs américains ont infligé une défaite totale au camp présidentiel aux élections de mi-mandat, et plusieurs États qui accueillent les grands chantiers de centres de données ont élu des responsables qui veulent les freiner. Dans le même temps, le pétrole a perdu 13 % sur une paix avec l'Iran que personne n'a signée, et vendredi les chiffres de l'emploi américain sont sortis presque trois fois au-dessus des attentes.
Pendant deux ans, le marché a acheté beaucoup de choses sur plan : des centres de données qui n'existent pas encore, une paix qui n'est écrite nulle part, une économie mesurée par des sondages de moins en moins fiables. Cette semaine, pour la première fois, les riverains ont eu leur mot à dire. Je vais vous expliquer ce que j'en retiens, actif par actif, en prenant de la hauteur sur les unités de temps longues, parce que c'est là que se lisent les vraies tendances. Et je commencerai par l'or, qui me donne tort sur mon dernier signal, ce qui est une information en soi.
Jeudi, le S&P 500 a perdu environ 2 900 milliards de dollars en une séance et l'indice des semi-conducteurs 12 % : l'intelligence artificielle n'est plus seulement une histoire de puces, c'est désormais une histoire de prises électriques, de permis de construire et de dette.
La tech baisse régulièrement, c'est même à ça qu'on la reconnaît. Ce qui change cette semaine, c'est la nature du problème. Pendant deux ans, la seule question était de savoir combien de puces les géants du numérique allaient acheter. Mardi, une autre question est arrivée sur la table : aura-t-on le droit de construire les bâtiments pour les brancher ? Un centre de données, ce n'est pas un logiciel qu'on télécharge. C'est un bâtiment de la taille de plusieurs terrains de football, qui consomme de l'électricité et de l'eau en quantités industrielles, et qui se construit forcément à côté de chez quelqu'un. Ce quelqu'un a vu sa facture d'électricité grimper, il entend le bruit des ventilateurs jour et nuit, et mardi, il a voté.
Le Texas concentre à lui seul environ 30 % des capacités de centres de données prévues aux États-Unis. Sa nouvelle gouverneure a fait campagne sur un moratoire. La Géorgie, l'autre grand chantier du pays, a basculé du même côté, et des dizaines de villes ont voté des restrictions ou des interdictions dans la foulée. Selon les estimations qui circulent, près de 45 % de l'expansion programmée pourrait être exposée à ces moratoires. Le marché a d'abord cru que c'était une bonne nouvelle : si l'on bloque les nouveaux centres, ceux qui existent prennent de la valeur, et les géants qui les possèdent dépenseront moins. Leurs actions ont rebondi de plus de 6 % mercredi. Puis, jeudi, quelqu'un s'est souvenu que la dépense de l'un est le chiffre d'affaires de l'autre. Si les géants dépensent moins, les fabricants de puces vendent moins. Et ce sont précisément eux qui devaient porter la croissance des bénéfices du S&P 500 l'an prochain.
Le bilan de la séance de jeudi est brutal. Le Nasdaq perd 5,5 %, les semi-conducteurs 12 %, et plus de 20 % sur un mois. Deux grands fabricants de mémoire et de processeurs perdent plus de 17 % chacun. Les sept plus grosses capitalisations américaines effacent ensemble environ 800 milliards de dollars, l'équivalent du produit intérieur brut d'un pays comme la Suède. Les Bourses de Corée et du Japon, qui fabriquent les briques de ces centres de données, perdent respectivement 12 % et 9 % sur la semaine : ce sont elles qui ont reçu la facture du vote américain.
Je retiens surtout le changement de modèle de financement, parce qu'il va durer. Cette année, les grands acteurs du cloud dépensent plus de 740 milliards de dollars en infrastructures, contre environ 400 milliards l'an dernier : presque le double en douze mois. Cet argent ne sort plus seulement de leur trésorerie. Lundi, un grand éditeur de bases de données annonçait vouloir lever encore 20 milliards de dollars pour financer ses investissements, alors que son flux de trésorerie disponible a été négatif de 23,7 milliards sur son dernier exercice : son action perd près de 9 %. Au début, l'intelligence artificielle se payait avec les profits. Ensuite, avec de la dette. Depuis mardi, elle doit aussi se payer avec des permis de construire. Les prévisions de dépenses pour l'an prochain sont passées d'environ 1 100 milliards à 875 milliards de dollars en cinq jours. Ce n'est pas un effondrement, c'est un immeuble de huit étages qui en perd deux à l'enquête publique. Le problème, c'est que le marché avait déjà vendu les deux derniers.
L'économie américaine a créé 165 000 emplois en octobre, presque trois fois le consensus d'environ 60 000, mais avec une marge d'erreur officielle de ±136 000 ; c'est pourtant ce chiffre qui fait remonter vers 77 % la probabilité d'une hausse de taux de la Fed en décembre.
Sur le papier, le rapport est excellent. 165 000 créations de postes, un chômage qui recule à 4,1 %, des salaires qui progressent plus vite que prévu, et des révisions à la hausse sur les deux mois précédents : août gagne 53 000 emplois supplémentaires, septembre passe de 29 000 à 60 000. C'est la cinquième fois cette année que la prévision médiane se trompe d'au moins 95 000 postes. À ce niveau, ce n'est plus de la prévision.
Il faut comprendre d'où vient ce chiffre. Il repose sur un sondage auprès des entreprises, et de moins en moins d'entreprises y répondent : environ six sur dix il y a dix ans, moins de 43 % au printemps 2025. L'organisme statistique l'écrit lui-même dans sa note technique : avec un niveau de confiance de 90 %, la marge d'erreur du chiffre mensuel est de plus ou moins 136 000 emplois. Autrement dit, le vrai chiffre d'octobre se situe quelque part entre 29 000 et 301 000. C'est comme une balance qui vous annonce 80 kilos, à 65 kilos près. Vous ne changeriez pas votre régime sur la foi de cette balance. La Fed, elle, s'apprête à changer le prix de l'argent pour toute la planète.
L'autre moitié du rapport mérite aussi qu'on s'y arrête. Le chômage élargi, qui compte les découragés et les temps partiels subis, monte à 7,9 %. La durée moyenne du chômage grimpe à 27 semaines, au plus haut depuis 2021. Ceux qui ont un emploi le gardent, ceux qui l'ont perdu restent dehors de plus en plus longtemps : c'est un marché du travail à deux vitesses. Et un détail me frappe : l'industrie de la construction non résidentielle et les fabricants de composants électroniques ont été parmi les plus gros recruteurs du mois. Une partie des bons emplois de vendredi existe donc grâce aux chantiers contre lesquels les électeurs ont voté mardi. Ce qui faisait monter la Bourse et ce qui faisait tenir l'emploi sortait de la même bétonnière.
Ce qui compte pour mes trades, ce n'est pas le chiffre, c'est la réaction. Avant les élections, le marché donnait environ 85 % de chances à une hausse de taux de la Fed en décembre. Mercredi, avec la victoire démocrate et le pétrole qui plongeait, il s'est mis à rêver d'une Fed plus calme. Vendredi, la probabilité d'une hausse de 0,25 point les 8 et 9 décembre est remontée vers 77 %, et le taux à 2 ans américain a repris 3,5 points de base dans l'après-midi. Le rendez-vous qui va trancher, c'est l'inflation d'octobre, publiée mardi à 14h30. Si elle sort chaude, la hausse de décembre devient quasi certaine, et le Nasdaq devra digérer une Fed qui serre la vis en pleine correction.
Côté obligations, une anomalie confirme ce que j'écrivais la semaine dernière. Jeudi, pendant la pire séance de l'histoire en valeur absolue, le 10 ans américain n'a baissé que d'environ 5 points de base, de 4,89 % à 4,84 %, avant de remonter à 4,86 % vendredi. Dans un vrai mouvement de panique, tout le monde se réfugie dans la dette américaine et les taux plongent. Pas cette fois. Le coussin obligataire ne joue plus son rôle : avec plus de 40 000 milliards de dollars de dette et une Fed qui veut monter ses taux, on a aussi peur de la dette américaine. Et un sujet arrive sous le radar : le plafond légal de la dette, relevé à 41 100 milliards, devrait être atteint autour de Noël au rythme d'environ 500 milliards d'emprunts par mois. C'est un Congrès désormais démocrate qui devra voter son relèvement, face à un président qui menace déjà de son veto.
Le Brent termine à 98,32 $, en baisse de 13,3 % sur la semaine, sous les 100 $ pour la première fois depuis début octobre, alors qu'aucun accord de paix avec l'Iran n'a été signé ; graphiquement, le cycle haussier des matières premières reste intact.
Reprenons la semaine dans l'ordre, parce qu'elle est un modèle du genre. Lundi, on apprend que des responsables iraniens discutent avec des médiateurs du Golfe, et que Téhéran se dit prêt à rouvrir le détroit d'Ormuz en deux jours au lieu de sept, sous conditions. Le Brent perd 7,6 % dans la journée, sur des conditionnels. Mardi, les États-Unis mènent des frappes qualifiées de défensives contre une île iranienne au cœur du détroit, ce qui devrait faire monter le pétrole. Mais l'après-midi, le président américain annonce la fin du soutien financier à Israël d'ici la fin de l'année, puis écrit que les prix dégringolent parce que les gens « sentent » qu'il n'y aura pas de guerre. Mercredi, les résultats des élections tombent, le président reconnaît lui-même que la guerre a pesé dans la défaite, et le marché conclut qu'il n'a plus les moyens politiques de la poursuivre. Le Brent passe sous 100 $ et finit la séance en baisse de près de 9 %. Jeudi et vendredi, il rebondit un peu, parce qu'il n'y a toujours aucun accord, pas même un brouillon.
Bilan : le Brent passe d'environ 113 $ à 98 $. Pour un très grand pétrolier qui transporte environ deux millions de barils, c'est près de 30 millions de dollars de valeur évaporés en une semaine. Pour l'économie mondiale, c'est une baisse d'impôts : les compagnies aériennes, les transporteurs et l'industrie européenne en ont immédiatement profité. Mais je ne me laisse pas emporter par le récit. La guerre dure depuis février, rien n'est signé, et la nuit même où l'on nous expliquait que la paix était dans l'air, des avions bombardaient une île iranienne. Ce sont des tensions géopolitiques installées pour plusieurs trimestres au minimum.
Les graphiques disent la même chose. Sur le pétrole, le grand cycle est haussier depuis 2020 : une première jambe de hausse, une stabilisation, puis une relance en plein élan. La baisse de cette semaine est un ressac à l'intérieur de cette dynamique, pas une cassure. Le WTI à 90,83 $ reste nettement au-dessus de ses niveaux d'avant-guerre, et la moindre nouvelle de nature à raviver les tensions pourrait le renvoyer vers de nouveaux plus hauts. L'indice général des matières premières, très chargé en énergie, a logiquement été touché par la baisse du pétrole. Mais sa ligne de tendance oblique tient : tant qu'elle n'est pas cassée, on ne peut parler ni de range, ni de marché baissier, ni de fin du cycle inflationniste. Les petites corrections hebdomadaires restent du bruit dans un cycle de fond. Mon juge pour la semaine qui vient est simple : si le Brent tient sous 100 $ sans aucun accord paraphé, le marché croit vraiment à la paix. S'il repasse au-dessus, la paix vendue sur plan aura reçu sa première opposition.
L'or clôture la semaine à 4 069,98 $, en hausse de 5,0 %, au-dessus de la zone 3 942-3 960 $ que j'avais fixée comme seuil d'invalidation : le signal baissier de la semaine dernière est annulé et le métal revient dans son range, mais il reste sous sa moyenne mobile de long terme, vers 4 500 $.
Le scénario s'est retourné dès lundi. L'or ouvre à 3 882 $, touche son plus bas de la semaine à 3 880,69 $, à quelques dollars du plus bas de vendredi dernier, et ne va jamais plus bas. Il clôture lundi à 3 946 $, déjà au contact de l'ancien support devenu résistance. Mardi, il hésite sous ce plafond, à 3 930 $. Mercredi, le jour des résultats électoraux et de l'effondrement du pétrole, il bondit de plus de 3 % à 4 059 $. Jeudi, pendant le krach de Wall Street, il monte jusqu'à 4 146,80 $ avant de clôturer à 4 088 $. Vendredi, il cède un peu de terrain pour terminer à 4 069,98 $. L'argent fait encore mieux, +6 % à 52,07 $, et reprend la barre des 50 $ qu'il avait perdue. Le rapport or/argent retombe à 78.
Je l'avais écrit la semaine dernière : « Un retour rapide et une clôture hebdomadaire au-dessus de la zone 3 942-3 960 $ ferait de cette semaine un simple faux départ, un piège vendeur sous un support évident, et je le dirais. » Je le dis. L'or ne clôture pas seulement au-dessus de 3 960 $, il termine 110 $ au-dessus. Le signal de début de marché baissier est invalidé, au moins pour le moment. Ce n'est pas un aveu d'échec, c'est le fonctionnement même d'une méthode. Un signal sans condition d'invalidation n'est pas un signal, c'est une opinion. J'avais posé la mienne avant de connaître la suite, et le marché l'a déclenchée. Je reviens donc à une lecture de range, c'est-à-dire à un marché qui oscille entre un support et une résistance sans tendance établie.
Ce qui me frappe davantage, c'est le contexte de cette hausse. Normalement, l'or est une assurance contre la guerre et contre l'inflation. Or cette semaine, on nous a vendu la paix au Moyen-Orient et un pétrole en chute libre, donc moins d'inflation. L'assurance aurait dû baisser. Elle a monté de 5 %. J'en tire une conclusion : ceux qui ont acheté de l'or cette semaine ne se protégeaient pas contre la guerre. Ils se protégeaient contre autre chose. Contre un Congrès et une Maison-Blanche qui vont s'affronter sur le plafond de la dette d'ici Noël. Contre un marché obligataire qui n'a pas joué son rôle de refuge pendant le krach. Contre une monnaie de référence dont la trajectoire budgétaire dépend désormais d'un bras de fer politique. C'est un signal à prendre au sérieux, parce qu'il réintroduit un moteur que je croyais épuisé.
Pour autant, je ne passe pas haussier. Je veux être très clair sur ce point, parce que c'est là que beaucoup d'investisseurs se font piéger après un rebond de 5 %. Prenons de la hauteur. Sur le graphique de long terme, l'or évolue toujours sous sa moyenne mobile à 200 jours, qui se situe vers 4 500 $, et sous sa moyenne mobile à 10 mois, qui en est l'équivalent mensuel. Il est passé dessous depuis plusieurs semaines. Or, sur plus de cinquante ans d'historique, une règle d'une simplicité déconcertante a fonctionné remarquablement bien pour savoir quand détenir de l'or et quand rester à l'écart : n'être exposé que lorsque le prix est au-dessus de cette moyenne de long terme, en ne vérifiant qu'une fois par mois. Les tests que j'ai étudiés montrent que cette seule règle de suivi de tendance a fait mieux, sur la durée, qu'une stratégie fondée uniquement sur les taux d'intérêt réels, c'est-à-dire les taux des obligations d'État moins l'inflation. Les combiner, en restant exposé quand le prix est au-dessus de sa moyenne ou quand les taux réels baissent sur douze mois, apporte un léger surplus. Les performances passées ne préjugent évidemment pas des performances futures, mais le message est clair : aujourd'hui, la composante tendance de cette règle dit de rester à l'écart. La composante taux réels se jouera en partie mardi, avec l'inflation d'octobre.
Il y a aussi une leçon de méthode dans cette histoire, et je la partage parce qu'elle me paraît essentielle en 2026. Beaucoup de traders demandent désormais à une intelligence artificielle de leur trouver une stratégie, et l'IA leur répond avec assurance qu'une règle fonctionne. Elle invente régulièrement des résultats. Une stratégie ne se valide pas en conversation : elle se valide dans un tableur ou un logiciel de backtest, sur des données réelles, avec des calculs vérifiables. L'IA peut ensuite aider à analyser les résultats, jamais les produire.
Concrètement, voici ma lecture des niveaux. Le prix est revenu exactement sur la zone 4 066-4 074 $, l'ancien double plancher qui était devenu plafond, et qui coïncide avec mon pivot de tendance et la moyenne mobile à 20 jours, vers 4 067 $. C'est le niveau charnière de la semaine qui vient. En résistance : 4 120 $, où se situe le stop de mon indicateur de tendance journalier, puis 4 147 $, le plus haut de la semaine, puis la moyenne mobile à 50 jours vers 4 197 $ et le plus haut du mois à 4 242 $. En support : 4 066 $, puis la zone 3 942-3 960 $, qui redevient un support après avoir été une résistance, et enfin le double plancher 3 870-3 881 $, les plus bas de ces deux dernières semaines. Ce dernier niveau est désormais le vrai juge : une clôture hebdomadaire en dessous relancerait le scénario de marché baissier, cette fois avec beaucoup plus de crédibilité. Tant que l'or évolue entre 3 870 $ et 4 250 $, je le considère en range, sous une tendance de fond qui n'est plus porteuse.
| Actif | Clôture hebdo | Situation technique | Biais |
|---|---|---|---|
| Or (XAU/USD) | 4 069,98 $ (+5,0 %) | Retour au-dessus de 3 942-3 960 $ : signal baissier invalidé ; sur le pivot 4 066-4 074 $ ; sous la moyenne 200 jours vers 4 500 $ | Neutre, range 3 870-4 250 $ |
| Or en euros | ≈ 3 650 € (+5 %) | Support récupéré, comme en dollars ; retour en range | Neutre |
| Argent (XAG/USD) | 52,07 $ (+6 %) | Retour dans le range 50-70 $ ; ratio or/argent à 78 | Neutre |
| Pétrole (Brent) | 98,32 $ (−13,3 %) | Sous 100 $ sans accord signé ; ressac dans un cycle haussier depuis 2020 | Haussier de fond |
| Pétrole (WTI) | 90,83 $ (−11,8 %) | Correction à l'intérieur de l'élan haussier ; tensions géopolitiques non réglées | Haussier de fond |
| Matières premières | En repli | Ligne de tendance oblique intacte ; cycle inflationniste en cours | Haussier |
| 10 ans US | 4,86 % (−7 pb) | Baisse de seulement 5 pb pendant le krach de jeudi : le refuge obligataire ne joue plus | Neutre, sous tension |
| Dollar (DXY) | 102,28 (+0,3 %) | Tient son pivot hebdomadaire ; bas du grand canal haussier mensuel | Haussier de fond |
| EUR/USD | 1,1143 (−0,1 %) | Consolidation sous sa figure de retournement cassée ; tendance baissière depuis 2008 | Baissier |
| S&P 500 | 7 377 (−2,7 %) | Grande bougie baissière, support cassé, retour de la volatilité ; encore dans le canal | Neutre, vers un range |
| Nasdaq 100 | 26 990 (−4,9 %) | Élan et support cassés ; Nasdaq Composite en correction (−5,5 % jeudi) | Range, biais baissier court terme |
| DAX | 25 820 (0,0 %) | Record historique en séance jeudi, puis retour au prix d'ouverture ; grand triangle | Haussier de fond |
| CAC 40 | 8 139 (+2,1 %) | Pivot du double creux cassé à la hausse ; grand canal haussier | Haussier |
| Bitcoin | ≈ 75 850 $ (−2,7 %) | Deux semaines sous le pivot ; bas du petit canal haussier, sur le fil du rasoir | Neutre, à surveiller |
L'indice dollar termine à 102,28, en hausse de 0,3 %, en tenant son pivot hebdomadaire ; l'euro recule légèrement à 1,1143 face au dollar et reste dans sa dynamique baissière de long terme.
Le dollar a traversé une semaine qui aurait pu le faire vaciller : défaite du camp présidentiel, perspective d'un bras de fer sur le plafond de la dette, krach technologique. Il termine pourtant en hausse de 0,3 %, à 102,28, avec un plus haut à 102,36 vendredi après les chiffres de l'emploi. Ma vision de fond ne change pas. Sur le graphique mensuel, le dollar se trouve au bas d'un grand canal haussier de long terme, et il a amorcé un mouvement de remontée. Ce sont des cycles très longs, qui se comptent en trimestres et en années : nous sommes en première vitesse, et chaque trimestre pourra apporter son passage de vitesse supplémentaire. En hebdomadaire, le dollar tient son pivot. La logique est qu'il continue de travailler ce niveau dans les semaines qui viennent ; sa cassure par le haut ouvrirait une première accélération.
L'euro confirme cette lecture. Depuis 2008, il évolue dans une grande tendance baissière face au dollar. L'excès haussier de 2025 s'est terminé par une figure de retournement, cassée depuis. Cette semaine, comme les précédentes, l'euro consolide entre 1,11 et 1,13, mais il reste orienté vers plusieurs objectifs plus bas pour les prochains mois. Je note toutefois que cette faiblesse de l'euro continue d'aider les entreprises exportatrices européennes, ce qui contribue à expliquer la bonne tenue des Bourses du Vieux Continent.
Reste la question qui me revient souvent : comment concilier un dollar haussier de fond et un or qui monte de 5 % ? Les deux visions ne portent pas sur les mêmes horizons. Le dollar a des cycles très longs ; l'or, des cycles plus courts. Et cette semaine, la hausse de l'or s'est faite pendant que le dollar ne bougeait presque pas : c'est le signe d'une demande propre au métal, celle d'investisseurs qui cherchent une protection contre le risque budgétaire américain plutôt qu'un pari contre le dollar. Si le dollar accélère vraiment à la hausse dans les semaines qui viennent, cette demande sera mise à l'épreuve.
Le S&P 500 perd 2,7 % à 7 377 points et le Nasdaq 100 4,9 % à 26 990, avec un Nasdaq Composite en correction après sa pire séance depuis avril 2025 ; en Europe, le CAC 40 gagne 2,1 % et le DAX a inscrit un record historique en séance jeudi.
Cette semaine marque un tournant dans le comportement des indices américains. Pendant des mois, nous avons eu un marché haussier classique : peu de volatilité, des mouvements propres et directionnels. Cette semaine, la météo a changé. Sur le S&P 500, la grande bougie baissière de jeudi casse un niveau de support, et la volatilité fait son retour : l'indice de la peur bondit de 16,6 à 28,2 en une séance, avant de terminer la semaine à 25,6. L'indice reste encore à l'intérieur de son canal haussier, mais vu la violence du mouvement, la probabilité qu'il en sorte dans les deux prochaines semaines est forte. L'élan construit depuis la crise des droits de douane du printemps 2025, et qui avait résisté au déclenchement de la guerre avec l'Iran, risque de s'arrêter.
Mon scénario de travail est le suivant. Si le S&P 500 évolue sous son canal au cours des deux prochaines semaines, il entre dans un marché en range pour plusieurs semaines, voire plusieurs mois. D'abord avec beaucoup de volatilité, puis une volatilité qui se contracte progressivement, et c'est à la sortie de cette contraction qu'une nouvelle tendance se dessinera : soit une relance du marché haussier, soit un marché baissier qui signerait l'éclatement de la bulle de l'intelligence artificielle. Nous en sommes très loin. En mensuel, nous restons dans un immense marché haussier, et l'amplitude de la baisse actuelle n'a rien de comparable avec 2008. Sur le Nasdaq, plus volatil, la situation est encore plus nette : l'élan et le support sont cassés tous les deux. La logique de range y est déjà installée.
Le Nasdaq est en correction, les semi-conducteurs ont perdu plus de 20 % en un mois, et le marché donne pourtant près de 77 % de chances à une hausse des taux de la Fed en décembre. J'ai déjà vu cette mécanique : en 2000, le Nasdaq avait fait son sommet en mars, pris une correction violente en avril, et la Fed avait remonté ses taux d'un demi-point en mai parce que l'emploi tenait et que l'inflation inquiétait. Tous les chiffres lui donnaient raison. Le piège est connu : la banque centrale regarde l'emploi, qui est toujours le dernier indicateur à se retourner, et serre la vis au moment où le moteur de la croissance cale. Cette fois, l'emploi dépend en partie des chantiers de centres de données qui viennent d'être contestés dans les urnes. Si les chiffres de l'emploi se mettent à être révisés à la baisse dans les prochains mois, le scénario de 2000 deviendra une référence sérieuse.
En Europe, le tableau est presque inversé, et c'est assez rare pour être souligné. Le DAX a battu son record historique en séance jeudi, le jour même du massacre à New York, avant de redescendre presque à son niveau d'ouverture de la semaine. Cette forte volatilité est cohérente avec la construction d'un grand triangle sur plusieurs mois : au début, de grands écarts, puis des oscillations de plus en plus serrées. Pour remettre en cause sa tendance haussière, il faudrait casser le canal par le bas, et nous n'y sommes pas du tout. Le CAC 40 a fait mieux : il a cassé à la hausse le pivot du petit double creux que je surveillais, et gagne 2,1 % à 8 139 points. Lui aussi évolue dans un grand canal haussier, avec beaucoup de volatilité à l'intérieur. Madrid prend environ 4 % et Hong Kong 5 %. La raison est très concrète : un pétrole qui perd 13 %, c'est un cadeau pour les entreprises qui fabriquent, transportent et vendent des choses réelles, et l'Europe en est pleine. Le marché américain se dégrade pendant que le marché européen, qui s'était dégradé plus tôt, s'améliore. Ce découplage aussi visible est rare, et il s'explique largement par la situation politique américaine.
Les entreprises américaines continuent pourtant de publier de bons résultats. Une plateforme de location de logements entre particuliers a pris près de 12 % vendredi, un spécialiste de la sécurité des réseaux près de 10 %. Une correction de 10 % sur le Nasdaq après la course de ces derniers mois reste une correction, pas une catastrophe. La semaine qui vient sera décisive : les loueurs de capacités de centres de données publient leurs comptes mardi et jeudi, et s'ils commencent à parler de retards de permis ou de raccordement électrique, on saura que les oppositions ne sont plus théoriques. Les carnets de commandes du premier fabricant d'équipements pour semi-conducteurs, jeudi soir, et le discours du premier assembleur mondial de serveurs diront si le marché a vendu jeudi des chantiers qui n'étaient pas encore annulés.
Bitcoin se traite vers 75 850 $ ce samedi, en baisse de 2,7 % sur une semaine, avec un plus bas à 74 795 $ : cela fait deux semaines qu'il évolue sous son pivot, et il se trouve maintenant au bas de son petit canal haussier.
Bitcoin a résisté au krach de jeudi mieux qu'on aurait pu le craindre, mais sa séquence de baisse n'est pas terminée. Il a touché 81 080 $ mercredi avant de reculer, et se retrouve au bas du canal qui encadre sa dynamique depuis le début du mouvement. Je l'expliquais les semaines précédentes : tant qu'il reste dans ce petit canal, je reste dans une logique de marché haussier, même sous le pivot. Mais si le prix commence à évoluer sous ce canal, je considérerai que l'on repasse en marché en range. Et le facteur décisif, à mon sens, sera le Nasdaq : si l'indice technologique continue de corriger fortement dans les deux ou trois semaines qui viennent, il est probable que Bitcoin bascule avec lui. Nous sommes à la limite.
L'Ether, autour de 2 242 $ (−1,3 %), présente une structure un peu plus propre. Il se stabilise depuis deux semaines, toujours dans la logique d'un triangle qui pourrait lancer un rebond vers le haut de son grand range de long terme. Les cryptomonnaies plus volatiles ont davantage baissé, ce qui pourrait dessiner un double creux avant un éventuel rebond. Le marché des cryptomonnaies est sous haute tension : mon scénario reste le même, mais je le tiens sur le fil du rasoir. Mon cadre : neutre à court terme, passage en range en cas de clôture hebdomadaire hors du canal, et retour d'un biais haussier franc au-dessus du pivot reconquis.
Cette semaine, le marché a découvert qu'entre le plan et la maison terminée, il y a des riverains qui peuvent faire opposition. L'intelligence artificielle se heurte aux permis de construire et à la dette, la paix avec l'Iran n'existe que dans les déclarations, et l'économie américaine est mesurée par un chiffre dont la marge d'erreur est presque aussi grande que lui. Pendant ce temps, la Fed s'apprête à monter ses taux en pleine correction technologique, et le coussin obligataire ne joue plus son rôle. Je ne parle pas de krach généralisé : les résultats des entreprises restent solides, l'Europe tient, le pétrole moins cher soulage tout le monde. Mais Wall Street change de météo, et je m'attends à plusieurs semaines de range volatil sur les indices américains.
Sur l'or, je fais ce que j'avais écrit. La clôture à 4 069,98 $, au-dessus de 3 960 $, invalide le signal baissier : c'était un faux départ, et je reviens à une lecture de range entre 3 870 $ et 4 250 $. Je ne passe pas haussier pour autant. Le métal reste sous sa moyenne mobile de long terme, vers 4 500 $, et sur ce critère, la tendance de fond n'est pas porteuse. Ce qui a changé, c'est le moteur : l'or a monté avec la paix et un pétrole en chute, ce qui signifie qu'il recommence à servir d'assurance contre le risque budgétaire américain.
Concrètement, pour mes trades de la semaine : le pivot 4 066-4 074 $ est le niveau charnière. Au-dessus, je surveille 4 120 $, 4 147 $ puis 4 197 $ ; en dessous, 3 942-3 960 $, puis le double plancher 3 870-3 881 $, dont la cassure en clôture hebdomadaire relancerait le scénario baissier. Mes juges : l'inflation américaine de mardi, qui décidera de la Fed de décembre ; le Brent face aux 100 $ ; les comptes des loueurs de centres de données ; et le dollar face à son pivot. Avec un marché obligataire américain fermé mercredi, la liquidité sera réduite en milieu de semaine : prudence sur la taille des positions.
Analyse à but pédagogique — ne constitue pas un conseil en investissement. Voir l'avertissement sur les risques.
Rejoignez la communauté et suivez, en direct, comment on décide.