
Blog · Analyse hebdomadaire · Samedi 17 octobre 2026
Jeudi matin, la Bourse de Séoul a dû être suspendue pendant une vingtaine de minutes. Le Kospi décrochait de près de 10 %, deux jours après avoir déjà perdu 5,5 %. Pas de guerre, pas de faillite bancaire : l'annonce, par un fabricant chinois de mémoire informatique, d'une architecture de puce plus dense, donc potentiellement moins chère. Une annonce, pas une production. Personne n'a encore vu ces puces sortir en masse d'une usine. Le même jour, le premier fondeur mondial publiait le trimestre le plus rentable de son histoire, et son titre baissait.
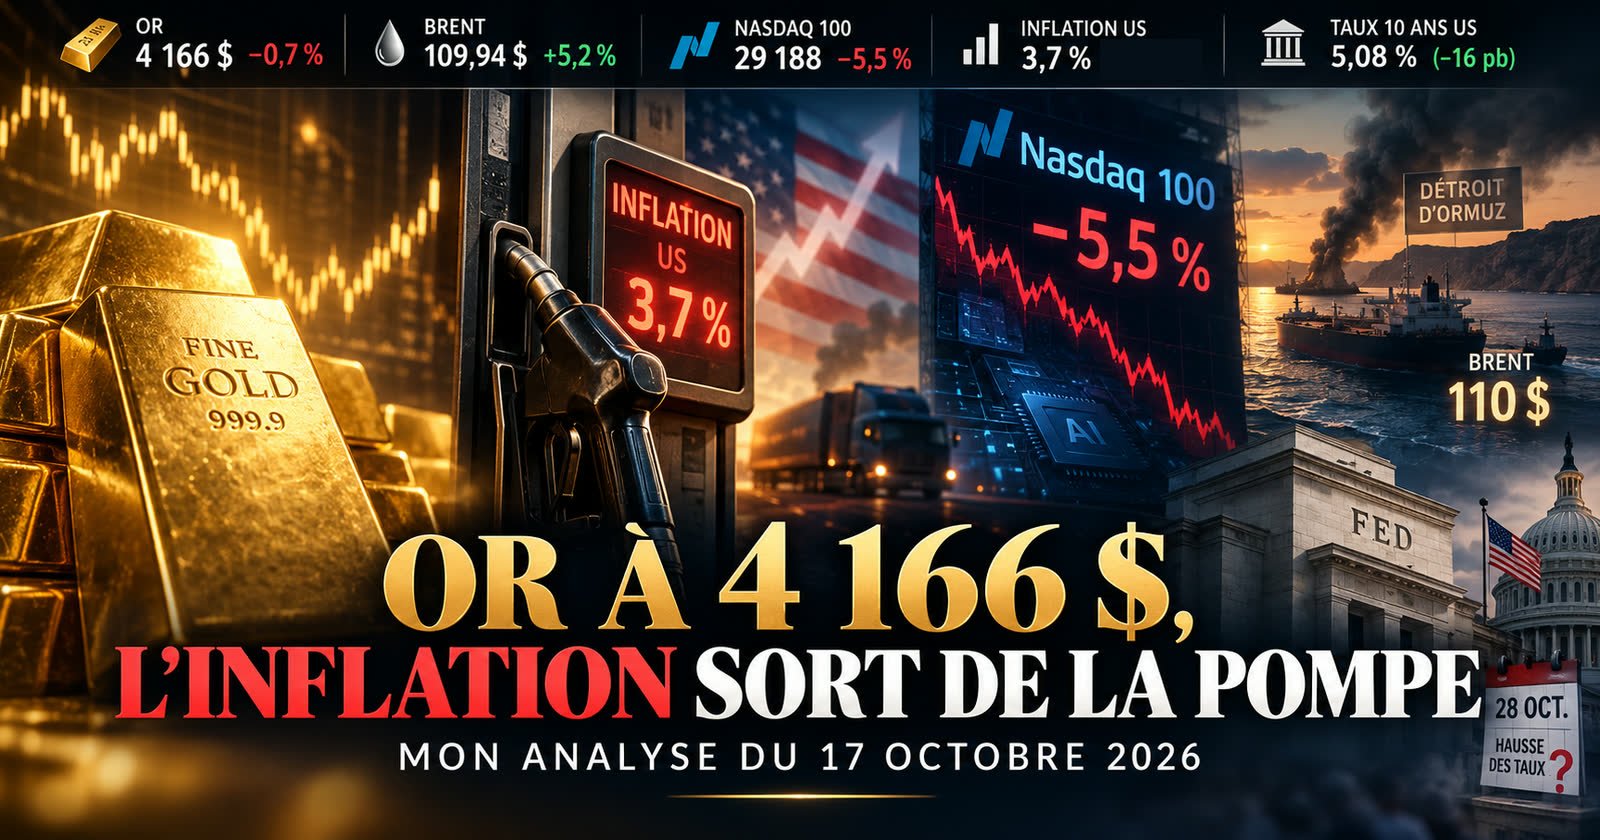
Je commence par là parce que cette semaine résume le marché de l'automne 2026 mieux que n'importe quel indicateur. Le secteur de l'intelligence artificielle n'a jamais gagné autant d'argent, et il n'a jamais eu aussi peur. Le Nasdaq 100 a perdu 5,5 % en cinq séances, et l'indice de la peur, le VIX, est passé de 14,9 à 20. Dans le même temps, l'inflation américaine de septembre est sortie à 3,7 %, au-dessus des attentes, et la probabilité d'une hausse des taux de la Fed le 28 octobre a doublé en une matinée.
L'or, lui, a fait ce qu'il fait depuis trois semaines : il a encaissé. Mercredi, jour de l'inflation, il est descendu à 4 073,47 $, à sept dollars du plancher de la semaine précédente. Jeudi, il est remonté de 66 $ d'une traite. Vendredi soir, il clôture à 4 165,71 $, en baisse de 0,7 % sur la semaine — et à 49 cents d'un niveau hebdomadaire que mon indicateur de structure place à 4 166 $. Une semaine de stress général, et le métal termine pratiquement là où il a commencé. C'est cette résistance-là que je veux examiner.
L'inflation américaine de septembre ressort à 3,7 % sur un an, contre 3,6 % attendu et 3,4 % en août ; l'inflation sous-jacente, hors énergie et alimentation, monte à 2,6 % au lieu de 2,5 %.
Un dixième de point d'écart, cela paraît négligeable. Ce dixième dit pourtant quelque chose de très précis : la hausse de l'énergie est en train de se diffuser au reste de l'économie. L'essence a pris 9,1 % en un seul mois. Le fioul domestique est en hausse de 74 % sur un an. Jusqu'ici, on pouvait encore isoler le choc dans la colonne « énergie » et regarder le reste. Ce n'est plus possible. Les billets d'avion sont 22 % plus chers qu'il y a un an. Les voitures d'occasion et les hôtels montent. Et le poste qui m'a le plus frappé : logiciels et accessoires informatiques, +28,4 % sur un an, un record. Les centres de données de l'intelligence artificielle aspirent tout ce qui ressemble à une puce, et le consommateur paie la différence sur son ordinateur, son téléphone, sa machine à café.
Le détail le plus parlant est passé presque inaperçu : le prix des jouets a pris 4,2 % en un mois, la plus forte hausse mensuelle jamais enregistrée pour ce poste. À deux mois de Noël, c'est le genre de chiffre qui se voit dans un caddie avant de se voir dans une statistique. Pendant ce temps, les salaires réels reculent pour le sixième mois consécutif : l'Américain gagne un peu plus, mais il achète moins avec ce qu'il gagne. Et les ventes de logements anciens sont tombées à leur plus bas niveau depuis vingt-cinq ans.
La réaction officielle a été de mettre la mauvaise surprise sur le compte des ajustements saisonniers de septembre. Je la note, sans m'y attarder : quand un chiffre est bon, c'est la politique ; quand il est mauvais, c'est le calendrier. Ce qui compte pour mes graphiques, c'est la conséquence. Avant la publication, le marché donnait environ 22 % de chances à une hausse du taux directeur le 28 octobre. Après, on est monté près de 50 %. En une matinée. Le président de la Fed, nommé pour baisser les taux, pourrait devoir les relever six jours avant que les Américains aillent voter, le 3 novembre. Je ne sais pas ce qu'il décidera. Je sais que le marché ne peut plus écarter l'hypothèse, et c'est un changement de régime par rapport à l'été.
Le 10 ans américain a touché 5,33 % mercredi avant de clôturer la semaine à 5,08 %, en baisse de 16 points de base ; le 2 ans est monté à 4,95 % puis termine à 4,72 %, et le 30 ans recule à 5,43 %.
Je m'attendais à un carnage obligataire. Une inflation qui accélère, une Fed qui envisage de monter ses taux : c'est le scénario qui, depuis le printemps, faisait grimper les rendements semaine après semaine. Le 10 ans a bien bondi le jour même, jusqu'à 5,33 %, à trois points de base de son sommet de la semaine dernière. Puis il est redescendu. Sur cinq séances, la semaine finit en nette baisse de rendement sur toute la courbe : −8 pb sur le 2 ans, −16 pb sur le 10 ans, −17 pb sur le 30 ans.
Ma lecture : les vendeurs d'obligations commencent à manquer de munitions. Depuis des semaines, tout ce qui pouvait être vendu l'a été, et une mauvaise nouvelle de plus ne trouve plus assez de vendeurs pour faire monter les taux durablement. Cela ressemble à une capitulation. Je ne dis pas que c'est le point bas des prix obligataires, encore moins la fin du cycle haussier des taux engagé en 2020 — je dis que la zone 5,30-5,36 % sur le 10 ans, que je surveillais, a joué son rôle de plafond deux semaines de suite. S'y ajoute un effet de refuge : quand le Nasdaq perd 5,5 %, une partie de l'argent qui sort des actions va se garer dans la dette d'État.
En Europe, l'écart qui m'inquiète ne se referme pas. Le 10 ans allemand recule à 3,42 %, le 10 ans français reste à 4,85 %. L'écart entre Paris et Berlin s'élargit encore légèrement, à 1,43 point, un niveau qui rappelle la crise de la dette souveraine de 2011. Pendant plus de treize ans, la France n'avait jamais emprunté à plus de 0,6-0,7 point au-dessus de l'Allemagne. Les chiffres expliquent la défiance : un déficit de 5 % du PIB contre 3 %, une dette de 118 % du PIB contre 60 %, 56 % de cette dette détenue par des investisseurs étrangers, et environ 13 % des dépenses annuelles de l'État qui partent dans les seuls intérêts. Tant que cet écart ne se retourne pas, il pèse sur l'euro — j'y reviens plus bas.
Le Brent termine la semaine à 109,94 $, en hausse de 5,2 %, après avoir touché 110 $ ; le WTI bondit de 8,1 % à 99,05 $ et frôle les 100 $.
J'écrivais la semaine dernière que le pétrole consolidait sous ses sommets avec une volatilité en contraction, « le comportement d'un marché qui se prépare, pas d'un marché qui s'épuise ». La préparation a été courte. Mercredi, un porte-conteneurs battant pavillon singapourien a coulé dans le détroit d'Ormuz après avoir été touché ; les forces iraniennes évoquent une mine plutôt qu'un projectile, ce qui n'a rien de rassurant. Plus de vingt navires ont été attaqués depuis le début du mois. Les exportations pétrolières de la région tournent à environ 40 % sous leur niveau d'avant-guerre. Dans la péninsule arabique, l'aéroport de Riyad et des installations pétrolières saoudiennes ont de nouveau été visés.
Le plus dérangeant est ailleurs. De hauts responsables iraniens ont expliqué sans détour que leur objectif est de maintenir le pétrole cher pour peser sur les élections américaines. Le baril est devenu un instrument de campagne électorale. En face, Washington multiplie les mesures d'urgence : carburant agricole autorisé pour les camions, diesel russe livré au marché, et l'annonce d'un « cessez-le-feu énergétique » entre la Russie et l'Ukraine dont aucune des deux parties ne semblait avoir été clairement informée. Le message présidentiel adressé à Téhéran se termine par une phrase que je ne peux pas lire comme apaisante : ce qui se sera passé avant les élections ne sera pas oublié après. Si Washington n'a plus rien à perdre après le 3 novembre, la fin d'année peut être agitée.
Le diesel coûte toujours environ 70 % de plus qu'il y a un an, et c'est le chiffre qui relie le pétrole à l'inflation de la section précédente. Personne n'achète de diesel pour sa cuisine, mais tout le monde le paie : dans la moissonneuse qui récolte le blé, le train qui transporte la farine, le camion qui livre le pain. Graphiquement, le WTI sort par le haut de la petite zone de 86-93 $ où il stabilisait depuis trois semaines, et s'approche de la résistance psychologique des 100 $. Le Brent, lui, vient chercher le haut de sa zone de sommets. Je garde mon cadre : une clôture hebdomadaire au-dessus des précédents records déclencherait, pour moi, une nouvelle jambe de hausse. Nous y sommes presque, avec une semaine d'avance sur ce que j'imaginais.
L'or clôture la semaine à 4 165,71 $, en baisse de 0,7 %, entre un plus bas à 4 073,47 $ mercredi et un plus haut à 4 217,23 $ lundi : le plancher de 4 066 $ tient, et la série de plus hauts hebdomadaires décroissants s'interrompt.
Séance par séance. Lundi, le métal ouvre à 4 196 $, monte jusqu'à 4 217,23 $ puis recule à 4 171,57 $. Mardi, journée sans relief entre 4 147 $ et 4 201 $, clôture à 4 160,64 $. Mercredi, l'inflation sort, le 10 ans grimpe à 5,33 % et l'or décroche jusqu'à 4 073,47 $ avant de finir à 4 104,46 $. Jeudi, le rebond : plus haut à 4 177,49 $, clôture à 4 170,25 $, soit 66 $ de reprise. Vendredi, le métal oscille entre 4 147 $ et 4 199 $ et termine à 4 165,71 $.
Je retiens trois choses, et je commence par la plus encourageante. Le plus haut de la semaine, 4 217,23 $, dépasse celui de la semaine précédente, 4 207,56 $. Depuis la fin août, chaque semaine avait fait un plus haut inférieur à la précédente : sept d'affilée. La série est interrompue. Dans le même temps, le plus bas de la semaine, 4 073,47 $, se situe au-dessus de celui de la semaine précédente, 4 066,50 $. Plus haut plus haut et plus bas plus haut : à l'échelle hebdomadaire, c'est la définition d'une bougie qui cesse de baisser. Deux tests du plancher à sept dollars d'écart, deux rebonds immédiats : la zone 4 066-4 074 $ a désormais une signification que le marché ne peut plus ignorer.
La deuxième chose relativise la première. La semaine clôture en baisse, sous l'ouverture, et le rebond de lundi a été stoppé net dans la zone 4 210-4 226 $, juste sous l'ancien plancher de 4 235-4 245 $ devenu plafond. Sur le graphique journalier, le prix évolue sous sa moyenne mobile à 20 jours, vers 4 192 $, et nettement sous sa moyenne à 50 jours, vers 4 331 $. Mon indicateur de tendance reste en mode vendeur en journalier, avec un seuil de retournement à 4 361 $ ; en hebdomadaire, ce seuil est encore à 4 679 $. Rien de tout cela ne décrit une tendance haussière revenue. Cela décrit un range qui se resserre.
La troisième, c'est la qualité de cette résistance dans le contexte. Cette semaine, le Nasdaq a perdu 5,5 %, l'argent 6,3 %, le Bitcoin a percé son pivot, la Fed est redevenue menaçante et le 10 ans a touché 5,33 % : à peu près tout ce qui fait habituellement baisser l'or ou provoque des ventes forcées. Le métal a perdu 0,7 %. Je rappelais ces dernières semaines que, le jour où les actions se retournent, la première réaction est souvent une vente générale, métaux compris. Cette fois, c'est l'argent qui a joué ce rôle — c'est lui, beaucoup plus spéculatif et plus industriel, qui a servi de soupape. Le rapport or/argent passe de 69 à 73 en une semaine. Dans un marché nerveux, cette préférence pour le métal jaune est cohérente avec son statut d'actif sans contrepartie.
Le cadre de fond, lui, ne change pas. Depuis le record de fin janvier, au-delà de 5 000 $, l'or est sorti de sa phase de hausse verticale pour entrer dans un range. Les bornes les plus visibles sont 4 000 $ en bas et 4 700 $ en haut ; mon range élargi va de 3 942 $ à 4 890 $. Je note d'ailleurs que la bande de volatilité inférieure de mon graphique hebdomadaire se situe à 3 938 $, pratiquement sur la base de ce range élargi : les deux lectures se recoupent. Le mois d'octobre, pour l'instant, est quasiment à plat : ouverture à 4 161,05 $, cours actuel à 4 165,71 $, entre 4 066,50 $ et 4 225,40 $. Le métal compresse, et un marché qui compresse finit toujours par choisir.
Ce qui pourrait le faire choisir vers le haut est désormais identifiable : des taux longs qui cessent de monter, ce que la semaine a commencé à montrer, et un dollar qui cesse de grimper, ce que la semaine a aussi montré. Ce qui pourrait le faire choisir vers le bas l'est tout autant : une hausse de taux de la Fed le 28 octobre, qui redonnerait de l'élan au dollar et ferait remonter le coût d'opportunité de détenir un métal qui ne rapporte rien. C'est la date que j'entoure.
Les niveaux que je surveille. En résistance : 4 192 $, la moyenne à 20 jours, puis 4 210-4 226 $, la zone de rejet de lundi, et surtout 4 235-4 245 $, l'ancien plancher. Une clôture quotidienne au-dessus ouvrirait 4 255-4 265 $, puis 4 300 $ et 4 361 $. En support : 4 155 $, testé vendredi, puis le double plancher 4 066-4 074 $. Dessous, 4 018-4 024 $, puis 3 964 $ et la base du range à 3 942 $. Une clôture hebdomadaire sous 3 942 $ m'obligerait à revoir ma lecture de fond. L'argent termine à 56,98 $, après un plus bas à 55,40 $ : il casse le milieu de son range de 50-70 $ et se rapproche de sa borne basse ; je le laisse de côté tant qu'il n'a pas retrouvé 60 $.
| Actif | Clôture hebdo | Situation technique | Biais |
|---|---|---|---|
| Or (XAU/USD) | 4 165,71 $ (−0,7 %) | Double plancher 4 066-4 074 $ ; premier plus haut hebdomadaire supérieur depuis 8 semaines ; sous les moyennes à 20 et 50 jours | Neutre, résistance 4 235-4 245 $ |
| Argent (XAG/USD) | 56,98 $ (−6,3 %) | Plus bas à 55,40 $ ; glisse vers le bas du range 50-70 $ ; rapport or/argent à 73 | Neutre à baissier |
| Pétrole (Brent) | 109,94 $ (+5,2 %) | Plus haut à 110 $ ; sortie par le haut de trois semaines de consolidation | Haussier |
| Pétrole (WTI) | 99,05 $ (+8,1 %) | Sortie de la zone 86-93 $ ; au contact des 100 $ | Haussier |
| 10 ans US | 5,08 % (−16 pb) | Pic à 5,33 % puis repli ; deuxième rejet sous 5,36 % ; cycle haussier séculaire intact | Neutre à court terme |
| Dollar (DXY) | 101,78 (−0,4 %) | Plus haut à 102,95 le jour de l'inflation, puis rejet ; repasse sous 102 | Neutre, fond haussier |
| EUR/USD | 1,1239 (+0,4 %) | Plus bas à 1,1113, dans la zone de support 1,0950-1,1130 ; résistance 1,1350 | Baissier, rebond technique |
| S&P 500 | 7 659,44 (−1,9 %) | Rejet du record de 7 844 ; plus bas à 7 632 ; VIX à 20 | Neutre, sous surveillance |
| Nasdaq 100 | 29 188 (−5,5 %) | Rejet de la résistance historique ; semi-conducteurs en six baisses consécutives | Baissier à court terme |
| DAX | 25 623 (+2,1 %) | Rebond sur le pivot des quatre dernières semaines ; plus haut à 25 694 | Neutre, fond haussier |
| CAC 40 | 7 957 (+2,0 %) | Rebond attendu depuis le bas du canal à 7 679 ; plus haut à 7 981 | Neutre, rebond en cours |
| Bitcoin | ≈ 81 500 $ (−2,7 %) | Semaine non close ; plus bas à 79 800 $, sous le pivot de 80 500 $ | Neutre tant que 80 500 $ n'est pas confirmé |
L'euro termine à 1,1239 face au dollar, en hausse de 0,4 %, après un plus bas à 1,1113 ; l'indice dollar recule de 0,4 % à 101,78, après un pic à 102,95 le jour de l'inflation.
Mercredi, le dollar a eu exactement ce qu'il lui fallait pour accélérer : une inflation plus forte que prévu et une Fed qui pourrait monter ses taux. Il est monté jusqu'à 102,95. Puis il a tout rendu, et termine la semaine à 101,78, sous le seuil de 102 qu'il venait à peine de franchir. Quand une monnaie reçoit la meilleure nouvelle possible et ne parvient pas à la garder, je le note. Le grand canal ascendant de long terme du dollar n'est pas remis en cause ; la résistance intermédiaire que j'évoquais la semaine dernière, elle, a parfaitement fonctionné.
L'euro a perdu plus de 7 % depuis son sommet de janvier. Cette semaine, il est descendu à 1,1113, dans la zone de support que je surveille depuis la cassure. Sur les graphiques mensuel et hebdomadaire, deux supports majeurs se détachent : 1,1130, puis 1,0950, qui correspond aussi à un retracement de 61,8 % de la grande hausse précédente. Entre les deux, une bande d'environ 200 points de base où un plancher a des chances de se former. L'euro a touché le haut de cette bande et a rebondi. Le positionnement des grands gérants est intéressant : un record de positions vendeuses, mais des positions acheteuses qui restent proches de leurs records. Le camp institutionnel est coupé en deux. Si tout le monde était vendeur et que les acheteurs avaient abandonné, je n'accorderais aucun crédit à cette bande. Ce n'est pas le cas.
Je ne change pas pour autant mon biais de fond. L'euro baisse pour une raison précise, l'écart de taux entre la France et l'Allemagne, et cette raison est toujours là. La Banque centrale européenne a relevé son taux directeur de 2,15 % à 2,65 % pour contenir l'inflation importée par l'énergie ; elle ne peut guère aller plus loin sans aggraver encore la pression sur les dettes les plus fragiles de la zone. C'est un dilemme, et le marché le fait payer à la monnaie. Deux choses pourraient retourner la situation : une vraie bonne nouvelle géopolitique, qui ferait baisser l'énergie, les taux et les écarts de taux d'un coup, ou un signal de crédibilité budgétaire en France. Tant qu'aucune des deux n'arrive, je traite ce rebond comme technique : 1,1350, l'ancien support cassé, est la première résistance. Pour l'or, l'enseignement est le même que la semaine dernière : tant que la hausse du dollar est d'abord une défiance envers l'euro, elle pèse sur le métal sans le faire casser.
Le Nasdaq 100 perd 5,5 % à 29 188 points, le S&P 500 recule de 1,9 % à 7 659 et le VIX passe de 14,9 à 20 ; en Europe, le DAX gagne 2,1 % et le CAC 40 2,0 %.
Le paradoxe de la semaine tient en deux chiffres. Le premier fondeur mondial de semi-conducteurs a publié un bénéfice trimestriel de 23,5 milliards de dollars, en hausse de 69 % sur un an, avec une marge nette de 51 % : sur 100 dollars de ventes, 51 restent dans la caisse une fois tout payé. Sixième trimestre record d'affilée, un chiffre d'affaires attendu en hausse de 58 % pour le trimestre en cours, des investissements encore relevés au-delà des 60 à 65 milliards prévus cette année. La veille, le principal fabricant de machines de lithographie annonçait une marge record et des clients qui réservent déjà des équipements pour 2029 et 2030. Les deux titres ont baissé. Battre les attentes est devenu le minimum ; pour monter, il faudrait battre les rêves.
Ce qui a fait plonger le secteur, c'est la mémoire. Les fabricants de puces mémoire dégagent aujourd'hui des marges extraordinaires parce que la demande de l'intelligence artificielle a créé une pénurie. L'annonce chinoise ne prouve rien sur la capacité à produire en masse, à bon rendement et à prix compétitif. Mais elle rappelle une arithmétique simple : si les prix de vente baissent de 15 % et que les coûts ne bougent pas, le profit brut ne baisse pas de 15 %, il baisse bien davantage. Le marché a fait ce calcul. Ce n'est pas la fin de l'intelligence artificielle ; c'est la fin possible d'une pénurie qu'on avait valorisée comme si elle était éternelle. L'indice des semi-conducteurs aligne six séances de baisse consécutives, et le patron d'un des grands fournisseurs du secteur a lui-même comparé une partie des investisseurs à des joueurs de casino.
Un loueur de puissance de calcul, qui achète des processeurs graphiques à crédit pour les louer à l'heure, voit ses obligations à échéance 2032 se traiter sous 80 % de leur valeur, soit un rendement proche de 15 %. Ses contrats d'assurance contre le défaut impliquent plus d'une chance sur deux de faillite dans les cinq ans. Quelqu'un a payé près de 2 millions de dollars d'options qui ne rapportent que si l'action perd encore 42 % d'ici décembre. Et pourtant l'action reste 60 % au-dessus de son prix d'introduction. L'action dit que tout va bien ; l'obligation dit l'inverse. Dans mon expérience, quand les deux divergent, c'est rarement le prêteur qui a tort. C'est le même signal que la semaine dernière avec les banques : le crédit regarde les remboursements, l'action regarde les promesses.
Les grandes banques américaines, justement, ont publié leurs résultats. Les six plus grandes ont gagné 43,6 milliards de dollars en un trimestre, environ 480 millions par jour. Une partie s'est quand même fait sanctionner en Bourse : l'une parce que 15,3 milliards de bénéfice étaient un peu sous les attentes, une autre de plus de 6 % avec une amende de 1,2 milliard pour des failles dans sa lutte contre le blanchiment, une troisième malgré des revenus de trading actions en hausse de 41 %. Le chiffre qui m'intéresse le plus est ailleurs : ces banques devraient encaisser environ 8,5 milliards de dollars de commissions liées à l'intelligence artificielle cette année, plus du double de l'an dernier. Les banques touchent leur commission le jour où l'on creuse, pas le jour où l'on découvre s'il y avait de l'or au fond du trou. Si les emprunteurs du secteur ne remboursent pas, ce ne sont pas elles qui paieront la facture.
Techniquement, le Nasdaq 100 a été rejeté de sa résistance historique, celle contre laquelle il était calé la semaine dernière, et termine près de ses plus bas à 29 188 points, après un creux à 29 073. Le S&P 500 résiste mieux grâce à l'énergie et aux valeurs défensives, mais rend l'essentiel de la hausse de la semaine précédente et s'éloigne de son pivot des sommets. Le VIX est revenu à 20, avec une pointe à 22,31. Je ne parle pas encore de retournement : un marché haussier de quatre ans encaisse ce genre de semaine. Mais la question que je posais — combien de temps une poignée de valeurs peut-elle porter l'indice — a reçu un premier élément de réponse : le jour où ces valeurs flanchent, rien ne prend le relais.
L'Europe a fait le chemin inverse. Le DAX rebondit de 2,1 % sur le pivot autour duquel il tournait depuis quatre semaines, le CAC 40 de 2,0 %, depuis le bas de son canal haussier touché la semaine dernière à 7 679 points. C'était le rebond que j'attendais ; il est arrivé. La cote européenne compte peu de valeurs de l'intelligence artificielle et beaucoup de valeurs industrielles, bancaires et énergétiques : cette semaine, c'était un avantage. Je reste prudent sur la durée de cette surperformance, qui tient davantage à ce que l'Europe ne détient pas qu'à ce qu'elle détient.
Bitcoin se traite autour de 81 500 $ ce samedi, en baisse de 2,7 % sur la semaine en cours, après un plus bas à 79 800 $ : le pivot de 80 500 $ a cédé en séance pour la première fois depuis sa validation.
La semaine dernière, le pivot avait été touché à une centaine de dollars près, et il avait tenu. Cette semaine, avec la chute des valeurs technologiques, il a été traversé : 79 800 $ au plus bas, soit 700 $ en dessous. Le marché est remonté depuis, et se trouve un millier de dollars au-dessus du seuil. C'est une cassure en séance, pas une cassure en clôture, et pour un niveau hebdomadaire, c'est la clôture qui compte. Celle de dimanche soir décidera de ma lecture : au-dessus de 80 500 $, le scénario de tendance haussière potentielle reste valide, avec un ancien plafond devenu plancher qui aura été testé deux fois ; en dessous, je repasse au neutre, et la zone de range des mois précédents redevient le cadre.
Je constate que Bitcoin s'est comporté, cette semaine, exactement comme un actif de risque : il a baissé avec le Nasdaq pendant que l'or tenait. C'est cohérent avec ce que j'écrivais : sa casquette de protection contre l'inflation existe, mais à court terme, c'est sa sensibilité à l'appétit pour le risque qui domine. L'Ether confirme, à 2 429 $ (−4,2 %) après un plus bas à 2 318 $, toujours dans le grand range qui l'enferme depuis 2021. Mon cadre : haussier sur une clôture hebdomadaire au-dessus de 80 500 $, signal d'accélération au-dessus de 87 400 $, neutre en cas de clôture sous le pivot.
Cette semaine a apporté deux chocs simultanés : un choc d'inflation, avec une hausse de l'énergie qui se diffuse au reste des prix, et un choc de valorisation sur le secteur qui porte la Bourse américaine. Les deux se rejoignent sur une même idée : l'argent n'est plus gratuit, et ceux qui ont emprunté pendant la pénurie vont devoir rembourser à un taux qui commence par un 5. Le pétrole à 110 $ sur le Brent entretient le premier choc ; le crédit des loueurs de puissance de calcul signale le second. Et pour la première fois depuis des mois, la Fed doit envisager une hausse de taux au pire moment politique possible.
Dans ce contexte, l'or m'envoie un message plus constructif que la semaine dernière, sans être décisif. Il a résisté à une semaine de stress général, défendu deux fois la zone 4 066-4 074 $ et interrompu sa série de plus hauts décroissants. Les taux longs ont été rejetés de leur plafond, le dollar a raté son accélération. Ce sont les deux conditions que j'attendais pour un retour de la demande d'investissement, et elles ont commencé à apparaître. Commencé seulement : le prix reste sous 4 235-4 245 $, sous ses moyennes de court et moyen terme, et la décision de la Fed du 28 octobre peut tout remettre en cause.
Concrètement : je garde un biais neutre, avec une nuance positive tant que 4 066 $ tient en clôture. Le test décisif reste la zone 4 235-4 245 $ ; une clôture quotidienne au-dessus me ferait viser 4 300 $ puis 4 361 $. En dessous, 4 155 $ puis 4 066-4 074 $ sont les niveaux à défendre ; s'ils cèdent, 4 018-4 024 $ et la base du range à 3 942 $ redeviennent les cibles. Je ne traite pas le milieu du range : j'attends le prix sur une borne, je regarde s'il rejette, et je fixe mon invalidation avant d'entrer. Les juges de la semaine prochaine : le 10 ans américain face à 5,30 %, le Brent face à ses records, et la probabilité de hausse des taux à l'approche du 28 octobre.
Analyse à but pédagogique — ne constitue pas un conseil en investissement. Voir l'avertissement sur les risques.
Rejoignez la communauté et suivez, en direct, comment on décide.